







Bất cập tính thuế giá trị gia tăng


Cách tính thuế giá trị gia tăng (GTGT) nếu phù hợp sẽ giúp tính đúng, tính đủ số thuế GTGT mà cơ sở kinh doanh phải nộp cho Nhà nước, vừa đảm bảo quyền lợi chính đáng, công bằng cho doanh nghiệp (DN) và hoạt động quản lý thuế. Tuy nhiên, phương pháp tính thuế GTGT hiện nay được cho là đang chứa đựng nhiều bất cập, khiến DN gặp nhiều khó khăn.
Bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn thuế đưa ra đơn cử một trong những bất cập của Luật Thuế GTGT là quy định chưa rõ ràng, hợp lý khiến cho các sản phẩm có từ 51% giá trị (mà giá thành nằm trong đó gồm tài nguyên khoáng sản, năng lượng) khi xuất khẩu lại không được hoàn thuế GTGT.
Tận thu, trùng thuế?
Bên cạnh đó, vấn đề chứng từ chưa theo được luồng tiền, luồng hàng nên vẫn còn tình trạng DN gian lận, thành lập “DN ma” để kinh doanh hóa đơn chứng từ. Và các DN khác lại muốn có hóa đơn chứng từ để hợp thức hóa, dẫn đến tình trạng gian lận hóa đơn vẫn còn diễn ra.
Theo bà Nguyễn Thị Thu Hiền (giảng viên Khoa Luật Thương mại – Đại học Luật Tp.HCM), bất cập đang nằm ở việc tính thuế GTGT theo phương pháp trực tiếp là lấy doanh thu nhân với tỷ lệ phần trăm ấn định.
Thực chất chính là cách tính thuế doanh thu theo Luật Thuế doanh thu trước đây (đã hết hiệu lực thi hành từ ngày 31/12/1998) với rất nhiều hạn chế như mang tính tận thu, gây trùng thuế, cản trở chuyên môn hóa, chuyên nghiệp hóa sản xuất kinh doanh…
Thêm vào đó, phương pháp trực tiếp cũng không phù hợp với bản chất gián thu của thuế GTGT và đặc tính chỉ thu thuế khi hàng hóa, dịch vụ có giá trị tăng thêm phát sinh trong quá trình kinh doanh của loại thuế này.
Chia sẻ tại Hội nghị đối thoại quy định của pháp luật về thuế trong hoạt động quản lý, kinh doanh của DN do
Bộ Tư pháp tổ chức tại Tp.HCM ngày 13/12, bà Hiền lưu ý cách tính này không đảm bảo công bằng, bình đẳng giữa các cơ sở sản xuất, kinh doanh là người nộp thuế GTGT.
Hơn nữa, còn tạo khe hở cho sự xuất hiện cơ chế chuyển giao hàng hóa, dịch vụ giữa những người nộp thuế theo hai phương pháp thông qua hình thức hợp thức hóa bằng hóa đơn, chứng từ giả, gây khó cho quản lý thuế.
Nên biết rằng xét về cơ cấu thuế hiện nay, thuế GTGT đang trở thành nguồn thu thuế chính, vượt cả nguồn thu từ thuế thu nhập DN (CIT). Ba loại thuế CIT, GTGT và xuất nhập khẩu chiếm đến hơn 70% tổng nguồn thu ngân sách từ thuế và phí của Việt Nam. Thế nhưng, kể từ năm 2013, tỷ trọng nguồn thu thuế từ GTGT đã tăng lên.
Những năm qua, Việt Nam cũng đã có nhiều cải cách trong các chính sách thuế theo hướng giảm bớt gánh nặng cho DN, tiếp cận thông lệ quốc tế. Chẳng hạn với thuế GTGT, đã làm rõ hơn các lĩnh vực không phải chịu GTGT (các dịch vụ bảo hiểm, các loại giao dịch tài chính, ngân hàng, chứng khoán); áp dụng mức GTGT 5% đối với bán và cho thuê nhà ở xã hội.

Cách tính thuế GTGT cần đảm bảo quyền lợi chính đáng, công bằng cho DN và hoạt động quản lý thuế
Nên bỏ tính thuế trực tiếp
Tuy nhiên, trong quá trình thực hiện, Luật Thuế GTGT hiện hành cũng đã phát sinh nhiều vướng mắc về đối tượng không chịu thuế GTGT (phân bón; máy móc, thiết bị chuyên dùng phục vụ cho sản xuất nông nghiệp; tàu đánh bắt xa bờ; chuyển quyền sử dụng đất). Điều này đã gây khó khăn cho DN và công tác quản lý thuế.
Trao đổi với Thời báo Kinh Doanh, chủ một DN tư vấn thuế cho rằng phương pháp tính thuế trực tiếp trên GTGT của hàng hóa, dịch vụ hiện nay không phản ánh được bản chất và đặc thù của thuế GTGT.
Thuế GTGT là thuế gián thu, là một bộ phận cấu thành trong giá bán của hàng hóa, dịch vụ, và người tiêu dùng (NTD) khi mua hàng hóa hay sử dụng dịch vụ sẽ là người chịu thuế.
Các cơ sở kinh doanh nhận tiền thuế GTGT từ NTD và thay NTD nộp số tiền này vào ngân sách. Nói cách khác, việc thu thuế GTGT phải bảo đảm là các cơ sở kinh doanh không phải bỏ tiền của mình ra để đóng thuế.
Thuế GTGT đánh vào tất cả các khâu của quá trình sản xuất, phân phối hàng hóa, dịch vụ cho đến giai đoạn tiêu dùng. DN thay NTD nộp thuế GTGT, NTD được tách khỏi quá trình kê khai nộp thuế. DN vì thế đứng ở vị trí trung gian giữa NTD và cơ quan thuế.
Tuy nhiên, trong quá trình tiến hành thu thuế, cơ quan quản lý thuế thường có xu hướng lạm quyền vì mục tiêu tăng thu ngân sách, còn DN luôn muốn trốn tránh nghĩa vụ thuế để giảm giá thành sản phẩm, nâng cao lợi nhuận.
Từ những bất cập được chỉ rõ, giới chuyên gia đề nghị bãi bỏ phương pháp tính thuế trực tiếp, chỉ giữ lại phương pháp khấu trừ nhằm bảo đảm chỉ thu thuế GTGT khi hàng hóa, dịch vụ có GTGT, khắc phục hiện tượng trùng thuế trong phát sinh từ phương pháp tính trực tiếp trên GTGT. Từ đó giúp minh bạch môi trường kinh doanh, phát huy tính trung lập của thuế GTGT để thúc đẩy sản xuất kinh doanh phát triển.
Đồng thời, theo bà Hiền, nên sửa đổi lại các quy định về điều kiện để nộp thuế GTGT theo phương pháp khấu trừ. Cụ thể là quy định rõ điều kiện để được áp dụng phương pháp khấu trừ là cơ sở kinh doanh phải thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ theo quy định pháp luật về kế toán, hóa đơn, chứng từ và đăng ký tự nguyện áp dụng phương pháp khấu trừ thuế.
Hơn nữa, cần bãi bỏ các điều kiện khác như điều kiện cơ sở kinh doanh có doanh thu hàng năm từ bán hàng hóa, cung ứng dịch vụ từ 1 tỷ đồng trở lên. Đối với tất cả các thủ tục kinh doanh không đủ điều kiện để áp dụng phương pháp khấu trừ sẽ chuyển sang nộp thuế GTGT cố định, hay còn gọi là thuế khoán.
Thế Vinh
Động lực lợi nhuận ngân hàng và cú hích từ các đại dự án hạ tầng
Kéo dài ưu đãi thuế xăng dầu đến hết năm 2026
Vàng miếng, vàng nhẫn đồng loạt tăng mạnh, giá bán lên 144,1 triệu đồng/lượng
'Tay to' săn nhà phố ‘giá ngộp’ với dòng tiền 25-40 tỷ đồng
“Quận Nhất mới” Vịnh Tiên biến dòng khách MICE tới Cần Giờ thành lực cầu tiêu dùng quanh năm
Thanh tra Chính phủ nêu loạt vấn đề tại các dự án Nam Long, yêu cầu tiếp tục rà soát
Giới đầu cơ căn hộ có lo khi chung cư có thể bị áp niên hạn công trình?
Cùng chuyên mục
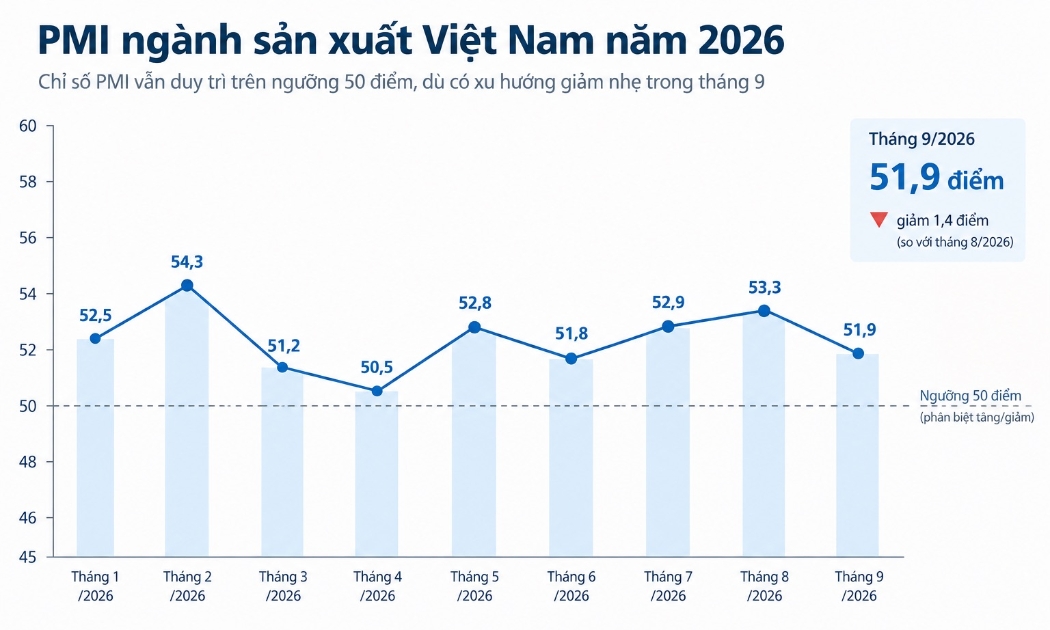
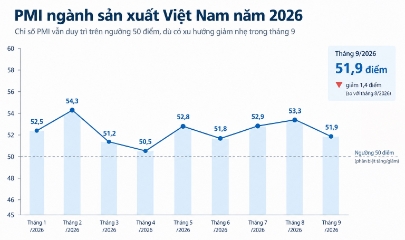
PMI tháng 9 giảm còn 51,9 điểm
Chỉ số Nhà Quản trị Mua hàng (PMI) ngành sản xuất Việt Nam tháng 9 đạt 51,9 điểm - giảm so với mức 53,3 điểm của tháng 8.
Xuất khẩu vào thị trường khó: Doanh nghiệp phải ‘khóa’ rủi ro từ sớm
Rủi ro pháp lý trong xuất khẩu vẫn là mối lo, từ cách ký kết, thực hiện hợp đồng đến kiểm soát giao dịch và đáp ứng yêu cầu của từng thị trường. Cảnh báo nguy cơ gian lận mới tại Italia cùng các tiêu chí ngày càng mở rộng tại Australia cho thấy doanh nghiệp Việt phải chủ động kiểm soát ngay từ sớm.
Hàng Việt trước mùa cao điểm: Giữ người mua, bán sao để không lép vế?
Những tháng bán hàng quan trọng cuối năm đang tới gần, nhưng hàng Việt phải chịu áp lực kép: người mua chuyển lên môi trường số, trong khi phí bán hàng và sức ép không ngừng từ hàng nhập giá rẻ. Giữ người mua mùa cao điểm không chỉ là bán nhiều hơn, mà là nối được các kênh bán, tận dụng công nghệ và không để chi phí kéo tụt sức cạnh tranh.
Tăng trưởng hai con số: chuyển sức mạnh đại đoàn kết thành nguồn lực phát triển
Bài viết của TS. Nguyễn Minh Chung phân tích yêu cầu chuyển sức mạnh đại đoàn kết toàn dân tộc thành nguồn lực trực tiếp cho phát triển, qua đó góp phần tạo nền tảng xã hội cho mục tiêu tăng trưởng hai con số trong giai đoạn mới. Tạp chí Kinh Doanh trân trọng giới thiệu bài viết này đến độc giả.
Standard Chartered dự báo GDP Việt Nam quý III tăng 8,7%
Standard Chartered dự báo GDP Việt Nam quý III/2026 tăng 8,7% so với cùng kỳ năm trước, cao hơn mức tăng 8,39% của quý II, phản ánh đà tăng trưởng tiếp tục được duy trì bất chấp những thách thức từ môi trường bên ngoài.
Thị trường xuất khẩu online 800 tỷ USD: Làm sao kênh phụ thành trụ cột cho hàng Việt?
Thị trường xuất khẩu online toàn cầu đã vượt 800 tỷ USD, nhưng doanh nghiệp Việt mới chỉ khai thác được khoảng 5,5 tỷ USD. Không thể mãi xem đây là kênh bổ trợ, đã đến lúc phải đổi cách tiếp cận thị trường, nâng sức cạnh tranh và làm chủ khâu bán hàng, logistics để đưa kênh này thành trụ cột tăng trưởng.






 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.


Đừng bỏ lỡ


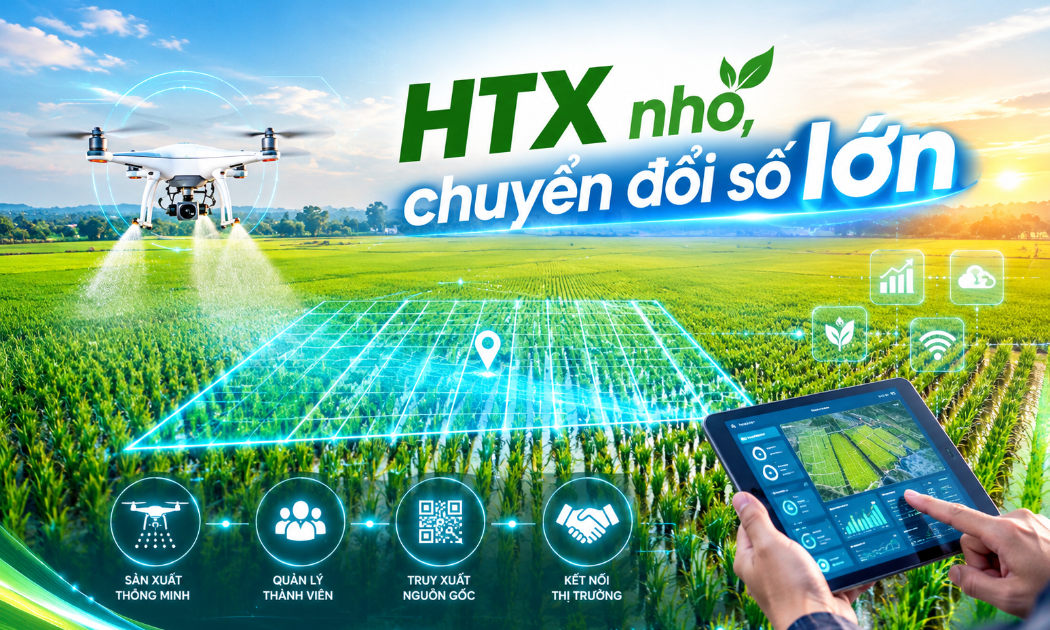

 HTX nhỏ, chuyển đổi số lớn
Chuyển đổi số từ lâu đã không còn là câu chuyện riêng của những HTX quy mô lớn. Ở những HTX quy mô nhỏ, từ quản lý sản xuất, điều hành đến truy xuất nguồn gốc và tiêu thụ sản phẩm, những công cụ số đang giúp HTX nâng hiệu quả hoạt động và từng bước...






