


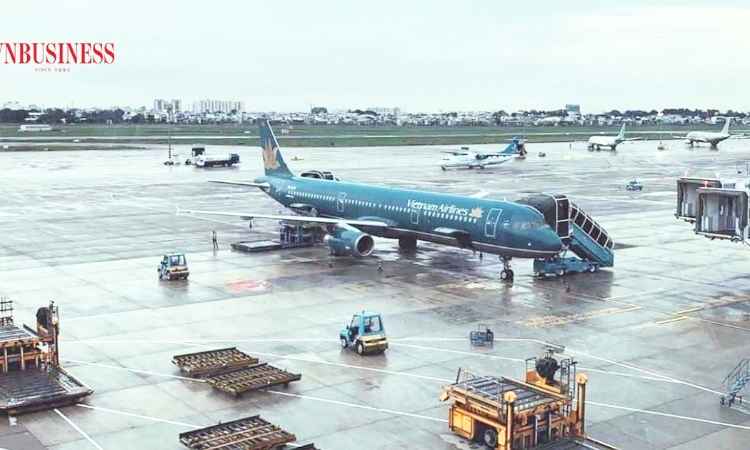
Vietnam Airlines tăng doanh thu, lợi nhuận vẫn chịu sức ép lớn


Doanh thu tăng trưởng nhưng lợi nhuận 9 tháng đầu năm của Vietnam Airlines giảm gần 42% so với cùng kỳ. Áp lực chi phí nhiên liệu cùng dòng tiền đầu tư âm hơn 11.223 tỷ đồng đặt ra những thách thức đối với quá trình phục hồi tài chính và triển vọng cổ phiếu.
Báo cáo tài chính quý III/2026 cho thấy Vietnam Airlines (HVN) tiếp tục duy trì quy mô doanh thu lớn, nhưng hiệu quả sinh lời đang suy giảm đáng kể.
Lũy kế 9 tháng đầu năm, doanh nghiệp ghi nhận doanh thu thuần hơn 114.264 tỷ đồng, tăng 28,5% so với cùng kỳ năm trước. Tuy nhiên, lợi nhuận sau thuế hợp nhất đạt hơn 4.171 tỷ đồng, giảm 41,8% so với mức hơn 7.174 tỷ đồng của cùng kỳ. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt gần 3.741 tỷ đồng, giảm 45,6%.
Riêng quý III, Vietnam Airlines đạt doanh thu thuần hơn 39.078 tỷ đồng, tăng gần 28,7% so với cùng kỳ, nhưng lợi nhuận sau thuế hợp nhất chỉ còn khoảng 319,7 tỷ đồng, giảm hơn 56%.
Trong khi đó, báo cáo tài chính riêng của công ty mẹ ghi nhận khoản lỗ sau thuế 284,2 tỷ đồng, trái ngược với mức lãi 412,3 tỷ đồng của quý III/2025.
Theo giải trình của Vietnam Airlines, nguyên nhân chính đến từ sự gia tăng mạnh của chi phí nhiên liệu. Trong quý III, chi phí nhiên liệu của công ty mẹ tăng gần 4.360 tỷ đồng, tương đương 61,1% so với cùng kỳ năm trước. Mức tăng này lớn hơn đáng kể so với phần tăng 3.785 tỷ đồng của tổng doanh thu và thu nhập khác.
Doanh nghiệp cho biết biến động giá nhiên liệu chịu ảnh hưởng từ tình hình căng thẳng địa chính trị tại Trung Đông, khiến hoạt động kinh doanh trong quý II và quý III gặp bất lợi.
Đáng chú ý, doanh thu cung cấp dịch vụ quốc tế của công ty mẹ tăng 26,7%, nhưng doanh thu nội địa giảm 8,4%. Điều này cho thấy tăng trưởng của hãng đang dựa nhiều hơn vào thị trường quốc tế, trong khi mảng nội địa chưa tạo được động lực tương ứng.
Theo số liệu từ báo cáo, giá vốn hợp nhất quý III tăng lên hơn 36.212 tỷ đồng, khiến lợi nhuận gộp giảm 24,6%, còn khoảng 2.867 tỷ đồng. Biên lợi nhuận gộp theo đó thu hẹp từ 12,5% xuống khoảng 7,3%.
Diễn biến này phản ánh một vấn đề đáng chú ý đối với ngành hàng không: doanh thu tăng trưởng chưa đồng nghĩa với lợi nhuận cải thiện nếu chi phí đầu vào tăng nhanh hơn.
Với đặc thù sử dụng nhiên liệu lớn, Vietnam Airlines khó tránh khỏi ảnh hưởng khi giá nhiên liệu biến động mạnh. Trong trường hợp chi phí này tiếp tục duy trì ở mức cao, khả năng cải thiện biên lợi nhuận trong những quý tiếp theo sẽ phụ thuộc đáng kể vào hiệu quả điều hành, cơ cấu đường bay và khả năng tối ưu chi phí.
Bên cạnh lợi nhuận suy giảm, dòng tiền là một yếu tố khác cần quan tâm trong báo cáo tài chính của Vietnam Airlines.
9 tháng, dòng tiền thuần từ hoạt động đầu tư âm hơn 11.223 tỷ đồng, cao gấp hơn 6 lần mức âm gần 1.800 tỷ đồng cùng kỳ.
Trong đó, Vietnam Airlines đã chi hơn 19.194 tỷ đồng để cho vay và mua các công cụ nợ, trong khi tiền thu hồi cho vay và bán lại các công cụ nợ đạt hơn 10.795 tỷ đồng.
Ngoài ra, doanh nghiệp chi hơn 3.425 tỷ đồng mua sắm, xây dựng tài sản cố định và các tài sản dài hạn khác, tăng 176,9% so với cùng kỳ.
Ở chiều tích cực, dòng tiền thuần từ hoạt động kinh doanh vẫn dương hơn 8.477 tỷ đồng. Tuy nhiên, mức này giảm 8,8% so với cùng kỳ.
Dòng tiền từ hoạt động tài chính âm gần 1.888 tỷ đồng, trái ngược với mức dương hơn 4.181 tỷ đồng cùng kỳ. Tổng hợp ba hoạt động, lưu chuyển tiền thuần trong 9 tháng âm hơn 4.634 tỷ đồng, trong khi cùng kỳ năm trước dương hơn 11.676 tỷ đồng.
Tại ngày 30/9/2026, tiền và các khoản tương đương tiền còn hơn 5.285 tỷ đồng, giảm 46,8% so với đầu năm.
Trong khi đó, tổng tài sản đạt hơn 83.459 tỷ đồng, tăng 14,3%; nợ phải trả hơn 73.210 tỷ đồng, tăng 10,5%. Vốn chủ sở hữu đạt hơn 10.249 tỷ đồng, tăng 52,3%.
Lợi nhuận sau thuế chưa phân phối vẫn âm hơn 23.263 tỷ đồng, dù đã cải thiện so với mức âm hơn 26.685 tỷ đồng đầu năm.
Những con số này cho thấy quá trình phục hồi tài chính của Vietnam Airlines vẫn chưa hoàn tất. Việc duy trì dòng tiền kinh doanh dương là yếu tố tích cực, nhưng doanh nghiệp vẫn cần cân đối nguồn lực cho hoạt động khai thác, đầu tư đội tàu bay và các kế hoạch phát triển dài hạn.
Trên thị trường, cổ phiếu HVN đang chịu áp lực điều chỉnh trong khoảng 1 tháng gần đây (giảm gần 10% trong vòng một tháng), do xu hướng chốt lời và phản ứng trước thông tin kinh doanh quý III.
Vốn hóa thị trường đạt hoảng 63.000 - 64.800 tỷ đồng, P/E quanh mức 15,1 lần.
Châu Anh

Ghế nóng ngân hàng liên tục đổi chủ trong quý cuối năm
Sầu riêng Việt bị Ukraine tăng kiểm soát, hàng loạt thị trường thay đổi quy định nhập khẩu
MSB được chấp thuận tăng vốn điều lệ lên tối đa 46.800 tỷ đồng
Giá vàng trong nước tăng tới 1 triệu đồng/lượng
Giá cà phê xuống sát ngưỡng 85.000 đồng/kg, trái chiều đà bứt phá của sàn thế giới
Vì sao nhiều ngân hàng vẫn hụt hơi lợi nhuận?
Doanh nghiệp chăn nuôi mắc kẹt giữa bài toán con giống, dòng vốn và chính sách
Bốn "ông lớn" ngành năng lượng đút túi tiền tỷ mỗi ngày nhờ mang tiền gửi ngân hàng
Cùng chuyên mục
Đặt cược 10.393 tỷ đồng vào Lotte, Phát Đạt đối mặt sức ép lãi vay
Thương vụ nhận chuyển nhượng 35% vốn tại Lotte Properties HCMC đưa Phát Đạt vào một khoản đầu tư quy mô lớn, với gần 8.834 tỷ đồng dư nợ vay MB liên quan. Trong khi tổng nợ vay tăng hơn gấp đôi, doanh thu 9 tháng của doanh nghiệp lại giảm hơn 81%, đặt ra bài toán cân đối dòng tiền và hiệu quả đầu tư.
Doanh thu Petrolimex cao nhất sàn, lợi nhuận 9 tháng tăng gần 60%
Petrolimex ghi nhận doanh thu hơn 373.200 tỷ đồng trong 9 tháng năm 2026, vượt Vingroup và đứng đầu thị trường chứng khoán. Đáng chú ý, hàng tồn kho tăng 111% so với đầu năm, còn dư nợ vay và thuê tài chính lên hơn 27.200 tỷ đồng.
Tôn Đông Á chuyển sàn HoSE: Lợi nhuận giảm 8%, công nợ JFE Shoji gần 2.000 tỷ đồng
CTCP Tôn Đông Á (GDA) chuẩn bị đưa hơn 149 triệu cổ phiếu GDA lên HoSE, song kết quả kinh doanh 9 tháng đầu năm 2026 chưa thực sự khả quan khi lợi nhuận sau thuế giảm 8%. Đáng chú ý, công nợ với hai pháp nhân thuộc JFE Shoji đã lên gần 2.000 tỷ đồng, chiếm hơn 70% tổng nợ phải trả người bán ngắn hạn.
Dòng tiền thận trọng, chứng khoán tháng 11 khó có "sóng" đồng thuận
Kết quả kinh doanh quý III khởi sắc tạo điểm tựa cho thị trường chứng khoán trong tháng 11. Tuy nhiên, áp lực bán ròng của khối ngoại, thanh khoản suy yếu và dòng tiền thận trọng khiến kỳ vọng bứt phá vẫn đối mặt nhiều thách thức.

Vinasun lỗ gần 55 tỷ đồng trong một quý, cổ phiếu xuống còn 5.490 đồng
Doanh thu quý III giảm 18,5%, biên lợi nhuận gộp thu hẹp còn 11,4%, trong khi khoản lỗ từ hoạt động kinh doanh và các hoạt động khác kéo kết quả của Vinasun xuống mức âm. Cổ phiếu VNS giảm 5,83% trong phiên 2/11, đưa vốn hóa doanh nghiệp về khoảng 372,55 tỷ đồng.
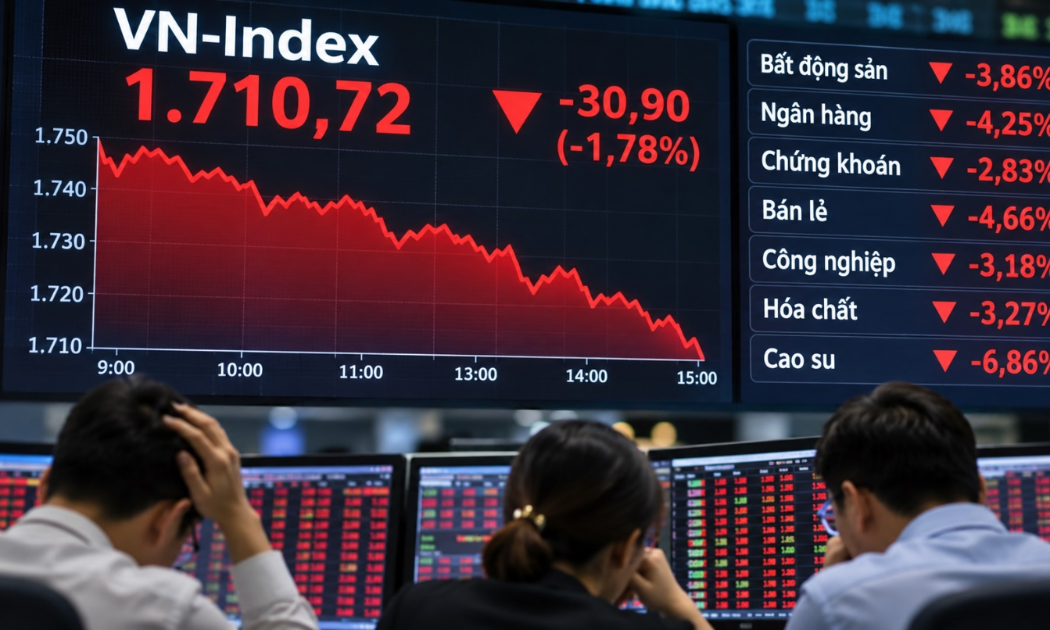
VN-Index mất gần 31 điểm, hàng loạt cổ phiếu đồng loạt giảm sâu
Áp lực bán gia tăng mạnh trong phiên chiều 2/11 khiến VN-Index giảm 30,9 điểm xuống 1.710,72 điểm. Hàng loạt mã thuộc nhóm ngân hàng, bất động sản, chứng khoán, bán lẻ và công nghiệp giảm sâu, nhiều cổ phiếu mất từ 4-7%.


 Infographic
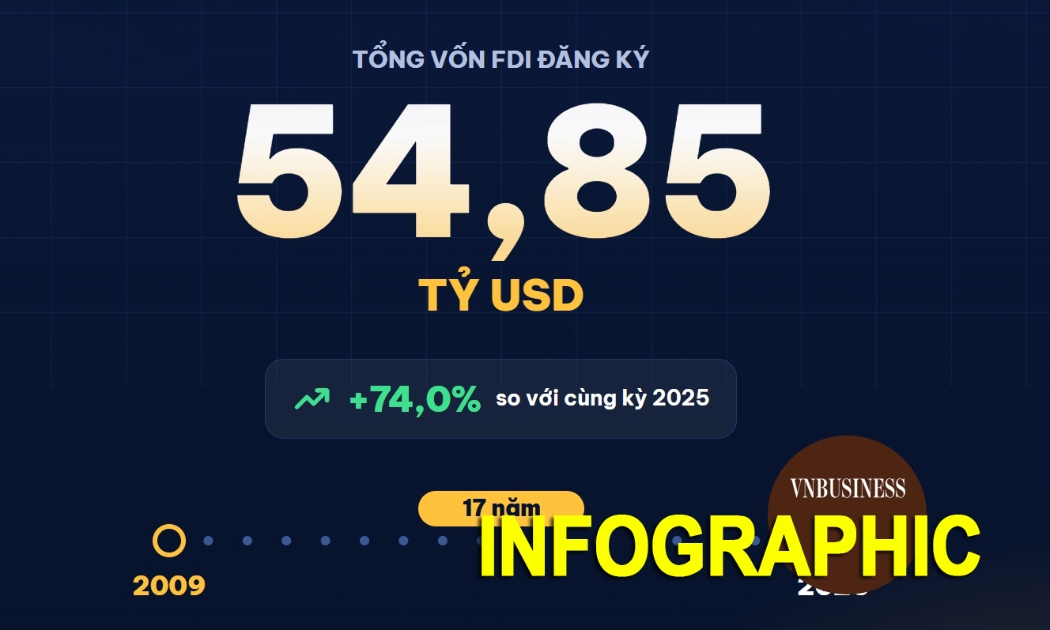
FDI vào Việt Nam 10 tháng đạt kỷ lục 17 năm
Theo Cục Thống kê (Bộ Tài chính), tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam tính đến ngày 31/10/2026 đạt 54,85 tỷ USD, tăng 74% so với cùng kỳ năm trước. Đây là mức cao nhất kể từ năm 2009.
Đừng bỏ lỡ

 Chung cư hạ nhiệt, giấc mơ an cư vẫn còn xa tầm với
Sau thời gian liên tục tăng nóng, thị trường chung cư Hà Nội bắt đầu xuất hiện những dấu hiệu điều chỉnh khi giá bán thứ cấp và thanh khoản cùng đi xuống. Tuy nhiên, giá nhà vẫn neo cao, nguồn cung căn hộ bình dân khan hiếm, khiến cơ hội sở hữu nhà...