


Viconship: Lợi nhuận giảm sâu, nợ vay tăng mạnh, dự kiến huy động gần 1.900 tỷ đồng từ cổ đông


Doanh thu tiếp tục tăng trưởng hai chữ số nhưng lợi nhuận quý III/2026 của Viconship giảm mạnh do chi phí tài chính tăng cao. Trong khi dư nợ vay vượt 8.400 tỷ đồng, doanh nghiệp lên kế hoạch phát hành thêm cổ phiếu để trả nợ ngân hàng và bổ sung vốn đầu tư.
Theo báo cáo tài chính quý III/2026, CTCP Container Việt Nam (Viconship, mã: VSC) ghi nhận doanh thu thuần gần 935 tỷ đồng, tăng 11% so với cùng kỳ. Giá vốn hàng bán chỉ tăng 4%, thấp hơn tốc độ tăng doanh thu, giúp lợi nhuận gộp đạt 389 tỷ đồng, tăng 22%. Biên lợi nhuận gộp theo đó cải thiện từ 38% lên 42%.
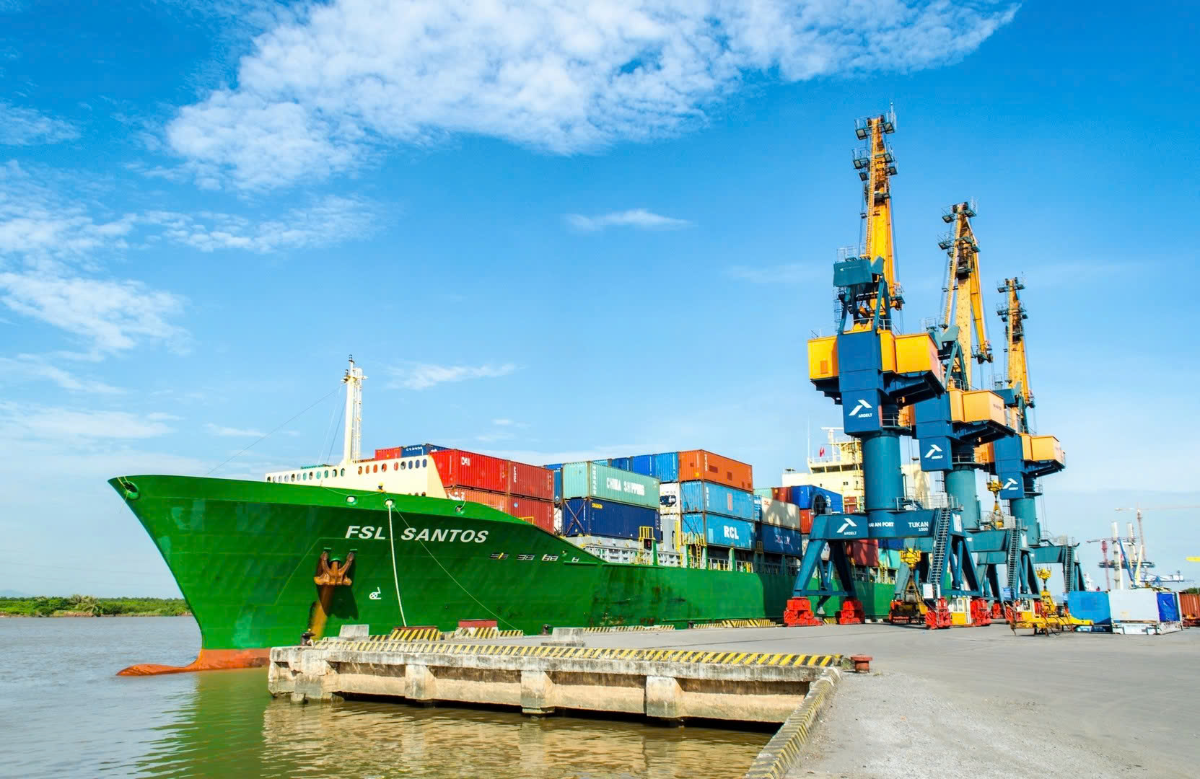
Doanh nghiệp cho biết kết quả tích cực chủ yếu đến từ hoạt động kinh doanh của các công ty con, đặc biệt là khối cảng biển. Việc nâng cao hiệu suất lao động và giảm chi phí khấu hao cũng góp phần cải thiện hiệu quả hoạt động.
Tuy nhiên, điểm đáng chú ý nằm ở chi phí tài chính. Trong quý III, khoản chi phí này tăng 184% so với cùng kỳ, từ 103 tỷ đồng lên 291 tỷ đồng. Riêng chi phí lãi vay lên tới 161 tỷ đồng, trở thành một trong những yếu tố gây sức ép lớn lên kết quả kinh doanh.
Dù doanh thu hoạt động tài chính tăng 70%, đạt gần 108 tỷ đồng, mức tăng này không đủ bù đắp chi phí vốn. Kết quả, Viconship chỉ ghi nhận 45 tỷ đồng lợi nhuận sau thuế trong quý III, giảm 61% so với cùng kỳ.
Lũy kế 9 tháng đầu năm, doanh thu thuần đạt 2.656 tỷ đồng, tăng gần 14%; lợi nhuận trước thuế đạt 446 tỷ đồng, giảm 2%, còn lợi nhuận sau thuế đạt 358 tỷ đồng, giảm 4%. Theo đó, doanh nghiệp mới thực hiện khoảng 59% kế hoạch sau ba quý.
Tại ngày 30/9/2026, tổng tài sản doanh nghiệp đạt 16.882 tỷ đồng, tăng hơn 30% so với đầu năm. Trong khi đó, tổng nợ phải trả lên tới 9.594 tỷ đồng, tăng khoảng 46%.
Đáng chú ý, dư nợ vay và nợ thuê tài chính đạt hơn 8.465 tỷ đồng, tăng khoảng 58% so với mức 5.374 tỷ đồng đầu năm. Khoản vay này chiếm phần lớn tổng nợ phải trả, cho thấy doanh nghiệp đang sử dụng đòn bẩy tài chính ở mức cao để phục vụ hoạt động đầu tư và mở rộng.
Trước đó, trong tháng 9/2026, Viconship đã thông qua phương án vay tối đa 2.200 tỷ đồng từ bốn công ty con nhằm tái cơ cấu dòng tiền, bổ sung vốn lưu động và đáp ứng nhu cầu tài chính ngắn hạn. Động thái này cho thấy nhu cầu vốn của doanh nghiệp không chỉ đến từ các dự án đầu tư dài hạn mà còn liên quan đến việc điều phối nguồn tiền trong hệ thống.
Một trong những khoản đầu tư đáng chú ý là thương vụ nhận chuyển nhượng 65% vốn tại Công ty TNHH Harbour City. Được biết, thương vụ gắn với kế hoạch triển khai dự án bất động sản trên khu đất khoảng 6.000 m² tại khu đô thị mới Ngã 5 – sân bay Cát Bi, Hải Phòng.
Để thực hiện thương vụ, Viconship từng vay 883 tỷ đồng tại HDBank Hải Phòng. Khoản vay có thời hạn 5 năm, lãi suất 10%/năm trong 6 tháng đầu, sau đó điều chỉnh định kỳ theo lãi suất cơ sở cộng biên độ 2,5%/năm. Tài sản bảo đảm gồm quyền sử dụng khu đất và phần vốn góp tại Harbour City.
Theo phương án vừa được thông qua, Viconship dự kiến chào bán hơn 187,1 triệu cổ phiếu cho cổ đông hiện hữu với giá 10.000 đồng/cp, tỷ lệ thực hiện quyền 2:1. Nếu hoàn tất, doanh nghiệp có thể thu về gần 1.872 tỷ đồng.
Trong đó, khoảng 883 tỷ đồng được ưu tiên trả nợ HDBank, 699 tỷ đồng dùng để thanh toán khoản vay tại Eximbank Hải Phòng và 290 tỷ đồng còn lại góp vốn vào Công ty TNHH Hải An Green Shipping Lines để phục vụ kế hoạch đóng mới tàu container.
Như vậy, khoảng 85% số tiền huy động dự kiến được sử dụng để trả nợ gốc, lãi vay, phần còn lại phục vụ đầu tư đội tàu. Việc phát hành giúp Viconship có thêm nguồn vốn chủ sở hữu để giảm áp lực nợ vay, nhưng đồng thời đặt cổ đông trước nhu cầu góp thêm vốn nếu muốn duy trì tỷ lệ sở hữu.
Bên cạnh câu chuyện nợ vay, danh mục đầu tư tài chính của Viconship cũng có nhiều biến động. Tại cuối tháng 9, giá trị chứng khoán kinh doanh đạt gần 2.697 tỷ đồng, tăng 176% so với đầu năm. Trong đó, khoản đầu tư vào GEX có giá gốc gần 1.488 tỷ đồng, EIB gần 486 tỷ đồng, VIX khoảng 291 tỷ đồng và PET khoảng 279 tỷ đồng.
Viconship đã xuất hiện trong danh sách cổ đông sở hữu trên 1% vốn điều lệ Eximbank với hơn 18,7 triệu cổ phiếu EIB, tương ứng 1,01% vốn ngân hàng. Điều này cho thấy doanh nghiệp vừa duy trì dư nợ vay, vừa trở thành cổ đông của chính Eximbank.
Trên thị trường, cổ phiếu VSC cũng đang chịu sức ép đáng kể. Phiên 2/11, VSC ở mức 13.250 đồng/cp, giảm khoảng 34,6% so với đầu năm. Mức giảm này lớn hơn đáng kể so với mức giảm khoảng 3,1% của VN-Index trong cùng giai đoạn.
Châu Anh
Hơn nửa triệu tỷ đồng tiền gửi của Kho bạc nằm tại ba ngân hàng quốc doanh
Giá cà phê chật vật giữ vùng 87.000 đồng/kg trước áp lực vụ mới
Doanh thu của Lizen tăng mạnh, nợ vay phình to, dòng tiền vẫn âm
Cú hích kép từ giá điện và xăng dầu hạ nhiệt áp lực lạm phát
Bốn "ông lớn" ngành năng lượng đút túi tiền tỷ mỗi ngày nhờ mang tiền gửi ngân hàng
Vàng miếng mất 2,7 triệu đồng, vàng nhẫn giảm 3,2 triệu đồng/lượng sau một tuần
Sen Vàng của CEO Phạm Thị Kim Dung nợ thuế hơn 3,5 tỷ đồng, hé lộ bức tranh tài chính phía sau doanh thu trăm tỷ
Cua lột giá 650.000 đồng/kg và bài toán của ngành cua Cà Mau
Cùng chuyên mục
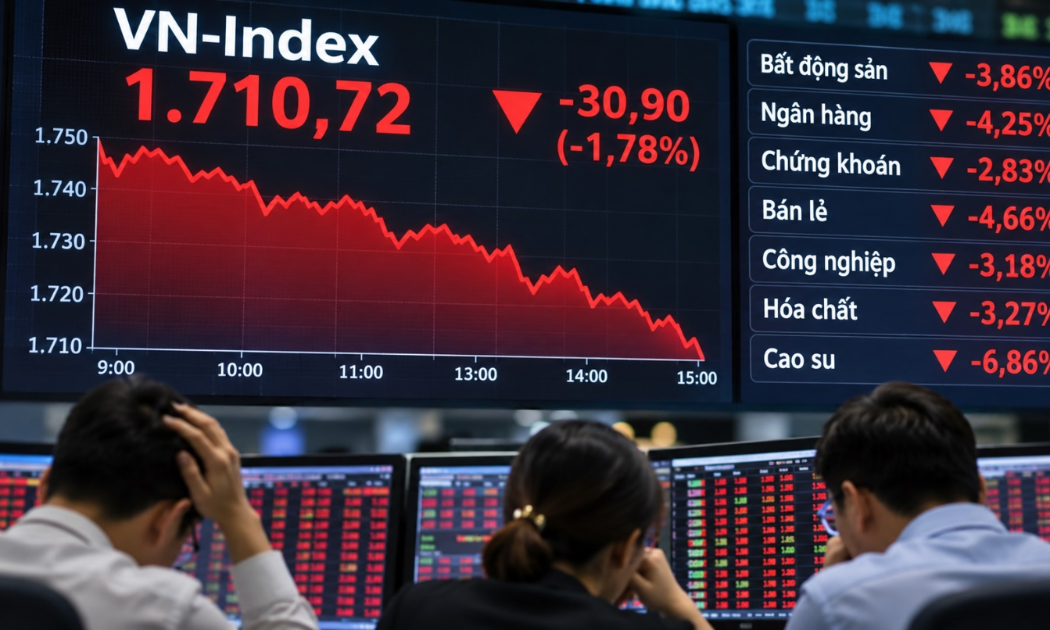
VN-Index mất gần 31 điểm, hàng loạt cổ phiếu đồng loạt giảm sâu
Áp lực bán gia tăng mạnh trong phiên chiều 2/11 khiến VN-Index giảm 30,9 điểm xuống 1.710,72 điểm. Hàng loạt mã thuộc nhóm ngân hàng, bất động sản, chứng khoán, bán lẻ và công nghiệp giảm sâu, nhiều cổ phiếu mất từ 4-7%.
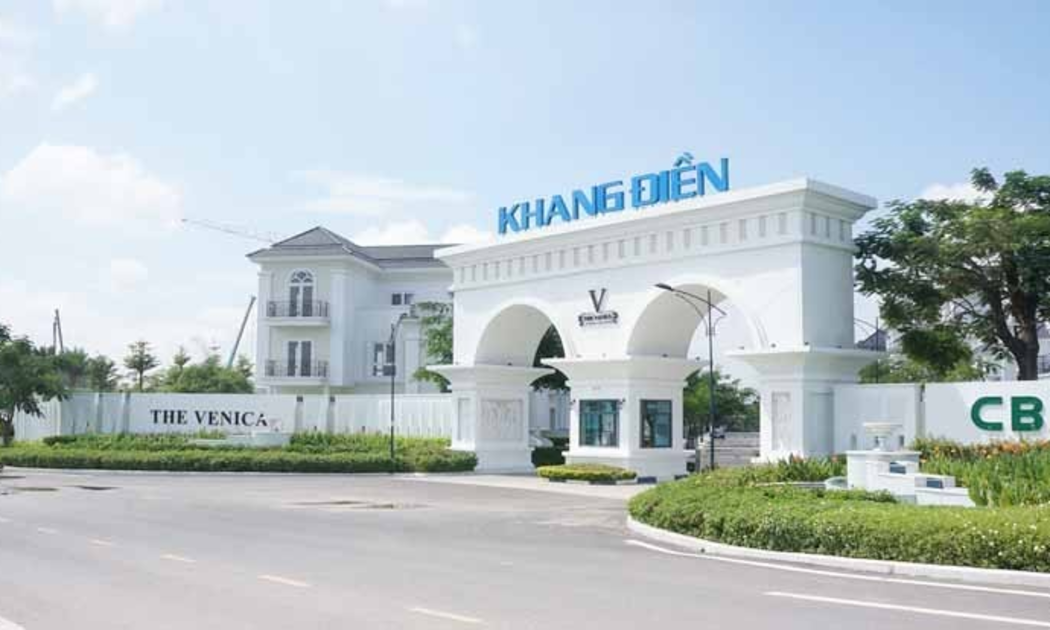
Khang Điền: Hàng tồn kho tiến sát 30.000 tỷ đồng, nợ phải trả tăng gần 80%
Hàng tồn kho chiếm hơn 69% tổng tài sản của Nhà Khang Điền vào cuối quý III/2026. Trong khi đó, dòng tiền kinh doanh đạt 470 tỷ đồng, còn dòng tiền tài chính đóng góp phần lớn vào mức tăng tiền mặt.
Lợi nhuận Big 3 tăng mạnh, cổ phiếu vẫn chịu áp lực điều chỉnh
Vietcombank, VietinBank và BIDV ghi nhận tổng lợi nhuận gần 110.000 tỷ đồng sau 9 tháng. Dù vậy, cổ phiếu VCB, CTG và BID vẫn chịu áp lực điều chỉnh, phản ánh sự thận trọng của dòng tiền trước những vấn đề về chất lượng tài sản và định giá.
Doanh nghiệp địa ốc lãi lớn, áp lực dòng tiền vẫn đè nặng cổ phiếu
Kết quả kinh doanh quý III/2026 ghi nhận nhiều điểm sáng về lợi nhuận tại các doanh nghiệp bất động sản, song áp lực nợ vay, chi phí tài chính và dòng tiền vẫn hiện hữu. Sự phân hóa này khiến cổ phiếu địa ốc khó có thể tăng đồng loạt.
Doanh thu tăng 12,5%, vì sao lợi nhuận quý III của Habeco giảm hơn 17%?
Doanh thu thuần quý III/2026 của Habeco tăng 12,5%, biên lợi nhuận gộp cải thiện, nhưng lợi nhuận sau thuế vẫn giảm hơn 17%. Nguyên nhân chủ yếu đến từ chi phí bán hàng và quản lý doanh nghiệp tăng mạnh.
Hòa Phát vượt kế hoạch lợi nhuận năm, cổ phiếu HPG vẫn ‘ì ạch’
Lợi nhuận sau thuế 9 tháng đầu năm 2026 của Hòa Phát đạt 23.746 tỷ đồng, vượt 8% kế hoạch cả năm. Tuy nhiên, kết quả kinh doanh khởi sắc chưa giúp cổ phiếu HPG bứt phá tương xứng.


 Infographic
'So găng' lợi nhuận 3 ngân hàng quốc doanh sau 9 tháng: Lương bình quân chạm 64,4 triệu đồng/tháng
Kết thúc 9 tháng năm 2026, Vietcombank tiếp tục dẫn đầu lợi nhuận trong nhóm ba ngân hàng quốc doanh với 40.440 tỷ đồng, tăng 22,1% so với cùng kỳ.
Đừng bỏ lỡ

 Đường cao tốc và bài toán 846.000 tỷ đồng
Việt Nam đặt mục tiêu đến năm 2030 hoàn thành trên 5.000 km đường bộ cao tốc, tạo động lực kết nối vùng và thúc đẩy tăng trưởng kinh tế. Tuy nhiên, để hiện thực hóa mục tiêu này, bài toán nguồn vốn đang đặt ra thách thức lớn khi nhu cầu đầu tư giai...