


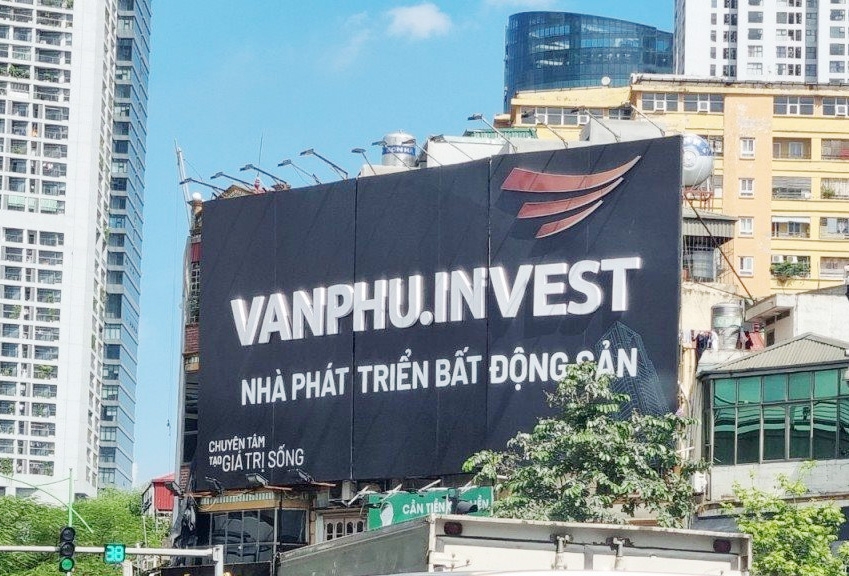
Văn Phú Invest âm hơn 1.500 tỷ đồng dòng tiền kinh doanh, nợ vay đến hạn gấp hơn 4 lần thanh khoản


Lũy kế 9 tháng năm 2026, doanh thu của Công ty Cổ phần Phát triển Bất động sản Văn Phú (mã VPI) tăng 56%, nhưng lợi nhuận của cổ đông công ty mẹ giảm 32%. Dòng tiền kinh doanh âm 1.534 tỷ đồng, nợ vay tăng thêm 1.328 tỷ đồng, và khoản vay phải trả trong vòng 12 tháng tới đã lớn gấp hơn 4 lần lượng tiền cùng đầu tư ngắn hạn doanh nghiệp đang nắm giữ.
Theo báo cáo tài chính hợp nhất giữa niên độ quý III/2026 do Văn Phú Invest lập ngày 30/10/2026, doanh thu thuần quý III đạt 155,1 tỷ đồng, giảm 60,8% so với mức 395,6 tỷ đồng cùng kỳ. Lợi nhuận gộp giảm 66,9%, còn 57,6 tỷ đồng. Lợi nhuận sau thuế quý III chỉ còn 20,2 tỷ đồng, bằng khoảng một phần sáu mức 119,0 tỷ đồng của quý III/2025.
Tính chung 9 tháng, doanh thu thuần đạt 1.284,4 tỷ đồng, tăng 55,9%, lợi nhuận gộp đạt 481,8 tỷ đồng, tăng 69%. Tuy nhiên lợi nhuận sau thuế hợp nhất giảm 15,9%, còn 221,1 tỷ đồng, và lợi nhuận thuộc về cổ đông công ty mẹ giảm 32,4%, từ 262,9 tỷ đồng xuống 177,8 tỷ đồng, do 43,3 tỷ đồng lợi nhuận thuộc về cổ đông không kiểm soát. Lãi cơ bản trên cổ phiếu giảm từ 821 đồng xuống 505 đồng, một phần do doanh nghiệp đã phát hành 320 tỷ đồng mệnh giá cổ phiếu để trả cổ tức.
Lợi nhuận giảm, chi phí vốn nằm trong giá trị dự án
Lợi nhuận gộp 9 tháng tăng mạnh, biên gộp cải thiện từ 34,6% lên 37,5%, nhưng phần lớn mức tăng này bị chi phí hấp thụ. Chi phí bán hàng 9 tháng lên 68,8 tỷ đồng, gấp 4,8 lần cùng kỳ, chi phí quản lý doanh nghiệp đạt 147,0 tỷ đồng. Quan trọng hơn, hai nguồn lợi nhuận từng nâng đỡ kết quả năm 2025 đã gần như biến mất. Doanh thu hoạt động tài chính giảm từ 173,6 tỷ đồng xuống 59,3 tỷ đồng, lợi nhuận từ công ty liên doanh, liên kết giảm từ 50,4 tỷ đồng xuống 2,0 tỷ đồng.
Điểm đáng chú ý nhất nằm ở chi phí vốn. Báo cáo kết quả kinh doanh ghi nhận chi phí lãi vay 9 tháng chỉ 35,8 tỷ đồng. Nhưng báo cáo lưu chuyển tiền tệ cho thấy doanh nghiệp đã chi 582,4 tỷ đồng tiền lãi vay trong cùng kỳ, gấp hơn 16 lần. Thuyết minh cho biết chi phí đi vay được vốn hóa trong kỳ là 150,7 tỷ đồng, cao hơn mức 87,9 tỷ đồng cùng kỳ năm trước, và tỷ lệ vốn hóa, được tính theo lãi suất bình quân gia quyền của các khoản vay, đã tăng từ 8,2% năm 2025 lên 12%.
Vốn hóa lãi vay vào giá trị dự án đang xây dựng là cách làm được chuẩn mực kế toán cho phép. Nhưng điều đó có nghĩa là phần lớn chi phí vốn của Văn Phú Invest không xuất hiện trên báo cáo kết quả kinh doanh kỳ này, mà được cộng dồn vào giá thành dự án. Khi sản phẩm được bàn giao, khoản chi phí này sẽ đi vào giá vốn. Nếu giá bán không đủ bù, biên lợi nhuận các kỳ sau sẽ chịu sức ép, đặc biệt khi chi phí vay bình quân đã ở mức 12% một năm.
Dòng tiền âm, nợ đến hạn dồn vào 12 tháng tới
Trong 9 tháng, dòng tiền thuần từ hoạt động kinh doanh của Văn Phú Invest âm 1.534,2 tỷ đồng, trong khi cùng kỳ năm trước dương 180,9 tỷ đồng. Hoạt động kinh doanh tạo ra 353,1 tỷ đồng trước biến động vốn lưu động, nhưng riêng hàng tồn kho đã hút 2.032,7 tỷ đồng tiền mặt.
Hàng tồn kho tại ngày 30/9/2026 đạt 6.948,3 tỷ đồng, tăng 1.689,9 tỷ đồng so với đầu năm và chiếm 41,7% tổng tài sản. Riêng dự án Vlasta Thủy Nguyên (Hải Phòng) có giá trị 4.979,8 tỷ đồng, tăng 1.310,6 tỷ đồng, tương đương gần 30% tổng tài sản. Trong khi đó, tiền khách hàng trả trước cho dự án này chỉ còn 287,0 tỷ đồng, giảm từ 543,1 tỷ đồng đầu năm, tức chỉ bằng khoảng 5,8% giá trị đã đầu tư. Dự án Vlasta Phú Thuận (TP. Hồ Chí Minh) có giá trị dở dang 1.308,1 tỷ đồng, với 553,8 tỷ đồng tiền khách hàng ứng trước.
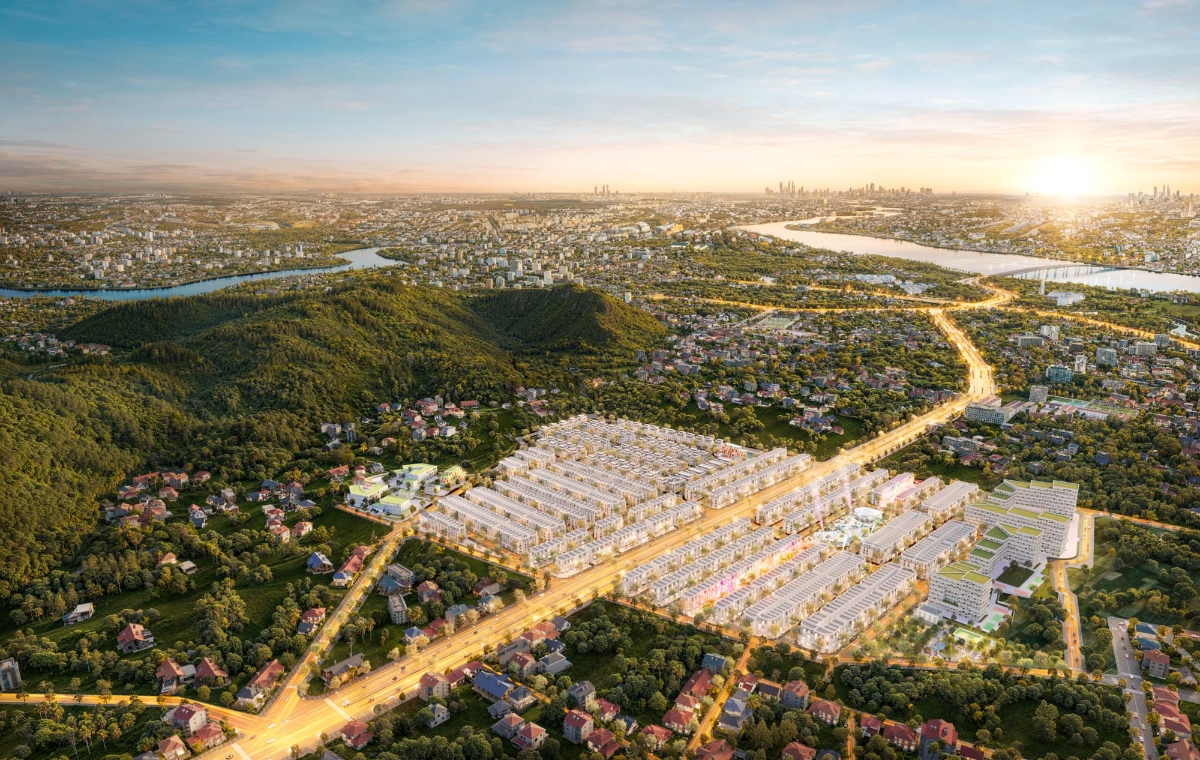
Ngoài hàng tồn kho, doanh nghiệp còn 2.747,5 tỷ đồng chi phí dở dang tại dự án BT đoạn tuyến kết nối từ đường Phạm Văn Đồng đến nút giao Gò Dưa, Quốc lộ 1, tương đương 16,5% tổng tài sản, với khoản dự phòng 210,8 tỷ đồng. Theo hợp đồng BT, UBND TP. Hồ Chí Minh có trách nhiệm bàn giao một số khu đất để thanh toán, và doanh nghiệp đang làm việc với cơ quan có thẩm quyền để được nhận bàn giao. Nói cách khác, khả năng thu hồi khoản vốn lớn thứ hai của doanh nghiệp phụ thuộc vào tiến độ giao đất của cơ quan nhà nước.
Để bù đắp, Văn Phú Invest tăng vay. Tổng vay tại ngày 30/9/2026 đạt 7.617,0 tỷ đồng, tăng 1.327,9 tỷ đồng, tương đương 21,1% so với đầu năm, trong đó trái phiếu chiếm 2.911,5 tỷ đồng. Vay ngắn hạn, bao gồm các khoản vay dài hạn đến hạn trả, đạt 2.504,3 tỷ đồng, gấp 2,3 lần đầu năm.
Trong đó có 1.318,4 tỷ đồng vay ngân hàng dài hạn đến hạn, riêng tại VPBank là 849,8 tỷ đồng, 649,1 tỷ đồng trái phiếu đáo hạn tháng 1/2027 và 214,7 tỷ đồng vay tín chấp của các cá nhân với lãi suất 12% một năm, đáo hạn chậm nhất tháng 12/2026.
Đặt cạnh đó, tiền và tương đương tiền chỉ còn 465,7 tỷ đồng, giảm từ 706,1 tỷ đồng đầu năm, cộng với 120,3 tỷ đồng đầu tư nắm giữ đến ngày đáo hạn. Khoản vay phải trả trong 12 tháng tới vì vậy gấp khoảng 4,3 lần tổng thanh khoản này. Trong số tiền gửi, có 57,2 tỷ đồng là kinh phí bảo trì các căn hộ đã bàn giao, sẽ được chuyển cho ban quản trị tòa nhà. Nợ vay ròng tăng từ khoảng 5.434 tỷ đồng lên khoảng 7.031 tỷ đồng, và tỷ lệ nợ vay ròng trên vốn chủ sở hữu tăng từ khoảng 0,99 lần lên 1,22 lần.
Cấu trúc tài sản bảo đảm cũng đáng lưu ý. Nhiều lô trái phiếu và một khoản vay ngân hàng ngắn hạn được bảo đảm bằng cổ phiếu VPI do bên thứ ba nắm giữ. Cộng các khoản được nêu trong thuyết minh, tổng số cổ phiếu dùng làm tài sản bảo đảm là 110,25 triệu cổ phiếu, tương đương khoảng 31,3% trong 352,05 triệu cổ phiếu đã phát hành. Giá trị một phần đáng kể tài sản bảo đảm vì vậy phụ thuộc trực tiếp vào thị giá của chính cổ phiếu VPI.
Trong khi đi vay với chi phí bình quân 12%, doanh nghiệp vẫn đang có 1.444,5 tỷ đồng nằm ở hai khoản ngoài các dự án tự triển khai. Khoản thứ nhất là 569,5 tỷ đồng đặt cọc hợp tác đầu tư với Công ty TNHH Đầu tư Hàn Tiên cho một dự án tại TP. Hồ Chí Minh, tăng 333,5 tỷ đồng trong 9 tháng, theo một hợp đồng nguyên tắc chưa phải hợp đồng hợp tác chính thức, trong đó doanh nghiệp được hưởng lợi nhuận cố định trên số tiền đã góp. Khoản thứ hai là 875 tỷ đồng góp vốn vào Công ty TNHH Đầu tư Red River, chuyển từ khoản đặt cọc nhận chuyển nhượng vốn ghi nhận cuối năm 2025, mà doanh nghiệp cho biết chưa xác định được giá trị hợp lý do chưa có đủ thông tin. Ngoài ra, nợ xấu được ghi nhận là 74,4 tỷ đồng, giá trị có thể thu hồi chỉ 16,9 tỷ đồng, trong đó riêng khoản tạm ứng cho nhân viên là 46,5 tỷ đồng.
Văn Phú Invest vẫn có những điểm tựa nhất định, gồm biên lợi nhuận gộp 37,5% và 1.076 tỷ đồng tiền khách hàng ứng trước. Nhưng với hơn 2.500 tỷ đồng nợ vay đến hạn trong vòng một năm, trong đó 649 tỷ đồng trái phiếu đáo hạn ngay tháng 1/2027, câu hỏi nhà đầu tư cần doanh nghiệp trả lời là nguồn trả nợ sẽ đến từ đâu? bán hàng tại các dự án Vlasta (Vlasta - Thuỷ Nguyên, Hải Phòng, Vlasta Premier - Phú Thuận TP.HCM, Vlasta Premier - Phú Hội, TP. Huế), tiến độ nhận đất từ dự án BT, thu hồi các khoản đặt cọc và góp vốn bên ngoài, hay tiếp tục đảo nợ?!
Trần Lân
SHB hợp tác cùng Cục Thuế thúc đẩy chuyển đổi số, hỗ trợ doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh
6.700 tỷ đồng giảm thuế: Cú hích dòng tiền cho hàng triệu hộ kinh doanh, doanh nghiệp
Petrosetco đối mặt áp lực dòng tiền, chi phí lãi vay tăng 73%
Giá cà phê xuống sát ngưỡng 85.000 đồng/kg, trái chiều đà bứt phá của sàn thế giới
Sầu riêng Việt bị Ukraine tăng kiểm soát, hàng loạt thị trường thay đổi quy định nhập khẩu
Doanh nghiệp chăn nuôi mắc kẹt giữa bài toán con giống, dòng vốn và chính sách
Bốn "ông lớn" ngành năng lượng đút túi tiền tỷ mỗi ngày nhờ mang tiền gửi ngân hàng
Cùng chuyên mục
Lợi nhuận công ty chứng khoán giảm gần 43%, cuộc đua tăng vốn đối mặt phép thử
Dù vốn chủ sở hữu toàn ngành đạt khoảng 423.000 tỷ đồng, tăng 13% so với đầu năm, lợi nhuận sau thuế quý III/2026 chỉ còn khoảng 8.600 tỷ đồng. Áp lực cạnh tranh môi giới, tự doanh suy yếu và rủi ro từ dư nợ margin cao đang đặt hiệu quả kinh doanh của các công ty chứng khoán trước thách thức mới.
VN-Index thủng mốc tâm lý 1.700 điểm, dòng tiền bắt đáy xuất hiện
Áp lực bán tại nhóm cổ phiếu vốn hóa lớn, đặc biệt là VIC, kéo VN-Index giảm hơn 11 điểm và đánh mất mốc 1.700 điểm. Trong khi đó, dòng tiền bắt đáy giúp nhiều nhóm cổ phiếu hồi phục, nổi bật là thép.
Doanh thu vượt 11.200 tỷ đồng, Coteccons vẫn phải đối mặt áp lực dòng tiền
Coteccons ghi nhận doanh thu hơn 11.268 tỷ đồng trong quý I niên độ 2027, tăng hơn 51% so với cùng kỳ. Dù vậy, dòng tiền kinh doanh tiếp tục âm, trong khi công nợ phải thu lớn và chi phí lãi vay tăng hơn 3,5 lần đang đặt ra bài toán cân đối vốn lưu động.
Vietnam Airlines tăng doanh thu, lợi nhuận vẫn chịu sức ép lớn
Doanh thu tăng trưởng nhưng lợi nhuận 9 tháng đầu năm của Vietnam Airlines giảm gần 42% so với cùng kỳ. Áp lực chi phí nhiên liệu cùng dòng tiền đầu tư âm hơn 11.223 tỷ đồng đặt ra những thách thức đối với quá trình phục hồi tài chính và triển vọng cổ phiếu.
Đặt cược 10.393 tỷ đồng vào Lotte, Phát Đạt đối mặt sức ép lãi vay
Thương vụ nhận chuyển nhượng 35% vốn tại Lotte Properties HCMC đưa Phát Đạt vào một khoản đầu tư quy mô lớn, với gần 8.834 tỷ đồng dư nợ vay MB liên quan. Trong khi tổng nợ vay tăng hơn gấp đôi, doanh thu 9 tháng của doanh nghiệp lại giảm hơn 81%, đặt ra bài toán cân đối dòng tiền và hiệu quả đầu tư.
Doanh thu Petrolimex cao nhất sàn, lợi nhuận 9 tháng tăng gần 60%
Petrolimex ghi nhận doanh thu hơn 373.200 tỷ đồng trong 9 tháng năm 2026, vượt Vingroup và đứng đầu thị trường chứng khoán. Đáng chú ý, hàng tồn kho tăng 111% so với đầu năm, còn dư nợ vay và thuê tài chính lên hơn 27.200 tỷ đồng.


 Infographic
FDI vào Việt Nam 10 tháng đạt kỷ lục 17 năm
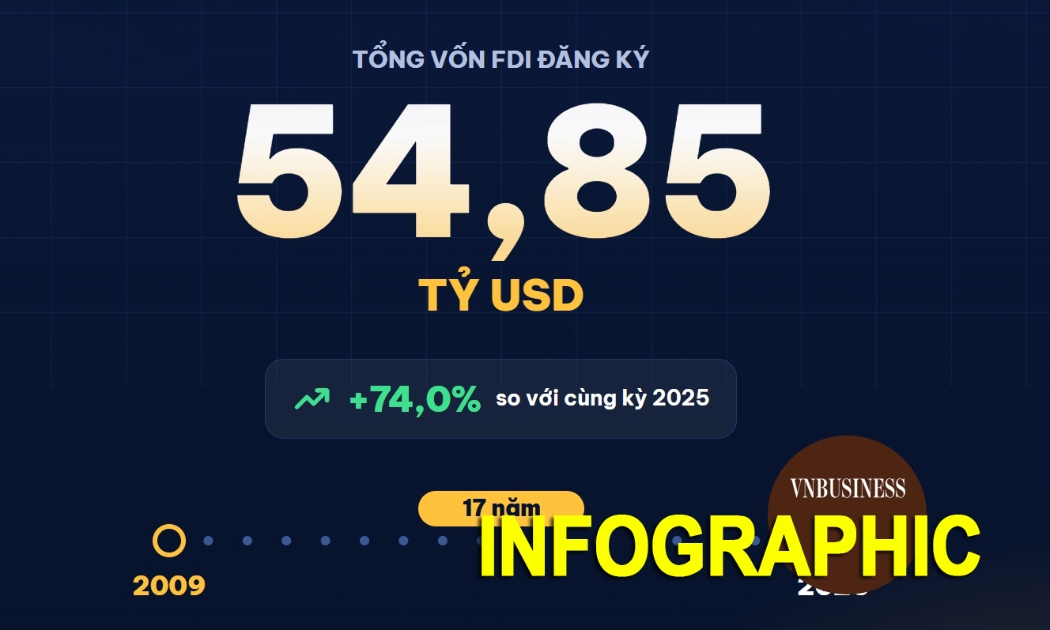
Theo Cục Thống kê (Bộ Tài chính), tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam tính đến ngày 31/10/2026 đạt 54,85 tỷ USD, tăng 74% so với cùng kỳ năm trước. Đây là mức cao nhất kể từ năm 2009.
Đừng bỏ lỡ

 Chung cư hạ nhiệt, giấc mơ an cư vẫn còn xa tầm với
Sau thời gian liên tục tăng nóng, thị trường chung cư Hà Nội bắt đầu xuất hiện những dấu hiệu điều chỉnh khi giá bán thứ cấp và thanh khoản cùng đi xuống. Tuy nhiên, giá nhà vẫn neo cao, nguồn cung căn hộ bình dân khan hiếm, khiến cơ hội sở hữu nhà...