


Bất động sản có thể trông chờ lãi suất giảm để phục hồi thanh khoản?


Lãi suất cho vay bắt đầu có dấu hiệu hạ nhiệt sau chỉ đạo của Ngân hàng Nhà nước, tuy nhiên chi phí vốn vẫn ở mức cao, sức mua suy yếu và khả năng chi trả của người dân hạn chế khiến thanh khoản thị trường chưa thể bứt tốc.
Tại họp báo Chính phủ vừa qua, Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho biết nhà điều hành đã yêu cầu các tổ chức tín dụng tiết giảm chi phí, chia sẻ lợi nhuận với khách hàng nhằm hạ mặt bằng lãi suất.
Tác động chưa đủ mạnh
Theo đó, các ngân hàng đã điều chỉnh lãi suất huy động niêm yết, trong đó nhóm ngân hàng thương mại nhà nước và ngân hàng nước ngoài giảm phổ biến 0,5 điểm phần trăm, còn các ngân hàng thương mại cổ phần giảm 0,5-0,7 điểm phần trăm.
Lãi suất cho vay thực tế đối với các khoản vay phát sinh mới cuối tháng 10 giảm 0,2-0,5% so với đầu tháng. Hơn 20 ngân hàng cũng công bố các gói tín dụng ưu đãi dành cho sản xuất, kinh doanh và lĩnh vực ưu tiên.
Động thái này được kỳ vọng tạo thêm dư địa cho thị trường bất động sản, vốn đang chịu sức ép lớn từ chi phí vốn. Tuy nhiên, thực tế giao dịch cho thấy việc giảm lãi suất bước đầu chưa đủ để đảo chiều tâm lý người mua.
Số liệu của Savills ghi nhận Hà Nội tiêu thụ khoảng 3.800 căn hộ trong quý III/2026, giảm 17% so với quý trước, đưa tổng lượng giao dịch 9 tháng lên khoảng 13.600 căn.
Bà Đỗ Thị Thu Hằng, Giám đốc cấp cao Bộ phận Nghiên cứu và Tư vấn Savills Hà Nội, nhận định kết quả này đã cải thiện đáng kể so với đáy năm 2023 nhưng chưa thể chạm tới đỉnh của chu kỳ 2024-2025. Những điều chỉnh lãi suất từ cuối năm 2025 bắt đầu tác động rõ hơn đến quyết định tài chính của người dân trong năm 2026.
Rào cản lớn nhất hiện nay là khoảng cách giữa giá nhà và khả năng chi trả. Lãi suất vay mua nhà phổ biến khoảng 10-11%/năm trong thời gian ưu đãi, sau đó có thể tăng lên 12-15%/năm khi chuyển sang lãi suất thả nổi.
Với giá sơ cấp bình quân khoảng 107 triệu đồng/m2, một căn hộ 70m2 có giá khoảng 7,5 tỷ đồng. Đây là khoản tiền tương đương gần 21 năm tổng thu nhập của gia đình có 2 người với mức thu nhập cộng lại 30 triệu đồng/tháng, nếu toàn bộ thu nhập được dành để mua nhà.
Giả sử người mua vay 70% giá trị căn hộ, tương đương 5,24 tỷ đồng trong 20 năm, với lãi suất 10%/năm, khoản trả góp đều cả gốc và lãi khoảng 50,6 triệu đồng/tháng. Nếu lãi suất tăng lên 12%, số tiền này khoảng 57,7 triệu đồng; ở mức 15%, lên tới 69 triệu đồng.
Dù chỉ là phép tính giả định, những con số trên cho thấy chỉ một vài điểm phần trăm lãi suất cũng có thể khiến nghĩa vụ tài chính vượt xa khả năng chi trả của nhiều gia đình.
Trước sức ép thanh khoản, doanh nghiệp chuyển sang chiết khấu, hỗ trợ lãi suất và giãn tiến độ thanh toán thay vì giảm trực tiếp giá niêm yết. Tuy nhiên, những ưu đãi này không đồng nghĩa giá nhà thực sự trở nên dễ tiếp cận.
Dư địa giảm lãi suất không còn nhiều?
Theo TS. Cấn Văn Lực, Chuyên gia kinh tế trưởng BIDV, khả năng giảm lãi suất trong giai đoạn hiện nay đối diện những giới hạn nhất định. Muốn giảm lãi suất cho vay bền vững, ngân hàng phải có nguồn vốn đầu vào với chi phí hợp lý, đồng thời bảo đảm thanh khoản và an toàn hoạt động.
Với bất động sản, dư địa giảm lãi suất càng hạn chế do đây là lĩnh vực sử dụng lượng vốn tín dụng lớn, thời gian thu hồi vốn kéo dài và rủi ro thanh khoản gia tăng.
Theo ông Lực, dư nợ tín dụng bất động sản hiện chiếm khoảng 25% tổng dư nợ toàn hệ thống. Đến cuối tháng 9/2026, chênh lệch giữa tổng dư nợ tín dụng và tiền gửi tại các ngân hàng lên tới khoảng 2 triệu tỷ đồng, phản ánh áp lực cân đối nguồn vốn.
Đồng quan điểm, TS. Nguyễn Thị Ngọc Hà, chuyên gia tài chính, phân tích việc giảm lãi suất đối với các khoản vay trung và dài hạn như tín dụng bất động sản khó có thể triển khai trên diện rộng nếu ảnh hưởng đến biên lợi nhuận và khả năng cân đối vốn của ngân hàng.
Trong định hướng điều hành hiện nay, dòng vốn cần ưu tiên sản xuất, kinh doanh, khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số và chuyển đổi xanh. Tín dụng bất động sản vẫn phải gắn với yêu cầu kiểm soát rủi ro, bảo đảm an toàn hệ thống.
Điều đó có nghĩa, ngay cả khi lãi suất tại các lĩnh vực ưu tiên giảm, người mua nhà thương mại chưa chắc được hưởng mức điều chỉnh tương ứng.
Theo ông Nguyễn Anh Quê, Chủ tịch Tập đoàn G6, tác động thực tế của chỉ đạo giảm lãi suất đến thị trường bất động sản vẫn cần thêm thời gian kiểm chứng. Sau đợt chỉ đạo hồi tháng 5, lãi suất không giảm như kỳ vọng, thậm chí lãi suất huy động và cho vay còn tăng.
Ông Quê cho rằng khả năng điều chỉnh giữa các ngân hàng cũng không đồng đều. Những ngân hàng lớn có thể có dư địa giảm lãi suất, trong khi các ngân hàng thương mại tư nhân đã huy động vốn với chi phí cao sẽ khó giảm lãi suất cho vay hơn.
Đặc biệt, các thông báo giảm lãi suất hiện chủ yếu hướng đến khoản vay giải ngân mới thuộc lĩnh vực ưu tiên và sản xuất, kinh doanh, chưa phải chính sách giảm lãi suất diện rộng cho bất động sản.
Khảo sát của DXS-FERI cho thấy đến tháng 9/2026, lãi suất vay mua nhà ưu đãi phổ biến 9,8-11,5%/năm trong 12 tháng đầu, sau đó có thể tăng lên 13-16%/năm. DKRA Consulting cũng ghi nhận lãi suất vay mua nhà bình quân quý III khoảng 9-12%/năm, trong khi lãi suất thả nổi phổ biến 13-15%/năm.
Dẫu chưa thể tạo tác động quá lớn đến sức cầu thị trường, các chính sách hỗ trợ lãi suất và giãn tiến độ thanh toán nhiều khả năng tiếp tục được sử dụng để kích cầu trong thời gian tới. Tuy nhiên, giảm lãi suất chỉ là một điều kiện để khơi thông thị trường, không phải giải pháp giải quyết mọi điểm nghẽn.
Khi giá nhà vượt xa thu nhập, tín dụng bất động sản chưa được ưu tiên và khả năng trả nợ của người mua còn hạn chế, dòng vốn dù có rẻ thật cũng khó tạo ra cú hích đủ mạnh. Thị trường chỉ có thể phục hồi bền vững khi chi phí vốn được kiểm soát, nguồn cung phù hợp hơn với nhu cầu thực, giá bán có tính cạnh tranh và người mua có đủ niềm tin vào khả năng duy trì nghĩa vụ tài chính dài hạn.
Hưng Nguyên
Bà Mai Kiều Liên cùng Vinamilk ba năm liền góp mặt trong hai bảng xếp hạng danh giá của Fortune
Giá xăng dầu giảm sâu, xăng E10 còn hơn 21.000 đồng/lít
Từ năm 2029, nhiều loại vật liệu xây dựng phải dán nhãn năng lượng
Sau đợt rà soát của cơ quan quản lý, Grab phải chi gần 3.000 tỷ đồng để làm gì?
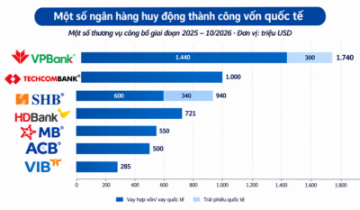
Hàng tỷ USD vốn ngoại ồ ạt chảy về các ngân hàng Việt trước thềm phiên hoán đổi 2 tỷ USD
Từng bị đưa vào diện kiểm tra thuế, VNG bất ngờ báo lãi nghìn tỷ sau 5 năm thua lỗ
Đóng mã số thuế: Không được ép người nộp thuế từ chối nhận tiền hoàn
Hà Nội vượt dự toán thu ngân sách cả năm, TP.HCM cần gần 90.000 tỷ đồng/tháng
Cùng chuyên mục
Nhà ở xã hội chiếm gần 70% nguồn cung nhà ở hình thành trong tương lai, giá chạm đỉnh gần 30 triệu đồng/m2
Theo thống kê từ Sở Xây dựng 17 tỉnh, thành phố, trong tháng 10/2026, cả nước có 52 dự án với gần 21.800 sản phẩm đủ điều kiện mở bán nhà ở hình thành trong tương lai. Đáng chú ý, nhà ở xã hội (NOXH) chiếm áp đảo với 39 dự án, cung cấp gần 17.200 căn, mức cao nhất trong 10 tháng.
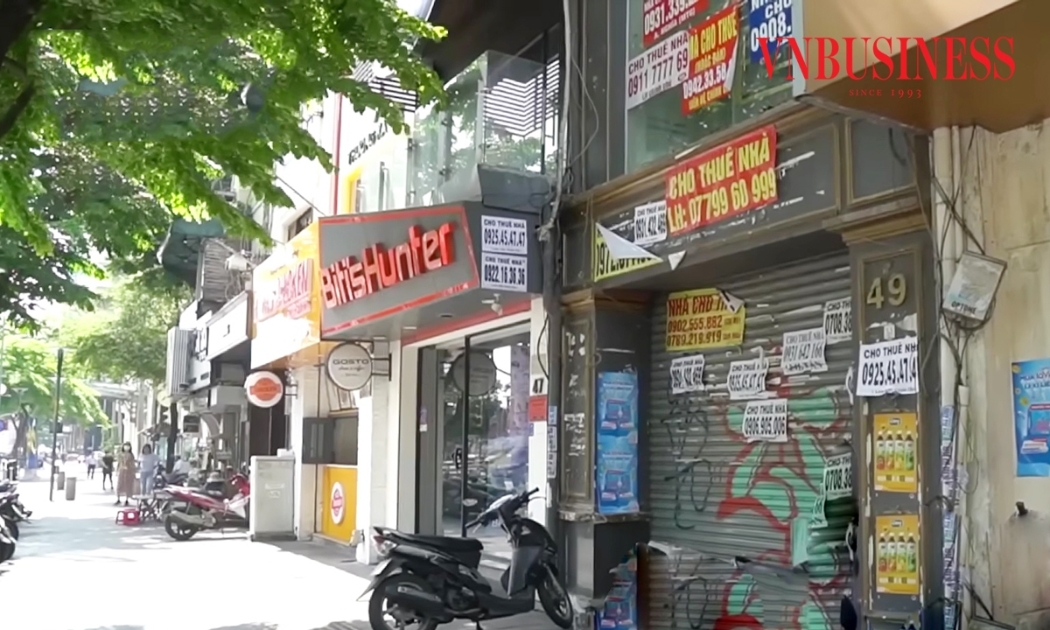
'Sóng rời bỏ' khỏi mặt bằng nhà phố trung tâm chưa dứt?
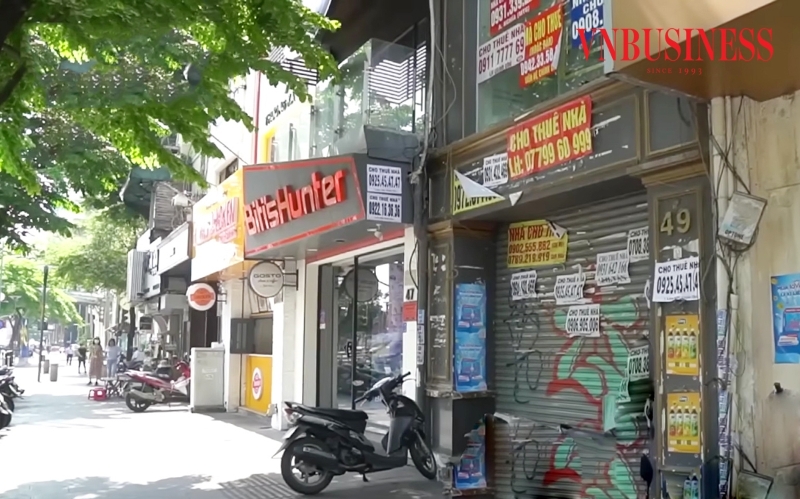
Thị trường nhà phố cho thuê tại TP.HCM vẫn chưa tìm được nhịp phục hồi rõ rệt. Nhiều tuyến đường thương mại xuất hiện dày đặc mặt bằng bỏ trống, trong khi chủ nhà dè dặt giảm giá, còn khách thuê ngày càng tính toán kỹ hiệu quả kinh doanh.
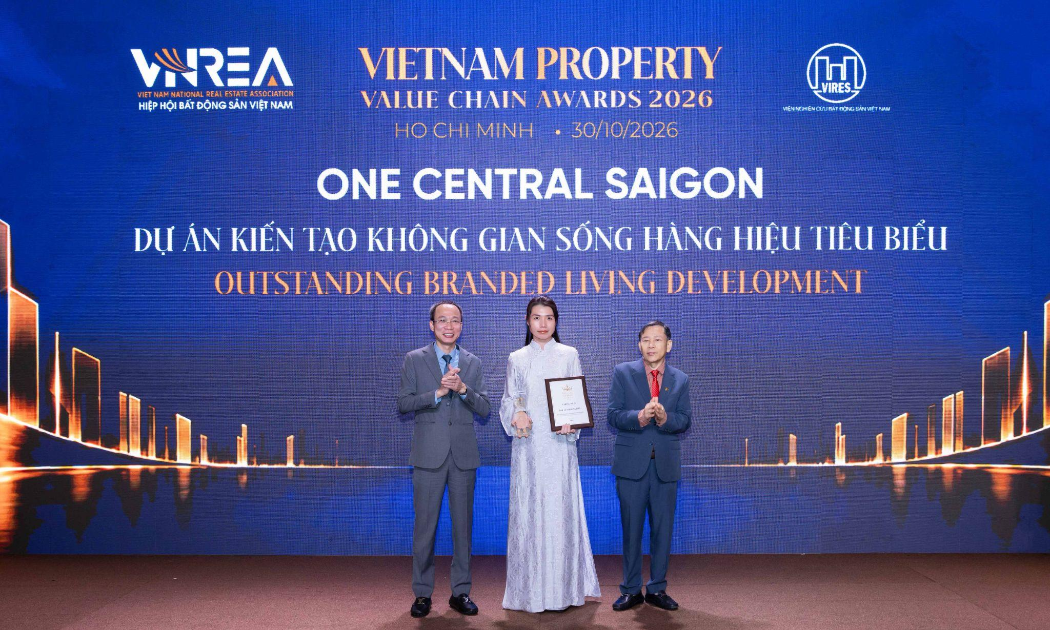
Từ chất lượng sản phẩm đến hệ năng lực dẫn dắt giá trị: Khi chuẩn mực trở thành lợi thế cạnh tranh cốt lõi
Trong bối cảnh thị trường bước vào giai đoạn cạnh tranh dựa trên chất lượng thực và năng lực tạo giá trị bền vững, chuẩn mực ngày càng trở thành nền tảng định hình cách doanh nghiệp phát triển sản phẩm, tổ chức vận hành và xây dựng lợi thế dài hạn.
Vốn ngoại vào bất động sản đổi 'khẩu vị', hết thời 'cá lớn nuốt cá bé'
Thay vì trực tiếp thâu tóm dự án hay tự phát triển quỹ đất, ngày càng nhiều nhà đầu tư nước ngoài lựa chọn góp vốn, thành lập liên doanh với doanh nghiệp trong nước để gia nhập đường đua bất động sản.
Biệt thự biển bên miền sinh quyển Cần Giờ: Chốn sống giàu trải nghiệm, gia tài hạnh phúc cho thế hệ sau
Một căn nhà có thể được trao lại cho con cháu, nhưng để trở thành gia sản được nhiều thế hệ mong muốn gắn bó và gìn giữ, tài sản ấy cần mang lại những giá trị vượt ra ngoài không gian sống. Đó chính là giá trị tích sản của biệt thự biển tại siêu đô thị Vinhomes Green Paradise phía Đông Nam TP.HCM, nơi mỗi thành viên có điều kiện phát triển, tận hưởng cuộc sống và vun đắp những ký ức chung.
Doanh nghiệp địa ốc phân hóa lợi nhuận: Kẻ lãi nghìn tỷ, người chật vật giữ dòng tiền
Thị trường bất động sản bước vào những tháng cuối năm 2026 với bức tranh kinh doanh ngày càng phân hóa. Trong khi một số doanh nghiệp ghi nhận lợi nhuận hàng nghìn tỷ đồng, thì không ít đơn vị chứng kiến lợi nhuận lao dốc.


 Infographic
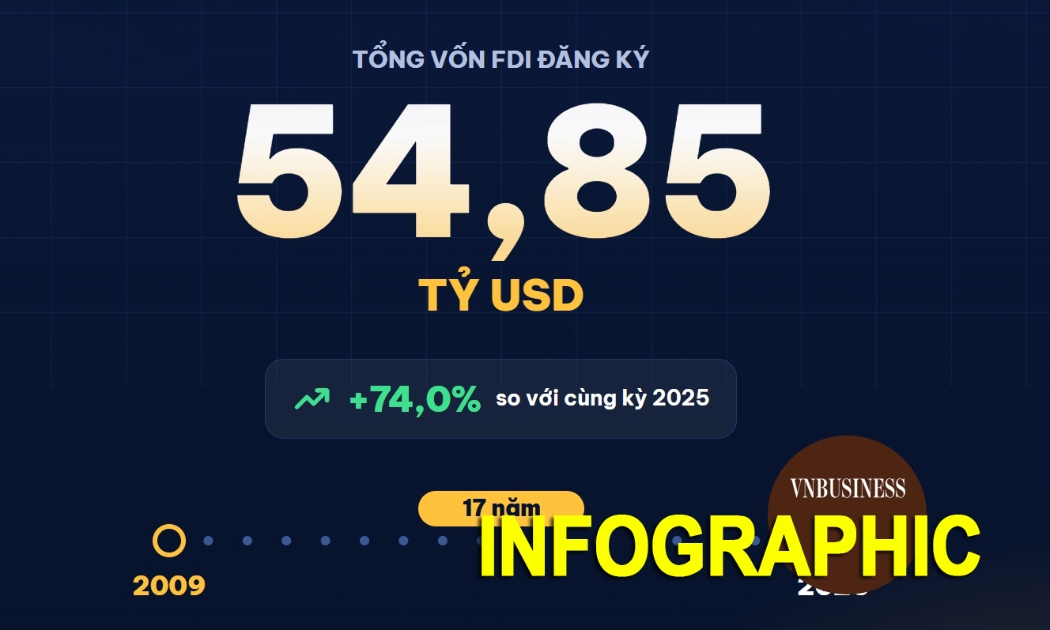
FDI vào Việt Nam 10 tháng đạt kỷ lục 17 năm
Theo Cục Thống kê (Bộ Tài chính), tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam tính đến ngày 31/10/2026 đạt 54,85 tỷ USD, tăng 74% so với cùng kỳ năm trước. Đây là mức cao nhất kể từ năm 2009.
Đừng bỏ lỡ

 Núi thắt thuế giá trị gia tăng: Bao giờ dòng tiền được khơi thông?
Hoàn thuế giá trị gia tăng không chỉ là câu chuyện thủ tục hành chính mà còn liên quan trực tiếp đến dòng tiền và sức khỏe tài chính của doanh nghiệp. Dù ngành Thuế đã đẩy mạnh cải cách, số tiền hoàn thuế tăng mạnh, nhiều vướng mắc về chính sách và...