Ngân hàng dành 3-5% tổng dư nợ tham gia vào tổ hợp tín dụng
Chọn cỡ chữ
Ngân hàng dành 3-5% tổng dư nợ tham gia vào tổ hợp tín dụng
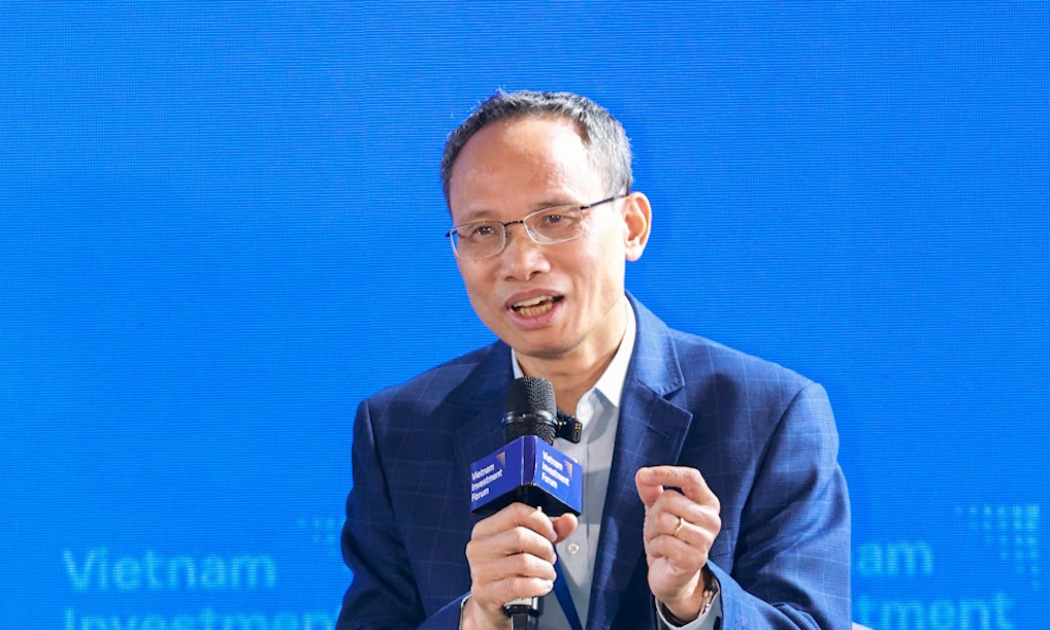
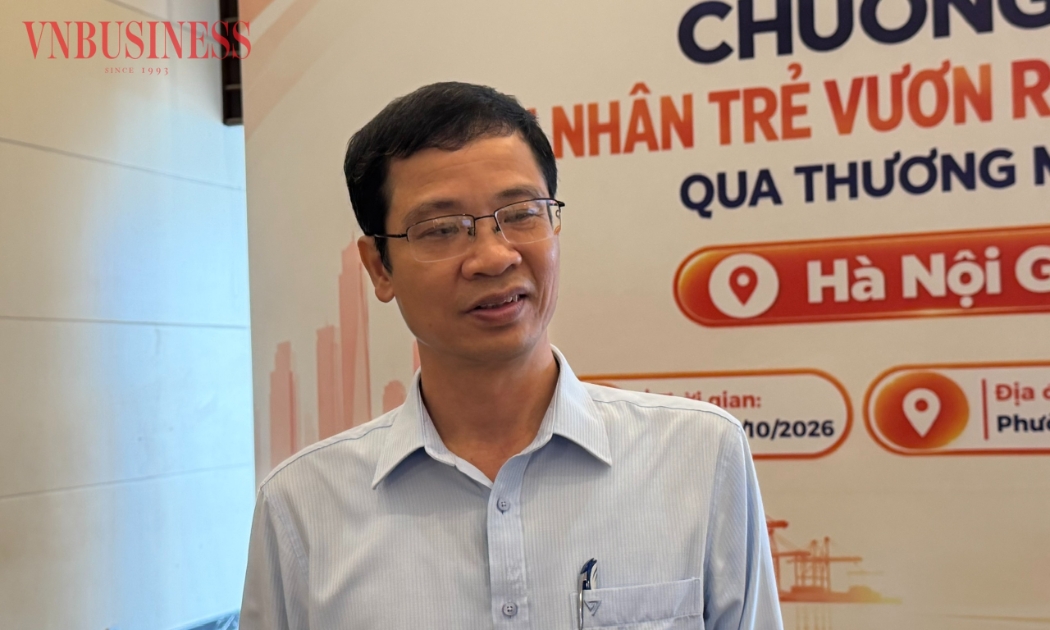
Ts. Nguyễn Trí Hiếu
Để hỗ trợ doanh nghiệp đang gặp khó khăn vì tác động của đại dịch Covid-19, cần thành lập một Tổ hợp tín dụng để tất cả các ngân hàng đều tham gia với tỷ lệ tương đương 3-3,5%/tổng dư nợ của mỗi ngân hàng, hoạt động không vì lợi nhuận.
TS. Nguyễn Trí Hiếu trình bày tại Tọa đàm “Bình thường mới - Tìm kênh đầu tư hiệu quả”, được tổ chức ngày 12/11. (Ảnh: ĐT)
Theo TS. Hiếu, hiện nay nhu cầu vốn lưu động của các doanh nghiệp nhỏ và vừa rất lớn. Các doanh nghiệp cần vốn lưu động để duy trì tính thanh khoản bao gồm khả năng tiếp tục trả lương cho người lao động, tiền thuê mặt bằng, thuê đất, thuê văn phòng, thanh toán cho nhà cung cấp, trả nợ cho ngân hàng…
Tuy nhiên, việc vay vốn của các doanh nghiệp rất khó khăn do ngân hàng rất cẩn trọng trong hoạt động cho vay, nhất là đối với các doanh nghiệp đang gặp khó khăn tài chính qua hai lần dịch bệnh bùng phát trong năm nay. Ngân hàng Nhà nước cũng khuyến cáo các ngân hàng không thể cho vay dưới chuẩn.
Chính vì vậy, TS. Hiếu cho rằng trong bối cảnh doanh nghiệp đã thế chấp hết tài sản để cầm cự do ảnh hưởng đại dịch, giờ muốn cứu họ khỏi phá sản cần cho vay tín chấp thông qua tổ hợp tín dụng.
Ông khuyến nghị: “Chính phủ cần đưa ra một kế hoạch chỉ đạo Ngân hàng Nhà nước thành lập một Tổ hợp Tín dụng (Loan Syndication). Tất cả các ngân hàng đều phải tham dự vào tổ hợp này, với tỷ lệ tham gia tương đương 3-3,5%/tổng dư nợ của mỗi ngân hàng. Mục tiêu chính của Tổ hợp không phải là lợi nhuận, mà là hỗ trợ các doanh nghiệp đang gặp khó khăn vì tác động của đại dịch Covid-19”.
Theo tính toán của chuyên gia này, hiện tổng dư nợ của nền kinh tế là 8,7 triệu tỷ đồng, nếu tham gia với tỷ lệ 3-3,5% hệ thống ngân hàng sẽ có một tổ hợp tín dụng khoảng 300.000 tỷ đồng, cũng tương tự gói 300.000 tỷ đồng các ngân hàng đã triển khai trước đó.
Theo vị chuyên gia này, hiện Chính phủ đã có Quyết định 34/2018/NĐ-CP về việc thành lập, tổ chức và hoạt động của Quỹ bảo lãnh tín dụng cho doanh nghiệp nhỏ và vừa, nhưng trong đó chỉ mới đề cập đến quỹ bảo lãnh tín dụng địa phương.
Do đó, cần phải có quỹ bảo lãnh tín dụng quốc gia và có vốn điều lệ lớn đủ để bảo lãnh cho tất cả các ngân hàng tham gia tổ hợp tín dụng.
Một tổ hợp tín dụng cộng với một Quỹ bảo lãnh tín dụng quốc gia có thể là một giải pháp tài chính hữu hiệu để giải quyết bài toán vốn cho các doanh nghiệp (vốn lưu động và vốn đầu tư cho công tác chuyển đổi số), đặc biệt các doanh nghiệp vừa và nhỏ đang và sẽ bị tác động bởi dịch bệnh khắp hoàn cầu.
Bên cạnh kế hoạch phát hành trái phiếu chính quyền địa phương bằng USD, TP.HCM đang cân nhắc huy động vốn bằng các ngoại tệ mạnh khác như nhân dân tệ và yen Nhật. Việc đa dạng hóa đồng tiền phát hành được kỳ vọng giúp mở rộng khả năng huy động vốn và kiểm soát rủi ro tỷ giá.
Nhà đầu tư nước ngoài đã bán ròng khoảng 122.000 tỷ đồng, tương đương 4,7 tỷ USD, tại thị trường Việt Nam. Để đảo chiều dòng vốn, Việt Nam cần cải thiện môi trường đầu tư và phát triển mạnh thị trường vốn.
Uy tín của người có ảnh hưởng trong cộng đồng là điểm tựa để tập hợp người dân phát triển HTX. Tuy nhiên, trước yêu cầu chuyển đổi số và kinh tế thị trường, các địa phương cần tạo điều kiện để những nhân tố mới, đặc biệt là phụ nữ dân tộc thiểu số và người trẻ, khẳng định năng lực và vai trò dẫn dắt.
Khi một cơn bão đi qua, một dịch bệnh bùng phát hay một đợt sóng giá càn quét, những doanh nghiệp chỉ có một nguồn cung sẽ bị rơi vào thế tê liệt. Còn doanh nghiệp có hệ thống đa lớp vẫn sẽ bình tĩnh kích hoạt phương án B, phương án C để duy trì dòng chảy hàng hóa.
Kinh tế số tạo cơ hội để doanh nghiệp nhỏ và HTX mở rộng kênh phân phối, quảng bá sản phẩm địa phương và tham gia sâu hơn vào chuỗi giá trị quốc tế. Để khai thác hiệu quả dư địa này, cần những giải pháp chuyển đổi số phù hợp với năng lực và nhu cầu thực tế của từng đơn vị.
Khoảng cách về công nghệ, hạn chế về nhân lực và hạ tầng nghiên cứu đang là những thách thức lớn đối với doanh nghiệp nông nghiệp trong nước. Để các doanh nghiệp có thể tạo bước đột phá về tăng trưởng, cần có sự đồng bộ thể chế, cơ chế hỗ trợ thực chất và đầu tư cho khoa học công nghệ.
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.
Nhiều HTX có sản phẩm, vùng nguyên liệu và đơn hàng tiêu thụ nhưng vẫn chưa khai thác hiệu quả tiềm năng sẵn có. Bên cạnh những điểm nghẽn về vốn, thị trường và nhân lực, hạn chế trong năng lực quản trị đang là rào cản lớn, ảnh hưởng trực tiếp đến...