Lợi nhuận ngân hàng quý II/2026 ra sao khi chi phí vốn tăng và NIM thu hẹp?


Dù tín dụng có dấu hiệu khởi sắc nhờ sự nới lỏng cơ chế điều hành, song "gọng kìm" chi phí vốn đang siết chặt biên lãi thuần (NIM), đẩy các nhà băng vào một cuộc đua phân hóa đầy khốc liệt.
TS Nguyễn Trí Hiếu, chuyên gia tài chính - ngân hàng nhận xét, lợi nhuận ngành ngân hàng đang đứng trước sự sàng lọc tự nhiên. Những đơn vị sở hữu nền tảng quản trị rủi ro tốt, khả năng tối ưu hóa chi phí vốn và tận dụng được các lợi thế chính sách sẽ tiếp tục bứt phá. Ngược lại, những ngân hàng nhỏ với chi phí huy động cao và danh mục nợ tiềm ẩn rủi ro sẽ phải chấp nhận một giai đoạn lợi nhuận đi lùi để củng cố lại bảng cân đối kế toán.
Áp lực chi phí vốn và thu hẹp NIM
Bước sang quý II/2026, thị trường tài chính chứng kiến những chuyển dịch tích cực trong tăng trưởng tín dụng. Theo dữ liệu từ Công ty TNHH Chứng khoán Shinhan Việt Nam (Chứng khoán Shinhan), tăng trưởng tín dụng toàn ngành tính đến tháng 4/2026 đạt 4,4%. Còn tại báo cáo chiến lược thị trường mới phát hành, Trung tâm Phân tích và Tư vấn đầu tư Công ty cổ phần Chứng khoán SSI (SSI Research), đến cuối tháng 5/2026 tín dụng tăng 5,71%.
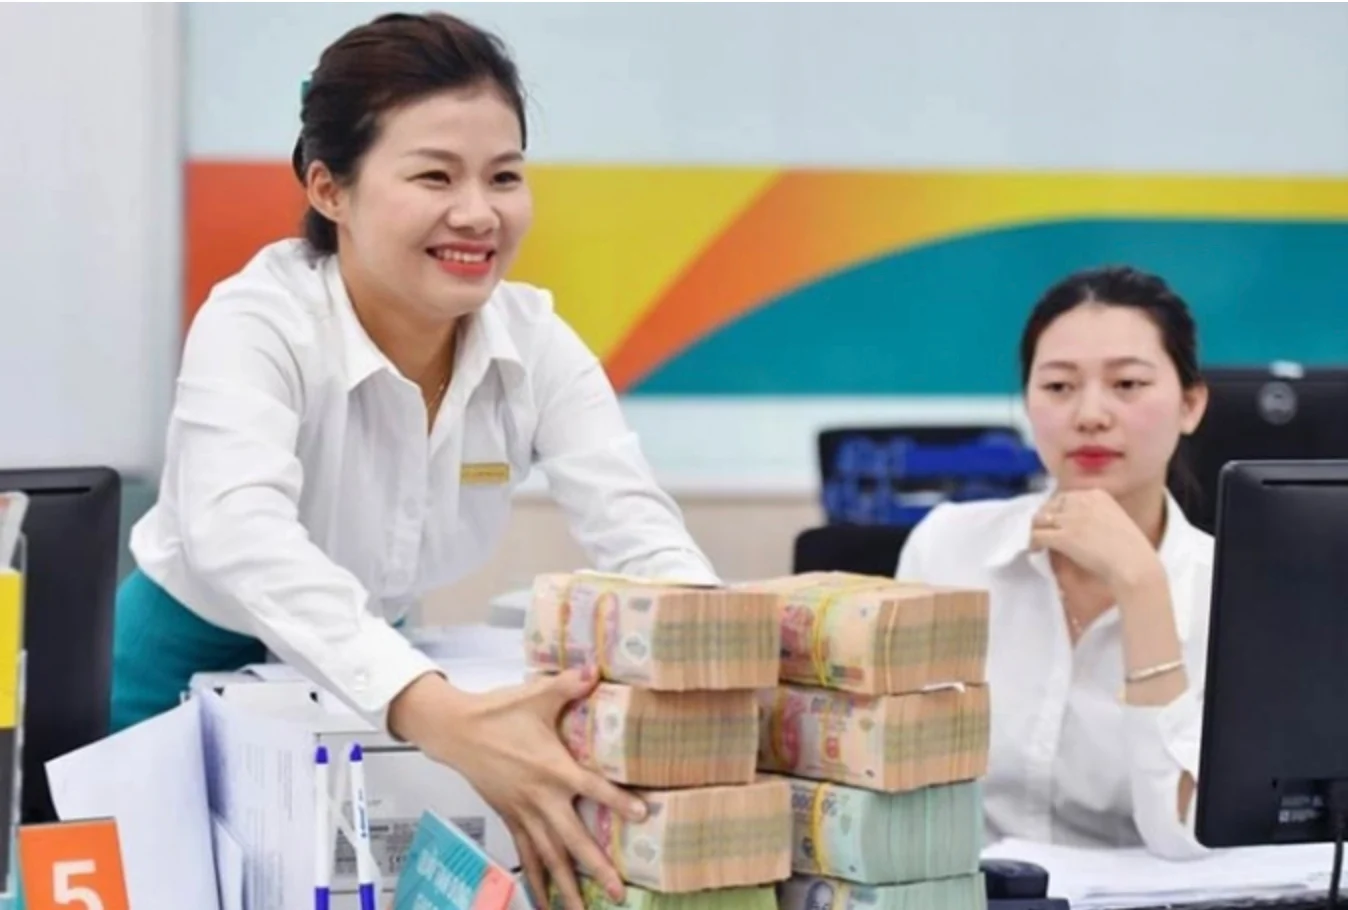
Theo lý giải từ các chuyên gia Chứng khoán Shinhan, tăng trưởng tín dụng những tháng đầu năm có sự kiểm soát từ Ngân hàng Nhà nước (NHNN) nhằm hạn chế dòng vốn chảy quá nóng vào bất động sản, đồng thời áp dụng quy định trần room tín dụng theo từng quý.
Tuy nhiên, các chuyên gia nhận định room tín dụng theo quý sẽ được nới lỏng hơn kể từ quý II/2026, mức tăng trưởng theo đó có thể cải thiện hơn trong phần còn lại của năm.
Đồng quan điểm, ông Trần Anh Tuấn, Giám đốc Phân tích, Công ty Chứng khoán Dầu khí (PSI) cho rằng, việc NHNN chuyển sang cơ chế điều hành linh hoạt, không còn phân bổ cứng nhắc theo quý như trước, đang tạo điều kiện để các ngân hàng chủ động đẩy mạnh cho vay, từ đó cải thiện thu nhập lãi thuần - động lực tăng trưởng lớn nhất của thị trường.
Mặc dù đầu ra (tín dụng) có dấu hiệu khai thông, nhưng đầu vào (chi phí vốn) lại đang là bài toán đau đầu với các ngân hàng. Lãi suất tiền gửi sau khi tăng mạnh vào cuối năm 2025 đã tiếp tục duy trì đà đi lên trong những tháng đầu năm 2026. Tính đến cuối tháng 3/2026, lãi suất huy động kỳ hạn 6-12 tháng đã tăng thêm khoảng 120 điểm cơ bản.
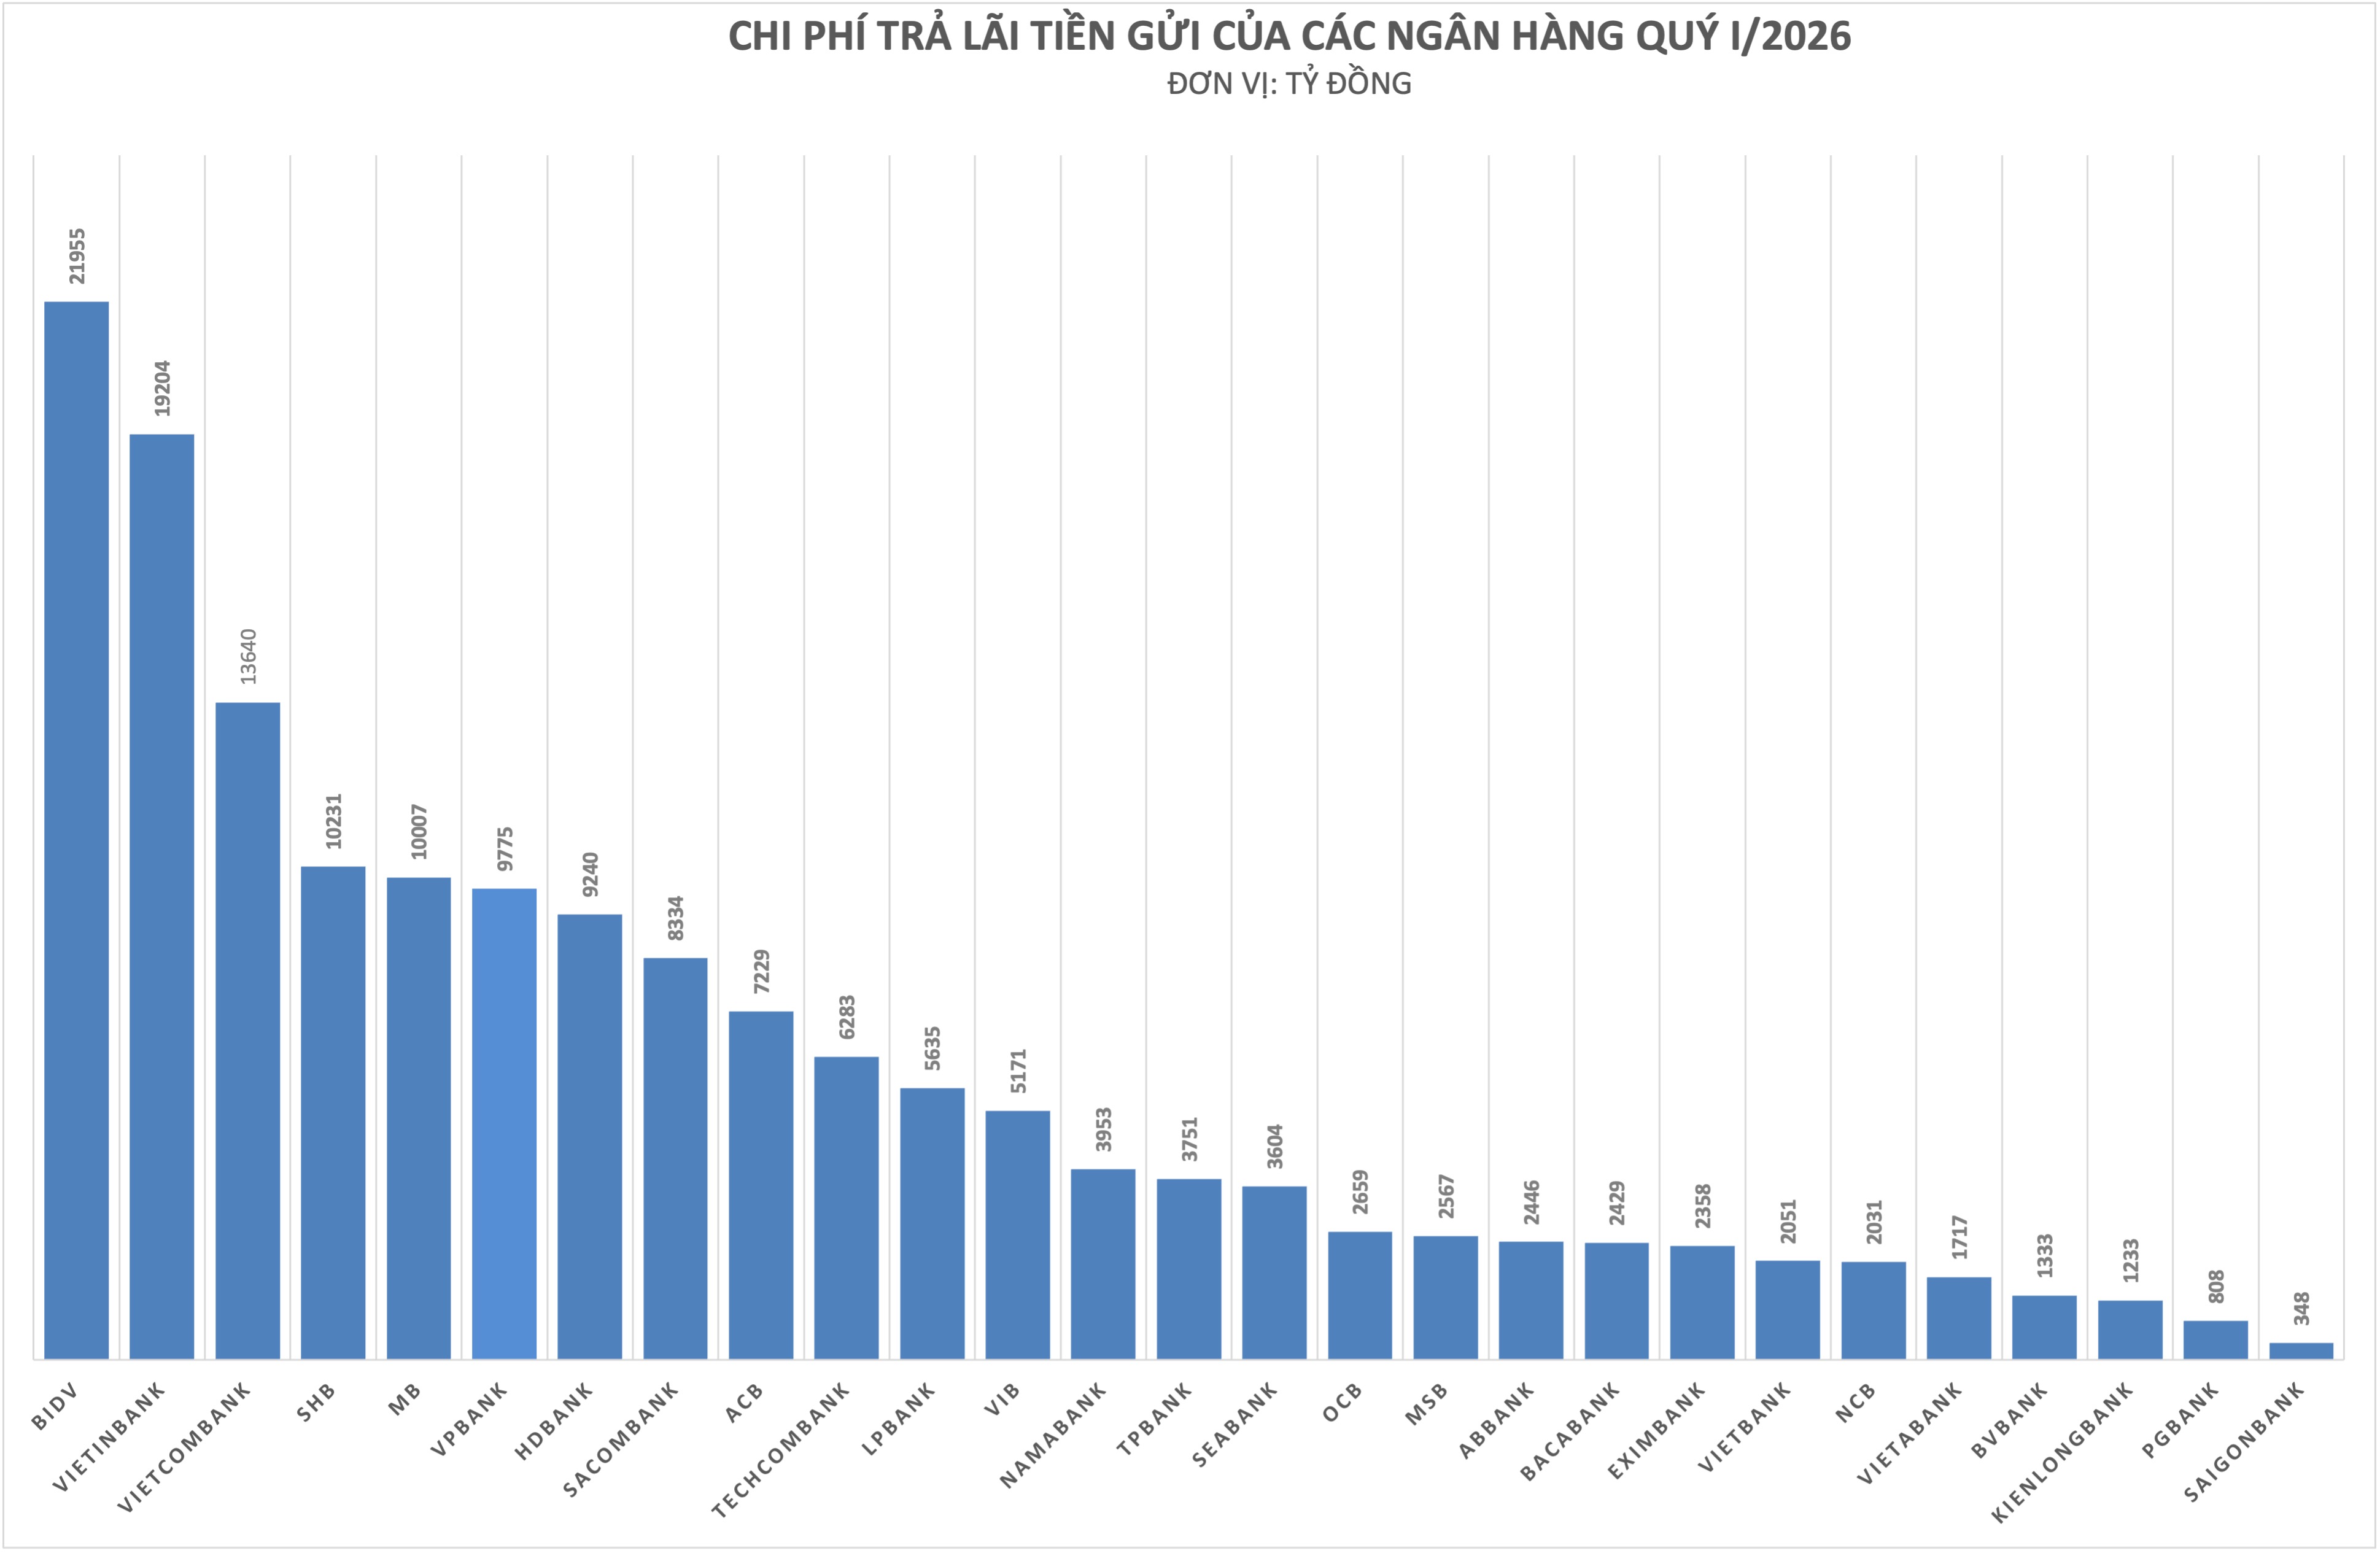
Sự phân hóa về chi phí vốn thể hiện rõ qua số liệu của Chứng khoán Shinhan: Nhóm ngân hàng thương mại cổ phần (TMCP) tư nhân ghi nhận mức tăng lãi suất huy động lên tới 200 điểm cơ bản, gấp đôi so với mức tăng 100 điểm cơ bản của nhóm ngân hàng quốc doanh. Để giữ chân khách hàng và đạt mục tiêu tăng trưởng, những nhà băng như VPBank hay HDBank đã chấp nhận đẩy mạnh các chương trình lãi suất ưu đãi. Thậm chí, trên kênh trái phiếu, nhiều nhà băng phải chấp nhận mức lãi suất phát hành từ 8-9% để đảm bảo thanh khoản.
Hệ quả tất yếu là NIM bị bào mòn. SSI Research dự báo nhóm ngân hàng TMCP tư nhân dự kiến ghi nhận NIM giảm khoảng 10 điểm cơ bản do chi phí vốn tăng nhanh hơn tốc độ phục hồi của lãi suất cho vay. Ngược lại, nhóm ngân hàng thương mại nhà nước (Big 4) lại đang nắm giữ lợi thế "vàng" nhờ Thông tư 08/2028 cho phép tính 20% tiền gửi của Kho bạc Nhà nước vào tỷ lệ LDR (cho vay trên tiền gửi), cùng với việc nắm giữ 99% tổng lượng tiền gửi này, NIM của nhóm quốc doanh có thể phục hồi khoảng 8 điểm cơ bản.
Bên cạnh NIM, chất lượng tài sản là biến số thứ hai quyết định lợi nhuận quý II. Báo cáo của Chứng khoán Shinhan chỉ ra rằng, sau đợt cao điểm xử lý nợ xấu cuối năm 2025, tỷ lệ nợ xấu toàn ngành đã tăng nhẹ vào cuối quý I/2026 và duy trì quanh mức 1,9%.
Tuy nhiên, điều khiến các chuyên gia lo ngại không phải là con số nợ xấu hiện hữu mà là "sóng ngầm" từ nợ nhóm 2 (nợ cần chú ý). Dù sự gia tăng này có tính mùa vụ, nhưng mặt bằng lãi suất cao kéo dài đang bắt đầu "ngấm" vào sức khỏe tài chính của ngân hàng. "Tác động của mặt bằng lãi suất cao hơn sẽ dần bộc lộ rõ nét trong các quý tiếp theo của năm 2026", Chứng khoán Shinhan cảnh báo.
Một ví dụ điển hình được nhắc đến là Sacombank, khi nhà băng này ghi nhận chi phí dự phòng tăng vọt do thực hiện trích lập 100% khoản nợ liên quan đến Bamboo Airways. Điều này cho thấy, các ngân hàng có danh mục cho vay tập trung hoặc liên quan đến các doanh nghiệp gặp khó khăn sẽ phải đối mặt với áp lực trích lập dự phòng rất lớn, trực tiếp ăn mòn vào lợi nhuận quý II.
Lợi nhuận sẽ có sự phân hoá rõ rệt
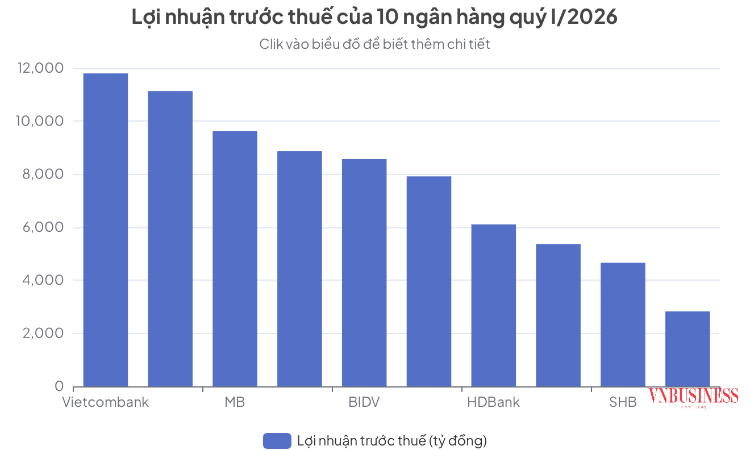
Dù đối mặt với nhiều thách thức, nhưng cái nhìn tổng thể từ các ngân hàng và chuyên gia vẫn giữ mức lạc quan thận trọng. Theo điều tra xu hướng kinh doanh của Vụ Dự báo Thống kê (NHNN), có tới 85,2% tổ chức tín dụng (TCTD) kỳ vọng lợi nhuận trước thuế năm 2026 sẽ tăng trưởng dương so với năm 2025.
Mục tiêu tăng trưởng lợi nhuận trước thuế toàn ngành được đặt ra ở mức 17%. SSI Research và PSI cùng chung nhận định rằng những "ông lớn" có chất lượng tài sản tốt và lợi thế về vốn rẻ như Vietcombank, VietinBank hay ACB vẫn có khả năng ghi nhận mức tăng trưởng lợi nhuận hai chữ số trong quý II/2026.
Một điểm sáng đáng chú ý là sự chuyển dịch trong cơ cấu tín dụng. SSI Research ghi nhận dòng vốn đang chảy mạnh vào lĩnh vực xây dựng và hạ tầng (tăng 47% so với cùng kỳ). Khi nguồn thu từ lãi bị kìm hãm, các khoản thu từ phí tài trợ thương mại, bảo lãnh và thư tín dụng dự phòng (L/C) sẽ trở thành "cứu cánh" quan trọng cho lợi nhuận của các nhà băng trong giai đoạn này.
Nhìn về nửa cuối năm 2026, các chuyên gia của Chứng khoán Shinhan nhận định mặt bằng lãi suất khó có thể giảm mạnh để kích cầu kinh tế do áp lực lạm phát hiện hữu. Lãi suất sẽ có xu hướng "neo" ở mức cao hơn năm 2025 nhằm đóng vai trò ổn định kinh tế vĩ mô hơn là hỗ trợ tăng trưởng nóng.
Đồng thời, chuyên gia từ VIS Rating cũng đưa ra cảnh báo đối với nhóm ngân hàng quy mô nhỏ. Việc phụ thuộc quá lớn vào kênh liên ngân hàng (vốn đang có chi phí đắt đỏ hơn) sẽ khiến nhóm này chịu áp lực thanh khoản và rủi ro sụt giảm lợi nhuận cao hơn so với phần còn lại của hệ thống.
Nhìn chung, mùa báo cáo tài chính quý II/2026 nhiều khả năng vẫn ghi nhận tăng trưởng lợi nhuận tích cực của ngành ngân hàng nhờ tín dụng phục hồi. Tuy nhiên, tốc độ tăng trưởng sẽ không còn đồng đều như giai đoạn trước khi áp lực chi phí vốn và nợ xấu đang buộc các nhà băng phải bước vào cuộc cạnh tranh khốc liệt hơn về hiệu quả hoạt động và chất lượng tài sản.
Huyền Anh
Chứng khoán đầu tuần đỏ lửa, NVL và PNJ đồng loạt giảm sàn
PVcomBank tăng vốn sau 13 năm, chào bán cổ phiếu cao hơn 62% thị giá trên sàn
NVL giảm sàn, dư bán hàng chục triệu cổ phiếu trước ngày chốt quyền phát hành
Từ tham vọng lãi nghìn tỷ đến cú trượt dốc lịch sử, điều gì đang xảy ra tại PNJ?
Vạn lý do khiến căn hộ 'giá rẻ' cũng khó bán
Y khoa chuẩn Mỹ: Mảnh ghép hoàn thiện hạ tầng sống an tâm trọn đời tại Vinhomes Green Paradise
Tầm nhìn hướng vịnh, có sân vườn riêng, nhịp sống bình yên trên sườn đồi: Giá trị tạo sức hút cho Vịnh Mây
Bất động sản công nghiệp vẫn 'vô địch kiếm tiền'
Cùng chuyên mục
SHB cung cấp giải pháp tài chính toàn diện cho doanh nghiệp xuất nhập khẩu
Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) tiếp tục đẩy mạnh hệ sinh thái giải pháp tài chính dành cho doanh nghiệp xuất nhập khẩu, hỗ trợ khách hàng chủ động nguồn vốn, tối ưu dòng tiền, tiết giảm chi phí giao dịch và quản trị rủi ro tỷ giá trong toàn bộ chuỗi thương mại quốc tế.
Cuộc phân hóa nghìn tỷ tại nhóm ngân hàng quý III/2026
Bức tranh lợi nhuận ngành ngân hàng quý III/2026 tiếp tục cho thấy sự phân hóa chưa từng thấy khi các nhà băng quy mô lớn liên tục thiết lập kỷ lục nghìn tỷ, đối lập hoàn toàn với mức giảm sốc tới 50% ở một số ngân hàng vừa và nhỏ.
Giá vàng trong nước có xu hướng tích luỹ
Giá vàng thế giới trong xu hướng giảm, còn trong nước, vàng nhẫn và vàng nhẫn có dấu hiệu tích luỹ khi vẫn không ghi nhận sự biến động.
Lãi suất liên tục tăng nhiệt, sức ép chi phí vốn bủa vây thị trường
Bất chấp những kỳ vọng về việc hạ nhiệt chi phí vay mượn để trợ lực cho nền kinh tế, làn sóng tăng lãi suất đang quay trở lại mạnh mẽ từ thị trường liên ngân hàng cho đến kênh tiết kiệm dân cư, phả sức nóng trực tiếp lên thanh khoản hệ thống và chi phí vốn của toàn thị trường.
Giá vàng trong nước ‘lặng sóng’
Trong khi giá vàng thế giới hồi phục, thị trường nội địa không ghi nhận sự biến động với cả phân khúc vàng miếng và vàng nhẫn.
Đòn bẩy từ QR xuyên biên giới: Du khách "quét mã như ở nhà", hộ kinh doanh giảm nửa chi phí
Với mức tăng trưởng giao dịch lên tới 8 lần từ du khách khu vực và chi phí chấp nhận thanh toán giảm gần một nửa so với thẻ quốc tế, mã QR xuyên biên giới đang trở thành động lực mới khơi thông dòng chi tiêu ngoại tệ vào Việt Nam.






 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.


Đừng bỏ lỡ


 Đặc sản địa phương và câu chuyện thu nhập bền vững của đồng bào vùng cao
Từ những vườn xoài Chiềng Hặc đến vùng na Mé Lếch, người dân Sơn La đang từng bước thay đổi cách sản xuất, nâng chất lượng nông sản và mở rộng thị trường tiêu thụ. Đằng sau những chuyến hàng đi xa là nỗ lực tổ chức lại sản xuất, nâng giá trị sản...