


Nguy cơ vòng xoáy ‘call margin’ trên thị trường chứng khoán


Dòng tiền suy yếu, lãi suất huy động chịu áp lực tăng và dư nợ margin duy trì ở mức cao đang tạo ra thế khó cho thị trường chứng khoán. Nếu nhà đầu tư tiếp tục rút vốn, áp lực bán giải chấp có thể khiến đà giảm của cổ phiếu trầm trọng hơn.
Theo nhận định của SGI Capital, dư nợ cho vay ký quỹ (margin) cao trong bối cảnh dòng tiền và lãi suất không thuận lợi là một trong những rủi ro lớn, đáng chú ý nhất của thị trường hiện nay.
Thanh khoản suy yếu, margin trở thành áp lực lớn
Trong báo cáo vừa phát hành, SGI Capital cho biết thanh khoản chứng khoán trong tháng 9 tiếp tục suy giảm, xuống dưới 15.000 tỷ đồng mỗi phiên, dù Việt Nam đã chính thức được FTSE nâng hạng lên thị trường mới nổi thứ cấp và triển khai đợt mua vào đầu tiên liên quan đến sự kiện này.
Dòng vốn ngoại cũng chưa tạo được lực đỡ bền vững. Khối ngoại chỉ duy trì mua ròng trong khoảng một tuần quanh sự kiện nâng hạng trước khi quay lại xu hướng bán ròng kéo dài từ đầu năm. Trong khi đó, nhu cầu phát hành mới của doanh nghiệp niêm yết vẫn cao, tạo thêm áp lực huy động vốn đối với nhà đầu tư trong nước.
Đáng chú ý, thanh khoản suy yếu không đồng nghĩa lượng cổ phiếu cần được hấp thụ cũng giảm tương ứng. Khi nhu cầu bán tăng lên nhưng lực cầu không đủ mạnh, giá cổ phiếu có thể giảm nhanh hơn, đặc biệt ở những mã có tỷ lệ sử dụng margin cao hoặc tập trung nhiều nhà đầu tư ngắn hạn.
Ông Bùi Văn Huy, Tổng giám đốc FIDT, từng nhận định về rủi ro margin rằng, hiện tượng call margin đã xuất hiện nhưng chưa đến mức nghiêm trọng. Tuy nhiên, dư nợ cao vẫn là yếu tố cần theo dõi nếu thị trường tiếp tục suy yếu hoặc lãi suất duy trì ở mức cao lâu hơn dự kiến. Dòng tiền thực sự quay trở lại là điều kiện quan trọng để thị trường có thể phục hồi bền vững.
Nhận định này cho thấy cần phân biệt giữa nguy cơ tiềm ẩn và một làn sóng giải chấp diện rộng đã thực sự xảy ra. Dư nợ cao tự thân chưa đủ để khẳng định thị trường sẽ xuất hiện bán tháo. Rủi ro sẽ trở nên đáng kể hơn khi giá cổ phiếu giảm mạnh, tài khoản tiến sát ngưỡng ký quỹ và nhà đầu tư không còn khả năng bổ sung tiền hoặc tài sản bảo đảm.
Cơ chế này khiến diễn biến của thị trường có thể chuyển từ điều chỉnh thông thường sang một quá trình giảm đòn bẩy. Khi đó, quyết định bán không còn hoàn toàn xuất phát từ đánh giá triển vọng doanh nghiệp, mà có thể bắt nguồn từ yêu cầu duy trì tỷ lệ ký quỹ của công ty chứng khoán.
Lãi suất tăng có thể kích hoạt vòng xoáy giải chấp
Rủi ro margin càng đáng chú ý khi mặt bằng lãi suất huy động có xu hướng tăng, trong khi dòng tiền mới chưa đủ mạnh để bù đắp lượng vốn rút khỏi chứng khoán. Lãi suất cao khiến tiền gửi trở nên hấp dẫn hơn tương đối so với tài sản rủi ro, đồng thời làm tăng chi phí cơ hội của việc nắm giữ cổ phiếu.
SGI Capital cảnh báo, nếu lãi suất huy động tiếp tục tăng, nhiều nhà đầu tư có thể rời bỏ thị trường, qua đó kích hoạt vòng xoáy call margin. Quý IV cũng thường là thời điểm nhu cầu thanh khoản tăng lên khi nhiều khoản vay và khoản đầu tư cần được tất toán trước cuối năm.
Tác động của lãi suất không chỉ nằm ở việc nhà đầu tư cân nhắc chuyển tiền sang kênh khác. Với những tài khoản đang sử dụng đòn bẩy, chi phí vốn cao hơn còn làm giảm hiệu quả đầu tư, nhất là khi giá cổ phiếu đi ngang hoặc giảm trong thời gian dài. Nhà đầu tư càng nắm giữ vị thế vay vốn lâu, áp lực chi phí càng lớn.
Ông Nguyễn Văn Trúc, Trưởng bộ phận phân tích Chứng khoán Quốc Gia (NSI) từng đề cập việc lãi suất margin tăng là phản ứng trước áp lực chi phí vốn của các công ty chứng khoán. Khi chi phí vay tăng, lợi nhuận kỳ vọng từ giao dịch sử dụng đòn bẩy bị thu hẹp, từ đó có thể ảnh hưởng đến tần suất và quy mô giao dịch của nhà đầu tư.
Nếu giá cổ phiếu tiếp tục giảm, áp lực này có thể nhanh chóng chuyển thành rủi ro tài khoản. Chẳng hạn, một nhà đầu tư mua cổ phiếu bằng cả vốn tự có và vốn vay sẽ chịu mức thua lỗ tính trên phần vốn của mình lớn hơn tỷ lệ giảm giá của cổ phiếu. Khi giá trị tài sản bảo đảm giảm xuống dưới ngưỡng quy định, công ty chứng khoán có thể yêu cầu bổ sung tài sản hoặc giảm dư nợ. Nếu nhà đầu tư không thực hiện, cổ phiếu có thể bị bán giải chấp.
Điểm đáng ngại nằm ở khả năng lặp lại của quá trình này. Lượng cổ phiếu giải chấp được đưa ra thị trường làm tăng nguồn cung; nếu lực cầu yếu, giá tiếp tục giảm và kéo thêm các tài khoản khác đến gần ngưỡng xử lý tài sản. Những đợt bán bắt buộc nối tiếp nhau có thể hình thành vòng xoáy call margin.
Tuy nhiên, mức độ tác động còn phụ thuộc vào cơ cấu dư nợ, tỷ lệ tài sản bảo đảm, mức độ tập trung cho vay ở từng cổ phiếu và khả năng bổ sung vốn của nhà đầu tư. Không phải toàn bộ dư nợ margin đều có nguy cơ bị giải chấp cùng lúc.
Một yếu tố khác cần theo dõi là áp lực thanh khoản chéo giữa các thị trường tài sản. SGI Capital cho rằng giao dịch bất động sản suy giảm có thể tạo thêm sức ép lên chứng khoán, vốn là kênh có khả năng chuyển đổi thành tiền nhanh hơn. Những nhà đầu tư sử dụng vốn vay để nắm giữ nhiều loại tài sản có thể phải bán bớt danh mục nhằm đáp ứng nghĩa vụ thanh toán hoặc cơ cấu lại dòng tiền khi các khoản vay đến hạn.
Trong khi đó, triển vọng lợi nhuận doanh nghiệp không đồng đều cũng khiến việc lựa chọn cổ phiếu trở nên khó khăn hơn. SGI Capital dự báo tăng trưởng kết quả kinh doanh quý III có thể vẫn tích cực so với cùng kỳ nhưng giảm tốc so với những quý trước. Nhóm hưởng lợi từ giá hàng hóa như dầu khí, cao su và đường có thể diễn biến khác với những ngành nhạy cảm hơn với lãi suất như bất động sản, chứng khoán và ngân hàng.
Điều này đồng nghĩa một nhịp giảm giá không nhất thiết phản ánh cùng một mức độ rủi ro ở tất cả cổ phiếu. Những doanh nghiệp có nền tảng tài chính tốt, dòng tiền ổn định và triển vọng lợi nhuận tích cực có thể có khả năng chống chịu khác với các mã đang chịu áp lực kinh doanh hoặc được giao dịch chủ yếu dựa trên kỳ vọng ngắn hạn.
Trong bối cảnh đó, nhà đầu tư sử dụng đòn bẩy cần quan tâm không chỉ đến diễn biến VN-Index mà còn đến tỷ lệ ký quỹ của từng tài khoản, chi phí vay và khả năng thanh khoản của cổ phiếu đang nắm giữ. Đối với thị trường, sự cải thiện của thanh khoản và lực cầu thực chất sẽ là yếu tố quan trọng để hấp thụ lượng cung phát sinh nếu nhà đầu tư chủ động hạ đòn bẩy.
Hải Giang


Giải thể doanh nghiệp trong một ngày làm việc kể cả khi thuế chậm phản hồi
Sắc xanh phủ rộng thị trường cà phê: Giá nội địa bật tăng mạnh mẽ đến 1.200 đồng/kg
Giá USD tự do bật tăng mạnh, đảo chiều vượt ngân hàng sau 4 tháng
Thủ tướng Lê Minh Hưng thăm Angkormilk, dấu ấn đầu tư quốc tế của Vinamilk
Từ nuôi tôm công nghệ cao đến mật ong bạc hà, nông dân Việt nâng giá trị nông sản
Người mua vàng miếng lỗ khoảng 1,7 triệu đồng/lượng sau 1 tuần
Người vay theo cơ chế thả nổi 'sốc' với mức lãi gần 20%
Đột phá thể chế, đơn giản hóa thủ tục để doanh nghiệp Việt đi xa hơn

Cùng chuyên mục
VN-Index mất hơn 14 điểm, cổ phiếu thép trở thành điểm sáng hiếm hoi
Nhóm cổ phiếu thép bất ngờ tăng mạnh trong phiên 12/10, với nhiều mã tăng từ 3% đến gần 8%. Tuy nhiên, áp lực bán tại bất động sản, dầu khí và phân bón khiến VN-Index giảm 14,11 điểm, trong khi khối ngoại bán ròng hơn 600 tỷ đồng.
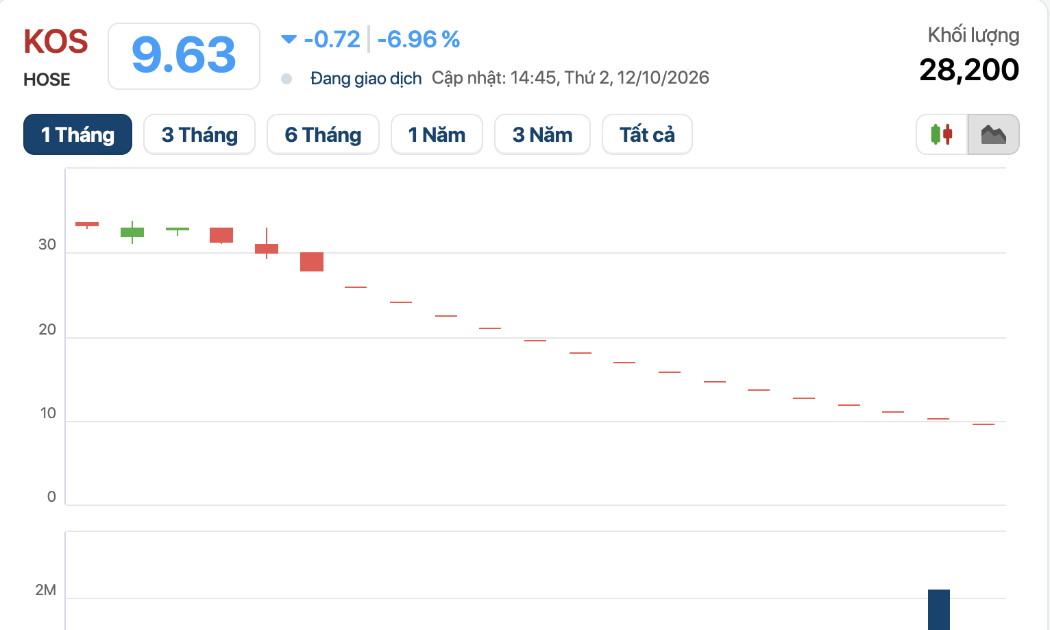
Giảm sàn 16 phiên liên tiếp, lần đầu cổ phiếu Kosy về dưới mệnh giá
Cổ phiếu KOS của Công ty cổ phần Kosy tiếp tục giảm hết biên độ phiên thứ 16 liên tiếp và lần đầu rơi xuống dưới mệnh giá. Đà lao dốc khiến vốn hóa doanh nghiệp bốc hơi hàng nghìn tỷ đồng, trong khi áp lực bán giải chấp vẫn phủ bóng lên giao dịch.
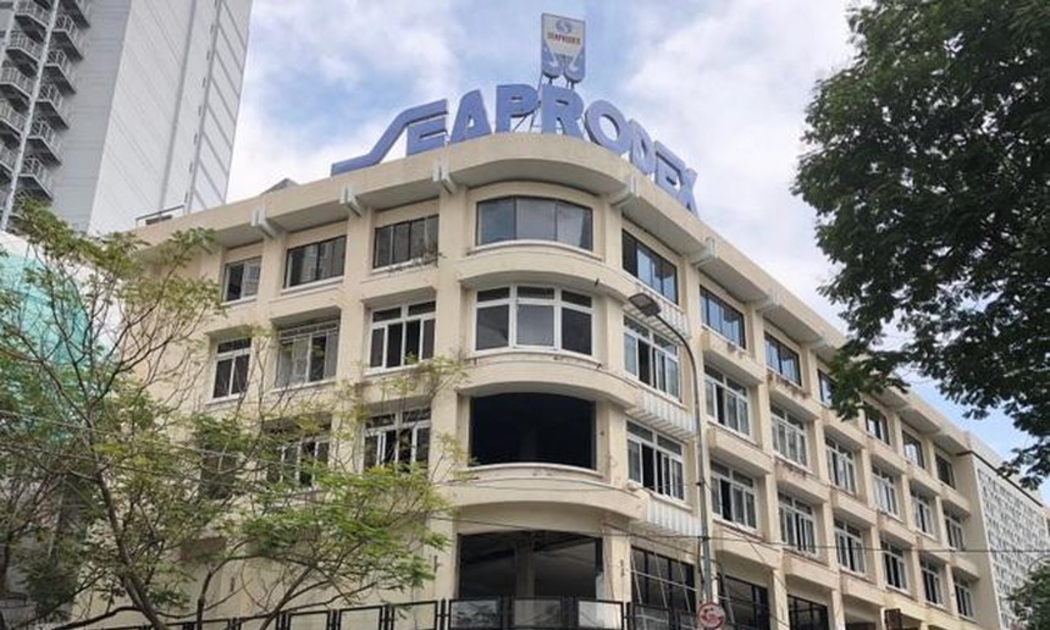
SCIC lại đấu giá Seaprodex: Đất vàng, giá cao vẫn khó bán
Sở hữu khu đất vàng ba mặt tiền Đồng Khởi, Seaprodex vẫn chưa thu hút được nhà đầu tư trong lần đấu giá đầu tiên. Với giá khởi điểm hơn 8.500 tỷ đồng, bài toán thoái vốn của SCIC tiếp tục đối mặt nhiều thách thức.
Traphaco bị phạt 160 triệu đồng, nhiều lần bị truy thu và xử phạt thuế
Công ty cổ phần Traphaco (TRA) vừa bị Cục Quản lý Dược xử phạt 160 triệu đồng do có 3 nhóm vi phạm trong hoạt động sản xuất thuốc. Trước đó, doanh nghiệp dược này cũng nhiều lần bị xử lý vi phạm về thuế, với tổng số tiền truy thu và xử phạt lên tới hàng tỷ đồng.
Thị trường chứng khoán đối mặt áp lực hấp thụ cổ phiếu mới
Nhóm ngân hàng chiếm tỷ trọng lớn trong vốn hóa thị trường chứng khoán. Khi các nhà băng đồng loạt tăng vốn, đưa hàng tỷ cổ phiếu mới vào lưu hành, áp lực hấp thụ nguồn cung và khả năng duy trì đà tăng của VN-Index trở thành bài toán đáng chú ý.
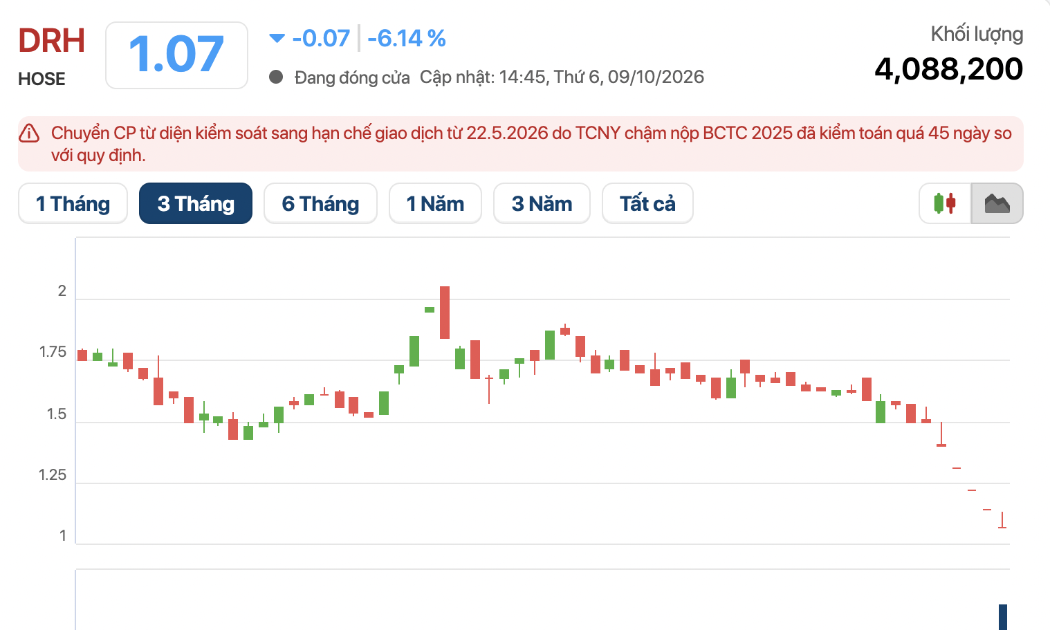
Sát ngày bị đình chỉ giao dịch, cổ phiếu DRH tiếp tục giảm kịch sàn
Cổ phiếu DRH của DRH Holdings tiếp tục giảm kịch sàn trong phiên 9/10, nối dài chuỗi phiên lao dốc trước thời điểm bị đình chỉ giao dịch từ ngày 12/10. Doanh nghiệp còn đối mặt nguy cơ hủy niêm yết bắt buộc nếu không khắc phục tình trạng chậm nộp báo cáo tài chính kiểm toán năm 2025.


 Infographic
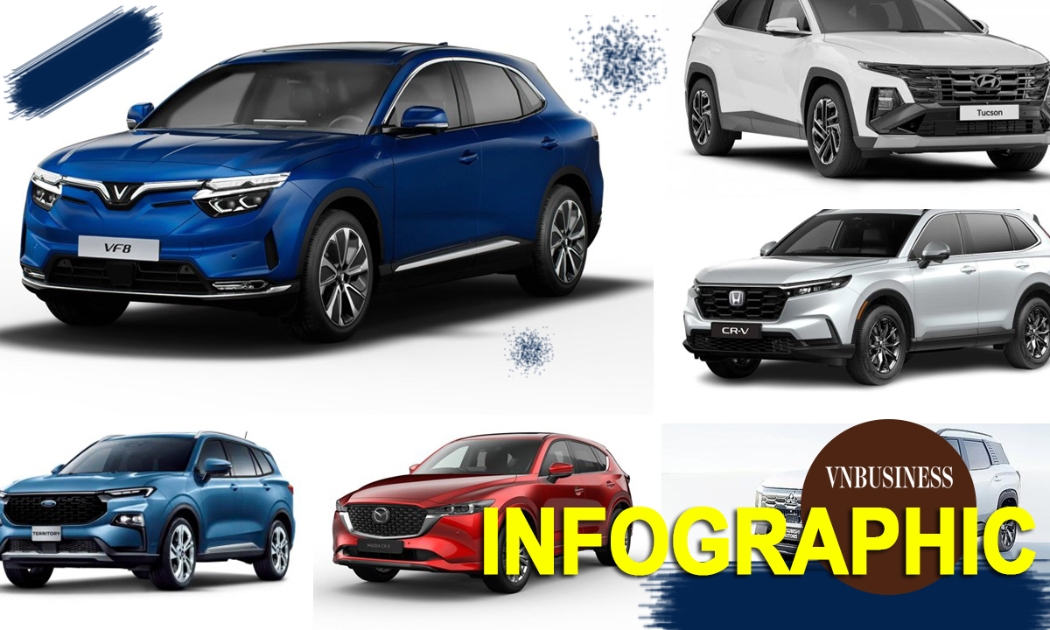
TOP 8 SUV trong tầm giá 1 tỷ đồng 'hot' tháng 9
Thị trường SUV tầm giá 1 tỷ đồng tại Việt Nam ghi nhận sức mua tăng mạnh trong tháng 9/2026, với tổng doanh số đạt khoảng 7.378 xe.
Đừng bỏ lỡ
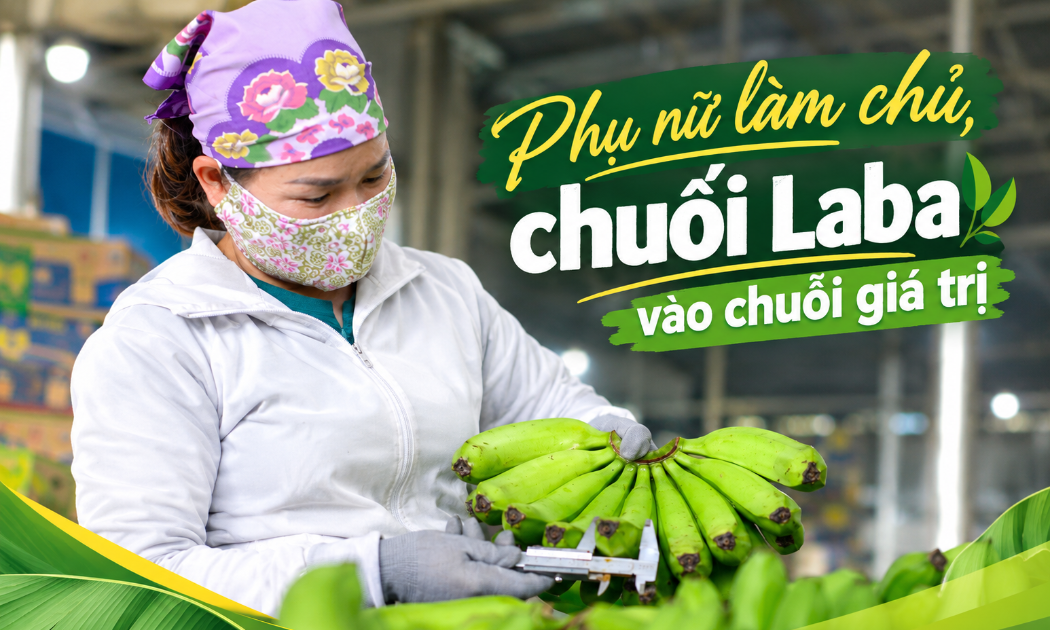

 Phụ nữ làm chủ, chuối Laba vào chuỗi giá trị
Từ việc vận động nông dân chuyển đổi cây trồng đến tổ chức sản xuất và kết nối thị trường, chị Võ Thị Thu cùng HTX Laba Banana Đạ K’Nàng đang góp phần nâng giá trị chuối Laba, tạo việc làm và mở hướng sinh kế cho người dân vùng cao.