


FPTS đánh giá cổ phiếu HSG của Tập đoàn Hoa Sen kém khả quan, khuyến nghị bán thấp hơn 20% thị giá


Báo cáo định giá lần đầu của FPTS cho rằng cổ phiếu HSG của Tập đoàn Hoa Sen đang đối mặt nhiều rủi ro dài hạn khi xuất khẩu suy yếu, cạnh tranh nội địa gay gắt và chi phí đầu vào tăng. Qua đó khuyến nghị bán với mức định giá thấp hơn khoảng 20% so với thị giá.
Báo cáo định giá lần đầu do Công ty Chứng khoán FPT (FPTS) công bố mới đây cho thấy triển vọng trung và dài hạn của cổ phiếu của CTCP Tập đoàn Hoa Sen (mã chứng khoán: HSG) đang đối mặt với nhiều thách thức. Trong bối cảnh ngành tôn mạ bước vào chu kỳ cạnh tranh gay gắt hơn, các động lực tăng trưởng truyền thống của doanh nghiệp, đặc biệt là xuất khẩu, đang suy yếu rõ rệt, trong khi chi phí sản xuất có xu hướng gia tăng trở lại.
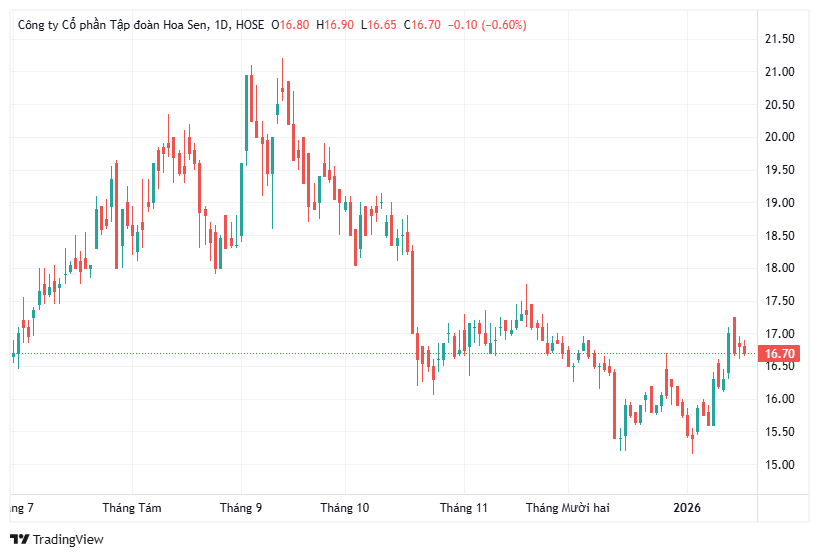
Trên cơ sở đó, báo cáo định giá lần đầu do FPTS công bố đã đưa ra khuyến nghị bán đối với cổ phiếu HSG, với giá mục tiêu 13.500 đồng/cổ phiếu, thấp hơn khoảng 20,6% so với thị giá tại ngày 15/1/2026.
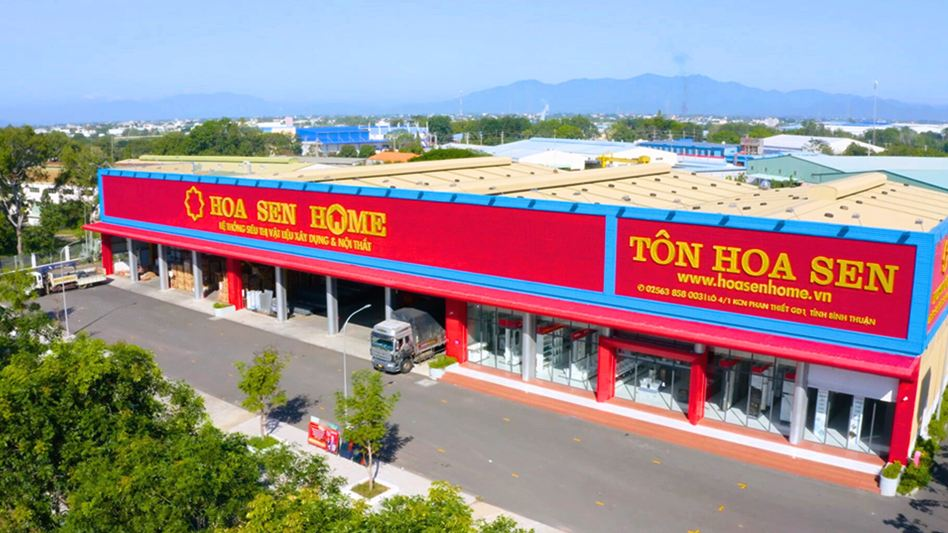
Tập đoàn Hoa Sen hiện là doanh nghiệp sản xuất tôn mạ lớn nhất Việt Nam với tổng công suất thiết kế khoảng 2,53 triệu tấn mỗi năm, chiếm gần 34% công suất toàn ngành. Ngoài tôn mạ, doanh nghiệp còn tham gia sản xuất ống thép và ống nhựa xây dựng, tạo nên cơ cấu sản phẩm tương đối đa dạng. Sau hơn hai thập kỷ phát triển, Hoa Sen đã xây dựng được hệ thống nhà máy quy mô lớn cùng mạng lưới phân phối phủ rộng trên cả nước, trong đó chuỗi bán lẻ vật liệu xây dựng Hoa Sen Home được xác định là trụ cột chiến lược trong giai đoạn gần đây.
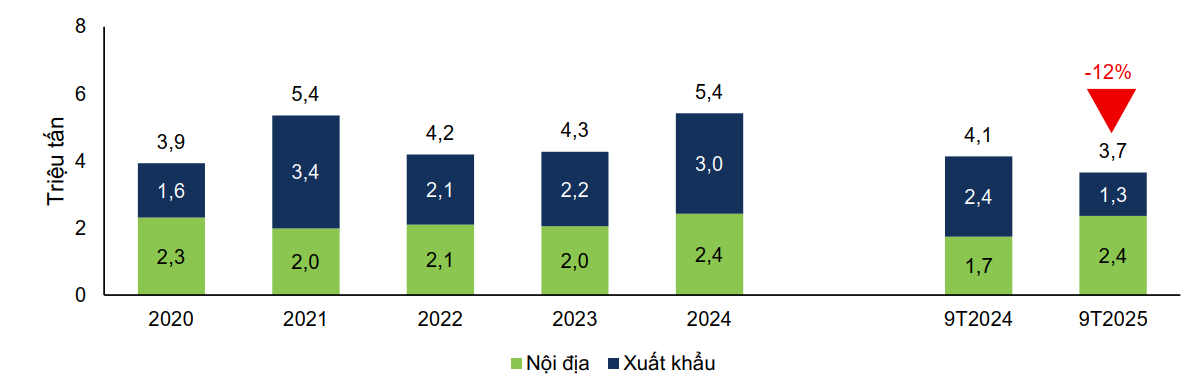
Tuy nhiên, theo FPTS, lợi thế về quy mô của Hoa Sen đang chịu áp lực lớn trong bối cảnh ngành tôn mạ rơi vào tình trạng dư cung kéo dài. Giai đoạn 2020-2024, tổng nhu cầu toàn ngành chỉ đáp ứng khoảng 68% công suất thiết kế, phản ánh mức độ cạnh tranh ngày càng gay gắt giữa các doanh nghiệp. Áp lực này được dự báo sẽ gia tăng khi một số dự án mới trong ngành đi vào hoạt động trong giai đoạn 2026-2027, khiến thị trường khó tránh khỏi cuộc đua về giá và biên lợi nhuận tiếp tục bị thu hẹp.
Ở thị trường xuất khẩu, hoạt động kinh doanh của Tập đoàn Hoa Sen đang chịu tác động tiêu cực từ làn sóng bảo hộ thương mại gia tăng tại nhiều thị trường lớn. Trong năm 2025, xuất khẩu tôn mạ của Việt Nam sụt giảm mạnh, đặc biệt tại Mỹ và châu Âu. Việc Mỹ áp thuế chống bán phá giá ở mức cao, đồng thời nâng thuế theo Mục 232, khiến hoạt động xuất khẩu sang thị trường này gần như bị gián đoạn. Tại châu Âu, hạn ngạch nhập khẩu thép bị siết chặt, trong khi cơ chế điều chỉnh biên giới carbon (CBAM) được triển khai làm gia tăng chi phí và rủi ro đối với các doanh nghiệp xuất khẩu thép. Ở khu vực ASEAN, tôn mạ Việt Nam tiếp tục chịu sức ép cạnh tranh lớn từ nguồn cung giá rẻ của Trung Quốc.
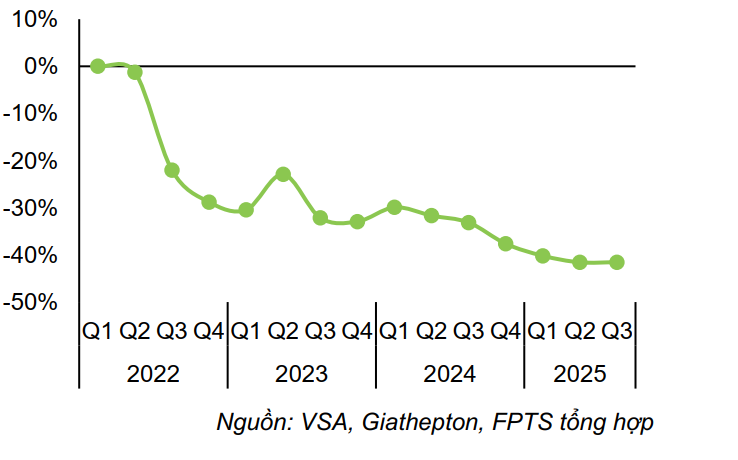
Trước những khó khăn đó, Tập đoàn Hoa Sen đã đẩy mạnh chiến lược chuyển dịch sang thị trường nội địa. Tỷ trọng doanh thu trong nước của doanh nghiệp tăng mạnh trong những năm gần đây, trở thành nguồn đóng góp chính cho kết quả kinh doanh. Nhờ nhu cầu xây dựng trong nước phục hồi và các biện pháp bảo hộ thương mại đối với thép nhập khẩu, tiêu thụ nội địa của Tập đoàn Hoa Sen ghi nhận mức tăng trưởng khả quan trong năm tài chính 2025. Doanh thu thuần hợp nhất đạt hơn 36.500 tỷ đồng, giảm không đáng kể so với cùng kỳ, trong khi biên lợi nhuận gộp cải thiện lên trên 12%.
Dù vậy, FPTS cho rằng sự cải thiện này mang tính ngắn hạn và chưa đủ để tạo nền tảng tăng trưởng bền vững. Theo dự báo, doanh thu thuần của Tập đoàn Hoa Sen trong năm tài chính 2026 có thể tăng khoảng 5% so với năm trước, lợi nhuận sau thuế ước đạt hơn 1.000 tỷ đồng. Tuy nhiên, từ các năm sau đó, tốc độ tăng trưởng doanh thu được dự báo chậm lại, trong khi lợi nhuận có xu hướng suy giảm do biên lợi nhuận chịu áp lực ngày càng lớn.
Một yếu tố rủi ro đáng chú ý là chi phí nguyên liệu đầu vào. Thép cuộn cán nóng (HRC), chiếm hơn 68% giá vốn sản xuất của Hoa Sen, đang dần mất đi lợi thế về giá từ nguồn nhập khẩu Trung Quốc do các biện pháp chống bán phá giá và nguy cơ mở rộng điều tra chống lẩn tránh. Trong bối cảnh đó, doanh nghiệp buộc phải tăng tỷ trọng sử dụng HRC nội địa với mức giá cao hơn, làm gia tăng chi phí sản xuất trong trung và dài hạn.
Bên cạnh áp lực chi phí nguyên liệu, chiến lược mở rộng chuỗi bán lẻ Hoa Sen Home cũng đặt ra thách thức về hiệu quả. Mặc dù mô hình bán lẻ giúp Hoa Sen duy trì mức giá bán cao hơn mặt bằng chung của ngành, hoạt động này kéo theo chi phí bán hàng và quản lý gia tăng nhanh. Theo đánh giá của FPTS, tỷ suất lợi nhuận từ hoạt động kinh doanh của Hoa Sen hiện vẫn ở mức thấp so với một số doanh nghiệp cùng ngành, phản ánh hiệu quả khai thác chuỗi bán lẻ chưa thực sự tương xứng với quy mô đầu tư.
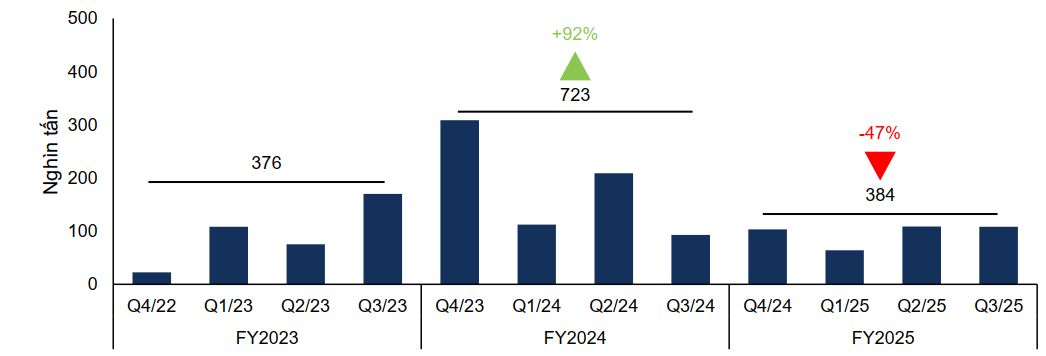
Về mặt tài chính, Tập đoàn Hoa Sen đã chủ động giảm dư nợ vay trong năm 2025, qua đó cải thiện khả năng thanh toán lãi vay và giảm áp lực tài chính trong ngắn hạn. Tuy nhiên, vòng quay hàng tồn kho có xu hướng kéo dài do tiêu thụ xuất khẩu chậm, khiến giá trị tồn kho tăng lên. Đây là yếu tố có thể ảnh hưởng đến dòng tiền nếu thị trường tiếp tục diễn biến bất lợi.
Từ các phân tích trên, FPTS cho rằng Tập đoàn Hoa Sen đang đứng trước nhiều rủi ro mang tính dài hạn, xuất phát từ bối cảnh dư cung của ngành, sự suy yếu kéo dài của thị trường xuất khẩu và áp lực chi phí đầu vào gia tăng. Dù doanh nghiệp vẫn giữ vị thế hàng đầu trong nước, triển vọng tăng trưởng và khả năng cải thiện lợi nhuận trong trung - dài hạn được đánh giá là kém khả quan, đòi hỏi nhà đầu tư cần thận trọng khi xem xét cổ phiếu này trong thời gian tới.
Xuân Bắc
Xuất khẩu nông, lâm, thủy sản vượt 63 tỷ USD, xuất siêu gần 19 tỷ USD
Tân Tạo nói gì về những tổn thất kéo dài sau quyết định mở thủ tục phá sản?
'So găng' VF3 và các đối thủ ô tô điện mini, giá bán từ 188 triệu đồng
PVcomBank báo lãi tăng 35%, nợ có khả năng mất vốn vượt 4.100 tỷ đồng
Ngân hàng Nhà nước tiếp tục cảnh báo sẽ xử lý nghiêm các tổ chức tín dụng chần chừ hạ lãi suất
Bão giá đè nặng chi tiêu của hơn 36% hộ gia đình
Dấu ấn 3 năm liên tiếp Agribank góp mặt trong Top 50 doanh nghiệp lớn nhất Đông Nam Á
Giá cà phê giảm 200 đồng/kg, áp lực từ các sàn thế giới gia tăng
Cùng chuyên mục
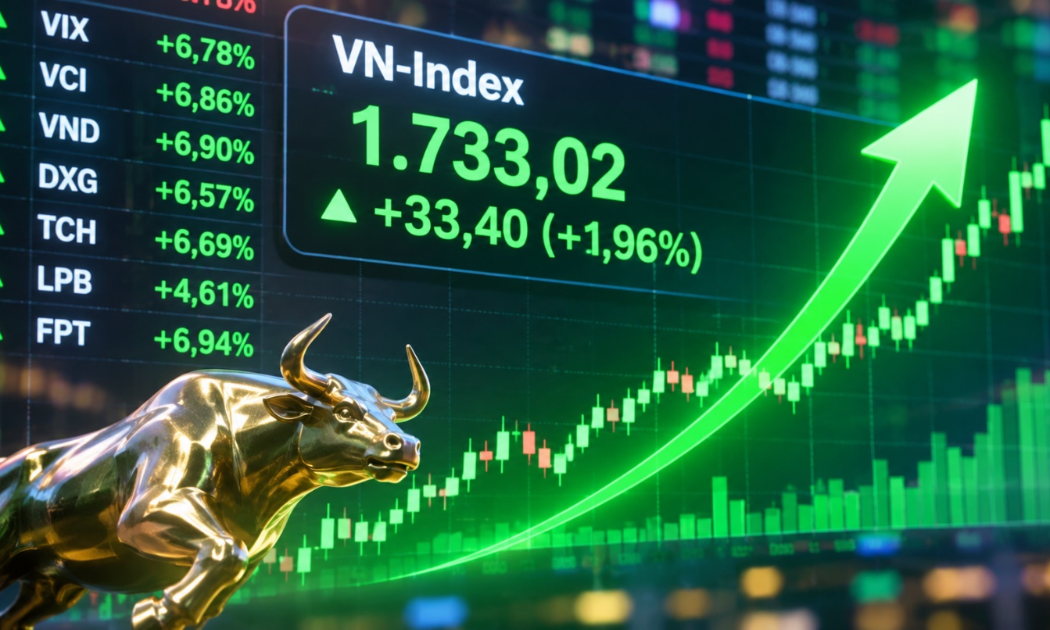
Cổ phiếu đồng loạt khởi sắc, VN-Index có phiên tăng mạnh nhất sau chuỗi điều chỉnh
Sau nhiều phiên giảm điểm liên tiếp, thị trường chứng khoán đảo chiều mạnh trong ngày 4/11 khi dòng tiền bắt đáy lan rộng. VN-Index tăng 33,4 điểm, vượt mốc 1.730 điểm.
Lợi nhuận Kosy teo tóp, hàng nghìn tỷ đồng vẫn nằm tại các dự án
Hơn 2.800 tỷ đồng hàng tồn kho chủ yếu là chi phí dở dang tại các dự án bất động sản, trong khi Kosy chỉ lãi gần 3 tỷ đồng sau 9 tháng năm 2026 và phải chi gần 136 tỷ đồng trả lãi vay.
Văn Phú Invest âm hơn 1.500 tỷ đồng dòng tiền kinh doanh, nợ vay đến hạn gấp hơn 4 lần thanh khoản
Lũy kế 9 tháng năm 2026, doanh thu của Công ty Cổ phần Phát triển Bất động sản Văn Phú (mã VPI) tăng 56%, nhưng lợi nhuận của cổ đông công ty mẹ giảm 32%. Dòng tiền kinh doanh âm 1.534 tỷ đồng, nợ vay tăng thêm 1.328 tỷ đồng, và khoản vay phải trả trong vòng 12 tháng tới đã lớn gấp hơn 4 lần lượng tiền cùng đầu tư ngắn hạn doanh nghiệp đang nắm giữ.
VN-Index thủng mốc tâm lý 1.700 điểm, dòng tiền bắt đáy xuất hiện
Áp lực bán tại nhóm cổ phiếu vốn hóa lớn, đặc biệt là VIC, kéo VN-Index giảm hơn 11 điểm và đánh mất mốc 1.700 điểm. Trong khi đó, dòng tiền bắt đáy giúp nhiều nhóm cổ phiếu hồi phục, nổi bật là thép.
Doanh thu vượt 11.200 tỷ đồng, Coteccons vẫn phải đối mặt áp lực dòng tiền
Coteccons ghi nhận doanh thu hơn 11.268 tỷ đồng trong quý I niên độ 2027, tăng hơn 51% so với cùng kỳ. Dù vậy, dòng tiền kinh doanh tiếp tục âm, trong khi công nợ phải thu lớn và chi phí lãi vay tăng hơn 3,5 lần đang đặt ra bài toán cân đối vốn lưu động.
Đặt cược 10.393 tỷ đồng vào Lotte, Phát Đạt đối mặt sức ép lãi vay
Thương vụ nhận chuyển nhượng 35% vốn tại Lotte Properties HCMC đưa Phát Đạt vào một khoản đầu tư quy mô lớn, với gần 8.834 tỷ đồng dư nợ vay MB liên quan. Trong khi tổng nợ vay tăng hơn gấp đôi, doanh thu 9 tháng của doanh nghiệp lại giảm hơn 81%, đặt ra bài toán cân đối dòng tiền và hiệu quả đầu tư.


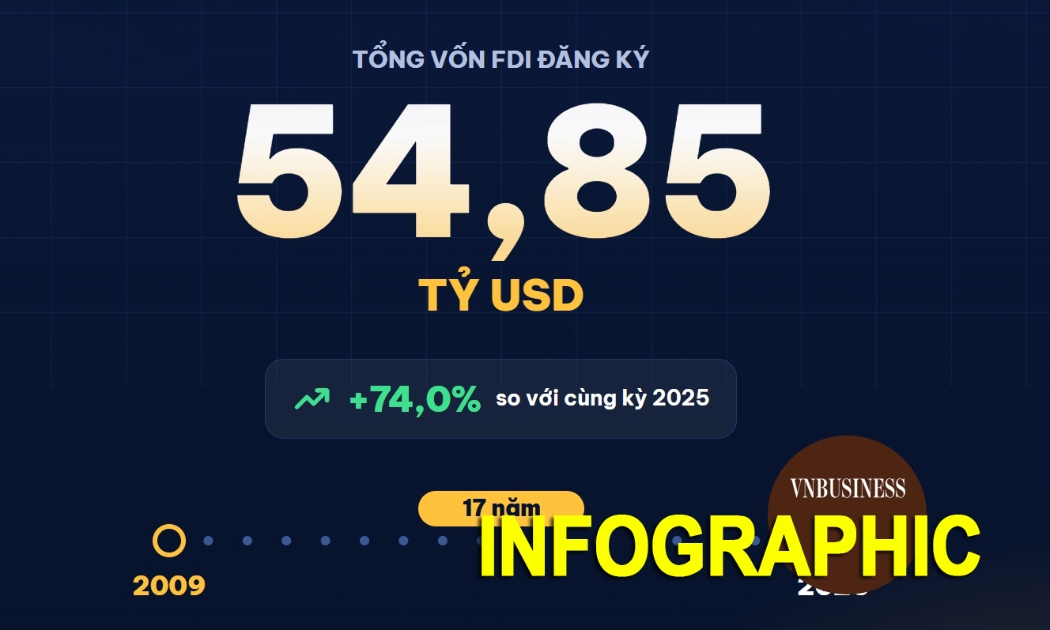
 Infographic
FDI vào Việt Nam 10 tháng đạt kỷ lục 17 năm
Theo Cục Thống kê (Bộ Tài chính), tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam tính đến ngày 31/10/2026 đạt 54,85 tỷ USD, tăng 74% so với cùng kỳ năm trước. Đây là mức cao nhất kể từ năm 2009.
Đừng bỏ lỡ

 Chip bảo mật make in Vietnam: Bước tiến mới trong làm chủ công nghệ số
Việt Nam vừa ra mắt chip bảo mật VGC-V1.0, sản phẩm do các kỹ sư trong nước làm chủ thiết kế và phát triển. Không chỉ đánh dấu bước tiến trong công nghệ bán dẫn, sản phẩm còn mở ra triển vọng ứng dụng rộng rãi trong bảo vệ dữ liệu, an toàn thông tin...