'Của để dành' của doanh nghiệp địa ốc tăng mạnh, thanh khoản không 'đóng băng' như vẫn tưởng?


Thị trường bất động sản chưa thực sự thoát khỏi áp lực thanh khoản, nhưng một chỉ báo trên báo cáo tài chính đang đem lại kỳ vọng cho nhiều doanh nghiệp, đó là khoản tiền người mua trả trước tiếp tục tăng.
Hàng trăm nghìn tỷ đồng đã được khách hàng ứng trước có thể trở thành nguồn doanh thu trong giai đoạn 2027-2028. Tuy nhiên, việc biến “của để dành” thành “của để xài” vẫn là một chặng đường dài, nơi năng lực tài chính, pháp lý và tiến độ dự án sẽ quyết định tất cả.
Tiền đã về, doanh thu vẫn phải chờ
Trong bối cảnh sức mua bất động sản chưa phục hồi đồng đều, khoản người mua trả tiền trước đang trở thành một trong những chỉ báo đáng chú ý khi đánh giá triển vọng kinh doanh của các chủ đầu tư. Đây là số tiền mà khách hàng đã thanh toán theo tiến độ hợp đồng nhưng doanh nghiệp chưa thể ghi nhận doanh thu do sản phẩm chưa được bàn giao.
Theo thống kê của TCBS, cuối tháng 9/2026, khoản mục này tại 14 doanh nghiệp bất động sản nhà ở đạt 221.298 tỷ đồng, tăng 36% so với đầu năm.
Đáng chú ý, ngay cả khi loại Vinhomes khỏi phép tính, 13 doanh nghiệp còn lại vẫn ghi nhận số dư tăng từ 68.217 tỷ đồng lên 94.024 tỷ đồng, tương đương 37,8%.
Diễn biến này cho thấy thị trường không hoàn toàn “đóng băng” như những gì thể hiện qua thanh khoản giao dịch. Một bộ phận chủ đầu tư vẫn bán được hàng, tích lũy lượng hợp đồng đáng kể và thu tiền từ khách hàng.
Trong điều kiện tín dụng còn đắt đỏ, nguồn vốn này có ý nghĩa không nhỏ, giúp doanh nghiệp bổ sung dòng tiền triển khai dự án mà không phải phụ thuộc hoàn toàn vào ngân hàng.
Tại Đất Xanh (DXG), tiền người mua trả trước đạt 9.057 tỷ đồng, tăng 2.880 tỷ đồng so với đầu năm, chủ yếu đến từ dự án The Privé. Toàn bộ 1.025 căn hộ trong giai đoạn đầu đã được đặt mua.
Khang Điền (KDH) cũng ghi nhận khoản tiền khách hàng ứng trước tăng lên 1.864 tỷ đồng sau khi mở bán phân khu cao tầng dự án Gladia trong quý III.
Tuy nhiên, doanh số bán hàng chưa đồng nghĩa với doanh thu tức thời. Tại Khang Điền, doanh thu quý III còn thấp bởi phân khu thấp tầng đã bàn giao từ đầu năm, trong khi phân khu cao tầng dự kiến phải đến quý IV/2027 mới bắt đầu ghi nhận doanh thu.
Với Đất Xanh, lượng căn hộ đã bán tại The Privé cũng cần thêm thời gian để chuyển thành kết quả kinh doanh.
An Gia (AGG) là trường hợp khác khi khoản người mua trả trước tăng lên 3.624 tỷ đồng, gắn với việc hợp nhất dự án The Gió Riverside. Dự án đang trong giai đoạn bán hàng, chưa đóng góp đáng kể vào doanh thu và phần lớn kết quả dự kiến được ghi nhận từ năm 2027.
Như vậy, khoản tiền ứng trước có thể được xem là “của để dành” cho những năm tới, nhưng cũng phản ánh một nghịch lý, doanh nghiệp đã có khách hàng, có dòng tiền đầu vào nhưng chưa thể chuyển hóa ngay thành doanh thu và lợi nhuận.
Doanh nghiệp ở thế tiến thoái lưỡng nan
Điều đáng chú ý là trong môi trường lãi suất cao, khoảng thời gian chờ bàn giao càng kéo dài, áp lực tài chính càng lớn. Doanh nghiệp phải tiếp tục chi tiền cho xây dựng, hoàn thiện pháp lý, trả lãi vay và duy trì hoạt động, trong khi doanh thu từ những sản phẩm đã bán chưa được ghi nhận.
Bởi vậy, không phải doanh nghiệp nào có lượng tiền người mua trả trước lớn cũng có vị thế tài chính an toàn. Tỷ lệ tiền khách hàng ứng trước trên dư nợ vay là một chỉ báo quan trọng để nhận diện mức độ phụ thuộc vào vốn ngân hàng.
Cuối quý III/2026, tỷ lệ này tại An Gia đạt 145%, Đất Xanh 162%, KSF 89% và Nam Long (NLG) 63%. Ngược lại, tỷ lệ tại VPI chỉ 14%, CEO 17% và HDC 14%. Sự chênh lệch cho thấy khả năng tự chủ nguồn vốn của các doanh nghiệp không giống nhau.
Với nhóm có tỷ lệ ứng trước cao, tiền khách hàng có thể trở thành nguồn lực đáng kể để duy trì thi công, giảm nhu cầu vay mới. Nhưng với những doanh nghiệp vẫn phụ thuộc nhiều vào tín dụng, chi phí vốn sẽ tiếp tục bào mòn hiệu quả kinh doanh trong thời gian chờ bàn giao. Khi lãi suất cho vay vượt 10%, mỗi quý chậm tiến độ đều có thể khiến bài toán tài chính thêm khó khăn.
Ở chiều ngược lại, tiền người mua trả trước giảm cũng không hẳn là tín hiệu tiêu cực. Trường hợp Hoàng Huy cho thấy điều này khi khoản mục trên giảm 525 tỷ đồng so với đầu kỳ, trong khi doanh thu quý III tăng 466%, đạt 1.958 tỷ đồng. Nguyên nhân là tiền khách hàng đã ứng trước được kết chuyển khi sản phẩm bàn giao và doanh thu được ghi nhận.
Đây chính là khác biệt giữa doanh nghiệp đang tích lũy hợp đồng và doanh nghiệp đã bước vào giai đoạn hiện thực hóa doanh số. Với nhóm thứ nhất, kỳ vọng nằm ở tương lai; với nhóm thứ hai, hiệu quả kinh doanh đã bắt đầu thể hiện trên báo cáo tài chính.
Một nguyên nhân giúp nhiều doanh nghiệp duy trì dòng tiền bán hàng là sự thay đổi chính sách kinh doanh. Theo DXS-FERI, trong 3 quý đầu năm 2026, các chủ đầu tư linh hoạt điều chỉnh phương thức thanh toán để phù hợp khả năng tài chính của khách hàng. Có dự án chỉ yêu cầu người mua thanh toán khoảng 10% giá trị sản phẩm khi ký hợp đồng.
Bên cạnh đó, chính sách hỗ trợ lãi suất được kéo dài 24-30 tháng, thậm chí đến khi nhận nhà. Một số chương trình còn duy trì lãi suất ưu đãi sau giai đoạn hỗ trợ 0% trong thời gian lên tới 3 năm.
Những chính sách này giúp hạ thấp rào cản gia nhập thị trường, đặc biệt với nhóm khách hàng có nhu cầu ở thực nhưng chưa đủ khả năng thanh toán ngay một khoản tiền lớn. Tuy nhiên, xét từ phía doanh nghiệp, đây cũng là cuộc cạnh tranh đòi hỏi nguồn lực tài chính đáng kể.
Theo chuyên gia Savills Việt Nam, chủ đầu tư thường ưu tiên hỗ trợ lãi suất, giãn tiến độ thanh toán hoặc tăng chiết khấu thay vì giảm trực tiếp giá bán. Cách làm này giúp duy trì mặt bằng giá và hạn chế ảnh hưởng đến thương hiệu, cũng như quyền lợi của những khách hàng đã mua trước.
Nhưng chính sách bán hàng càng hấp dẫn, trách nhiệm thực hiện cam kết càng lớn. Tiền ứng trước không phải nguồn vốn doanh nghiệp có thể sử dụng mà không kèm nghĩa vụ. Đằng sau mỗi khoản thu là một sản phẩm phải hoàn thiện, một thời hạn bàn giao và những cam kết pháp lý cần được thực hiện.
Đây cũng là rủi ro lớn đối với doanh nghiệp vừa và nhỏ, nhất là những đơn vị có quỹ đất chưa hoàn thiện pháp lý, năng lực huy động vốn hạn chế hoặc phụ thuộc vào dòng tiền từ các dự án tiếp theo. Tiền từ khách hàng có thể giúp giải quyết khó khăn thanh khoản trước mắt, nhưng nếu dự án đình trệ, khoản vốn này sẽ trở thành áp lực nghĩa vụ thay vì lợi thế tài chính.
Hưng Nguyên
Giá xăng E5 xuống dưới 19.000 đồng/lít
Thị trường quà tặng 20/11: Đặc sản địa phương, nông sản sạch cạnh tranh với hoa tươi và giỏ quả nhập khẩu
5 doanh nghiệp xổ số trong diện thanh tra kinh doanh ra sao?
Thẻ tín dụng nội địa tăng 63%, vì sao công nhân vẫn khó tiếp cận?
Vay mua nhà cuối năm: Đằng sau “cơn mưa” lãi suất rẻ
Hàng Tết 2027 chịu sức ép tăng giá
Giá cà phê mất 2.800 đồng/kg, rời mốc 78.000 đồng
Giá vàng trong nước đồng loạt giảm, vàng nhẫn mất tới 2,2 triệu đồng/lượng
Cùng chuyên mục
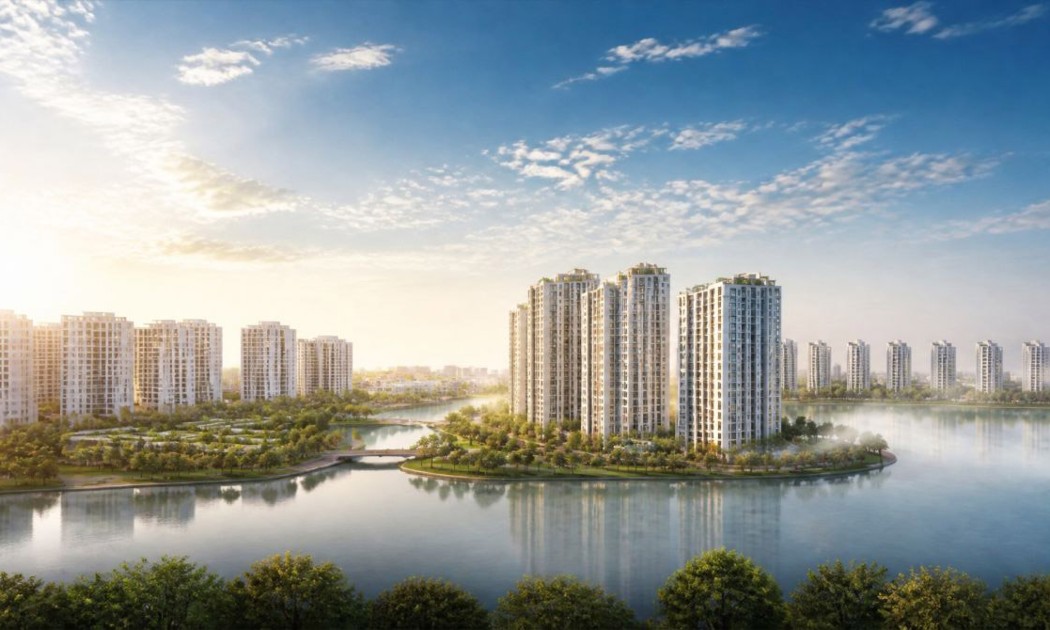
TP.HCM chính thức khởi công xây dựng 45.000 căn nhà ở xã hội
Dự án tọa lạc tại xã Bà Điểm với quy mô gần 192ha, tổng mức đầu tư 64.000 tỷ đồng, dự kiến cung cấp ra thị trường khoảng 45.000 căn hộ cho gần 68.000 người dân.
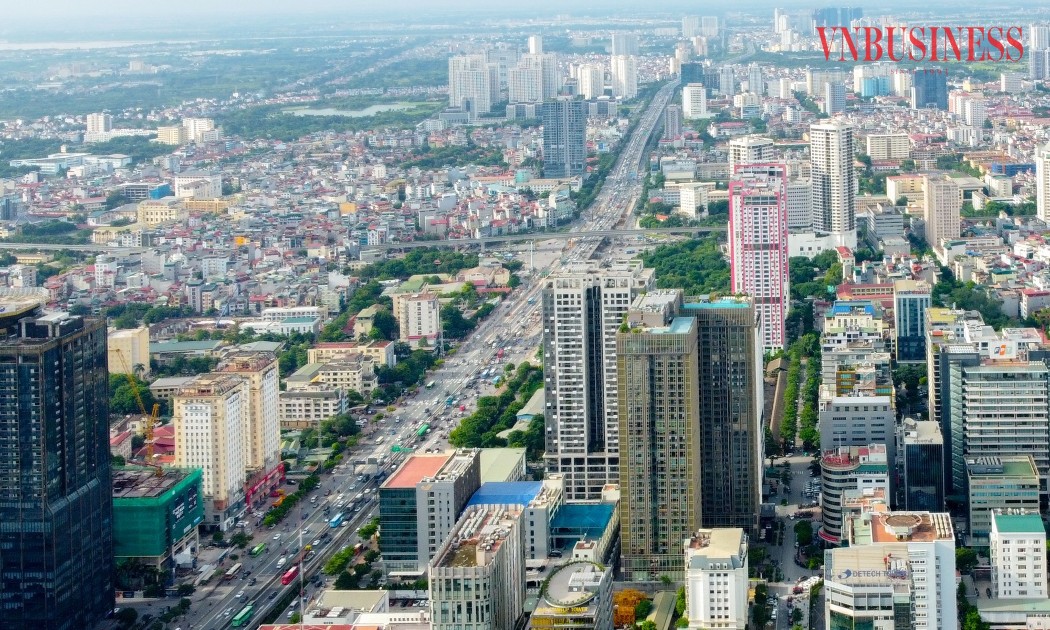
Thị trường 'bội thực' căn hộ giá cao, chủ đầu tư lùi kế hoạch mở bán
Căn hộ cao cấp chiếm ưu thế trong khi sức mua không theo kịp, khiến nhiều chủ đầu tư bất động sản buộc phải thận trọng trong kế hoạch mở bán, thay vì đưa hàng ra thị trường bằng mọi giá.
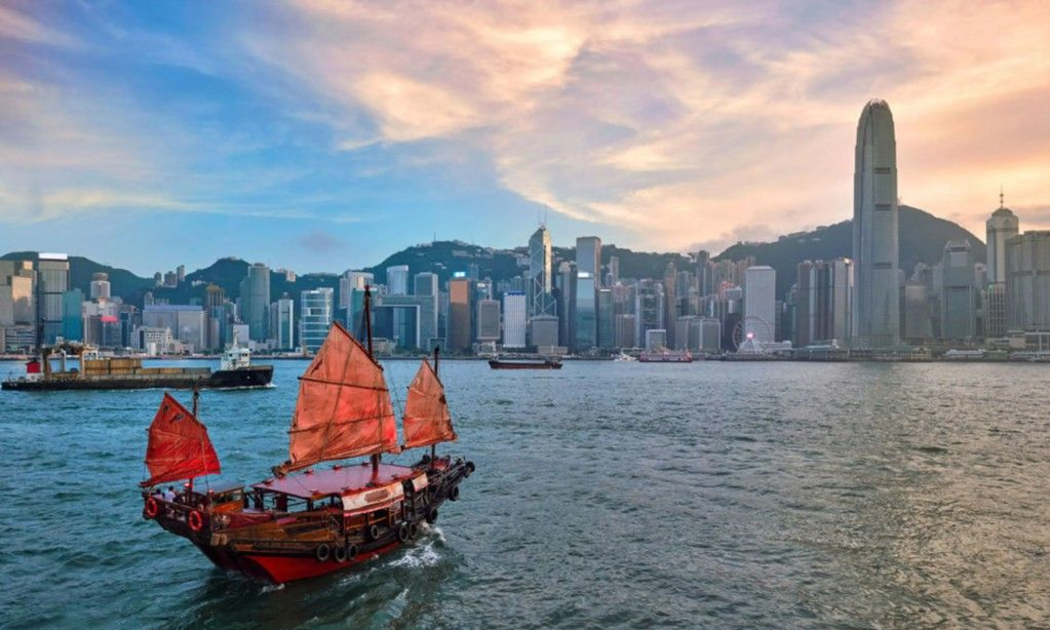
The Victoria tái hiện chất sống phồn hoa xứ Cảng thơm cho giới thành đạt Thanh Hóa
Victoria Harbour tại Hong Kong tạo dấu ấn không chỉ bởi đường chân trời rực rỡ bên vịnh biển, mà còn ở nhịp sống đô thị nơi thương mại, cảnh quan và cộng đồng cùng hiện diện. Dựa trên nguồn cảm hứng ấy, khu cao tầng The Victoria tại Vinhomes Star City Thanh Hóa đang kiến tạo một chất sống hiện đại, giàu tính kết nối, hòa điệu cùng dòng chảy phát triển bên bờ sông Mã.
Bi kịch 'gồng lãi' của nhà đầu tư bất động sản
Áp lực lãi suất gia tăng, dòng tiền cho thuê không đủ bù chi phí vốn, trong khi người mua ngày càng thận trọng khiến nhiều nhà đầu tư bất động sản sử dụng đòn bẩy tài chính rơi vào thế tiến thoái lưỡng nan.
Thị trường bất động sản 'chuyển trạng thái' ra sao trong năm 2027?
Sau khoảng hai năm tăng trưởng, thị trường bất động sản đang bước vào giai đoạn nguồn cung tăng nhanh hơn sức mua ở một số phân khúc.
Người mua nhà đẩy mạnh săn 'hàng cắt lỗ' với dòng tiền 4-10 tỷ đồng
Giá bất động sản thứ cấp tại một số khu vực Hà Nội và TP.HCM bắt đầu điều chỉnh. Áp lực tài chính buộc một bộ phận chủ nhà chấp nhận thương lượng sâu để thu hồi vốn, tạo lợi thế cho người mua có sẵn tiền mặt.






 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.




Đừng bỏ lỡ

 Năng lực quản trị, điểm nghẽn trong phát triển HTX
Nhiều HTX có sản phẩm, vùng nguyên liệu và đơn hàng tiêu thụ nhưng vẫn chưa khai thác hiệu quả tiềm năng sẵn có. Bên cạnh những điểm nghẽn về vốn, thị trường và nhân lực, hạn chế trong năng lực quản trị đang là rào cản lớn, ảnh hưởng trực tiếp đến...