Bộ Công Thương cảnh báo hiện tượng mạo danh ngân hàng cho vay lãi suất cao


Trong thời gian gần đây, theo Bộ Công Thương có hiện tượng nhân viên tư vấn mạo danh tên của ngân hàng để giới thiệu dịch vụ cho vay. Thực tế, sau khi kiểm tra hợp đồng đã ký kết, người tiêu dùng mới nhận thấy khoản vay là do công ty tài chính cung cấp với mức lãi suất khá cao.
Cục Cạnh tranh và Bảo vệ người tiêu dùng (Bộ Công Thương) vừa có những lưu ý người tiêu dùng khi tham gia sử dụng dịch vụ cho vay tiêu dùng.
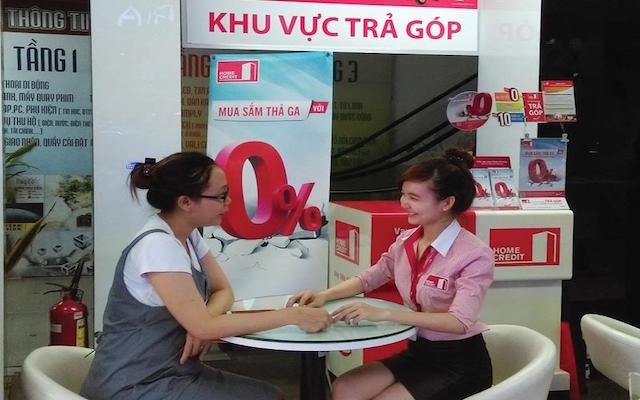
Tham gia cung cấp dịch vụ tài chính tiêu dùng hiện nay căn bản có hai nhóm chủ thể chính, bao gồm các ngân hàng và các công ty tài chính. Thông thường, các ngân hàng sẽ có mức lãi suất cho vay thấp nhưng thủ tục giấy tờ và thời gian phê duyệt khoản vay thường phức tạp và lâu hơn công ty tài chính. Trong khi đó, các công ty tài chính có thủ tục vay, bộ hồ sơ giấy tờ đơn giản, gọn nhẹ hơn nhưng đi kèm là mức lãi suất cao hơn so với mức của các ngân hàng.
Cụ thể, đối với mức lãi suất mua hàng trả góp, trong khi các ngân hàng thương mại có mức lãi suất trung bình dao động từ 10 – 25%/năm thì mức lãi suất của công ty tài chính từ 55% đến trên 84%/năm.
Báo cáo từ Bộ Công Thương cho biết trong những năm gần đây, số lượng khiếu nại của người tiêu dùng chủ yếu tập trung vào nhóm chủ thể là công ty tài chính. Số liệu này một phần phù hợp với thực tế phát triển nóng của các công ty tài chính trong những năm gần đây.
Theo khiếu nại của người tiêu dùng, nhân viên tư vấn thường cung cấp không đầy đủ thông tin hoặc thông tin sai lệch, gây nhầm lẫn cho người tiêu dùng. Ví dụ, khi tư vấn, nhân viên cam kết mức lãi suất chỉ từ 1-2%/tháng. Thực tế, mức lãi suất thể hiện trên hợp đồng là 6%/tháng.
Trong thời gian gần đây, có hiện tượng nhân viên tư vấn mạo danh tên của ngân hàng để giới thiệu dịch vụ cho vay. Thực tế, sau khi kiểm tra hợp đồng đã ký kết, người tiêu dùng mới nhận thấy khoản vay là do công ty tài chính cung cấp với mức lãi suất khá cao.
Khi có tranh chấp phát sinh, người tiêu dùng gặp nhiều khó khăn trong quá trình phản ánh và làm việc với đơn vị tài chính. Ví dụ, việc gọi điện tới tổng đài điện thoại của công ty thường tốn nhiều tiền cước, lời thoại hướng dẫn dài dòng, khó hiểu.
"Các hành vi nêu trên đều được xem là có dấu hiệu vi phạm pháp luật về bảo vệ quyền lợi người tiêu dùng", Bộ Công Thương khẳng định.
Từ những nhóm hành vi vi phạm, Bộ Công Thương khuyến cáo người vay hiểu rõ các nội dung thông tin cơ bản của hợp đồng vay, ví dụ: mức lãi suất, thời gian vay, quy định về trả nợ trước hạn, mức phạt trả chậm... Chỉ ký hợp đồng sau khi nắm rõ, nhìn rõ các thông tin thể hiện trên hợp đồng. Sau khi ký hợp đồng, yêu cầu cung cấp bản sao hoặc sao chụp bản hợp đồng đã ký để lưu giữ.
Lê Thúy
Lãi suất giảm, vì sao hàng trăm nghìn tỷ đồng vốn ưu đãi vẫn khó giải ngân?
VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro
Giá vàng trong nước tiếp đà giảm thêm 1 triệu đồng/lượng
Chân dung 'nữ tướng' Colette Kress – tân CEO thay thế tỷ phú Jensen Huang tại NVIDIA
Nông dân chốt nghìn đơn, thương mại điện tử về xã vẫn vướng phí cao
Website du lịch Việt vượt Thái Lan, AI thay đổi cuộc đua hút khách
Vào mùa "săn sale": Bài toán hợp tác với KOL và KOC
Cùng chuyên mục
Đề xuất kêu gọi từ thiện phải công khai sao kê và số dư tài khoản hàng tuần
Bộ Tài chính đề xuất các tổ chức và cá nhân đứng ra quyên góp phải công khai toàn bộ sao kê ngân hàng, báo cáo số dư chưa dùng, đồng thời liên tục cập nhật dòng tiền ít nhất mỗi tuần một lần.
Đừng để văn hóa dân tộc trở thành “người khách” trong chính ngôi trường Việt Nam
LTS: Một đứa trẻ bật khóc, không muốn đến trường chỉ vì không có áo đỏ để đón Giáng sinh. Từ câu chuyện tưởng chừng nhỏ ấy, TS. Nguyễn Minh Chung đặt ra vấn đề đáng suy ngẫm: Vì sao những lễ hội ngoại nhập ngày càng hấp dẫn trong trường học, trong khi nhiều giá trị văn hóa dân tộc vẫn chưa thực sự chạm đến trái tim học sinh?
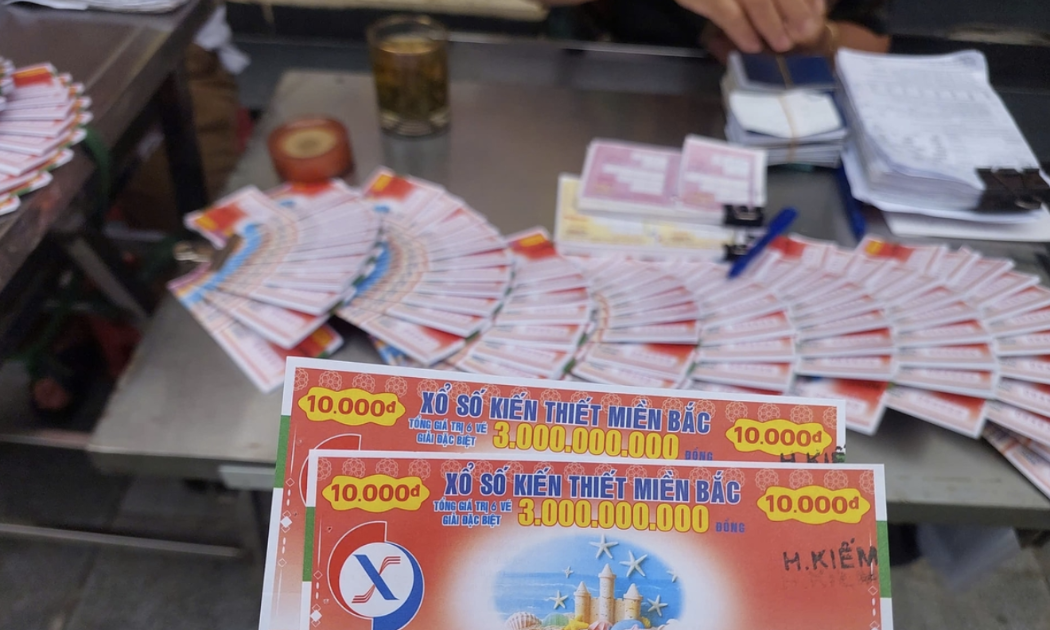
Vì sao trần hoa hồng vé số bất biến suốt 19 năm?
Bất chấp chi phí mặt bằng lẫn nhân công leo thang cùng hàng loạt kiến nghị tăng tính linh hoạt từ các địa phương, Bộ Tài chính vẫn quyết định không thay đổi mức trần hoa hồng 15% dành cho đại lý xổ số, một con số đã định hình mạng lưới phân phối này suốt gần hai thập kỷ qua.
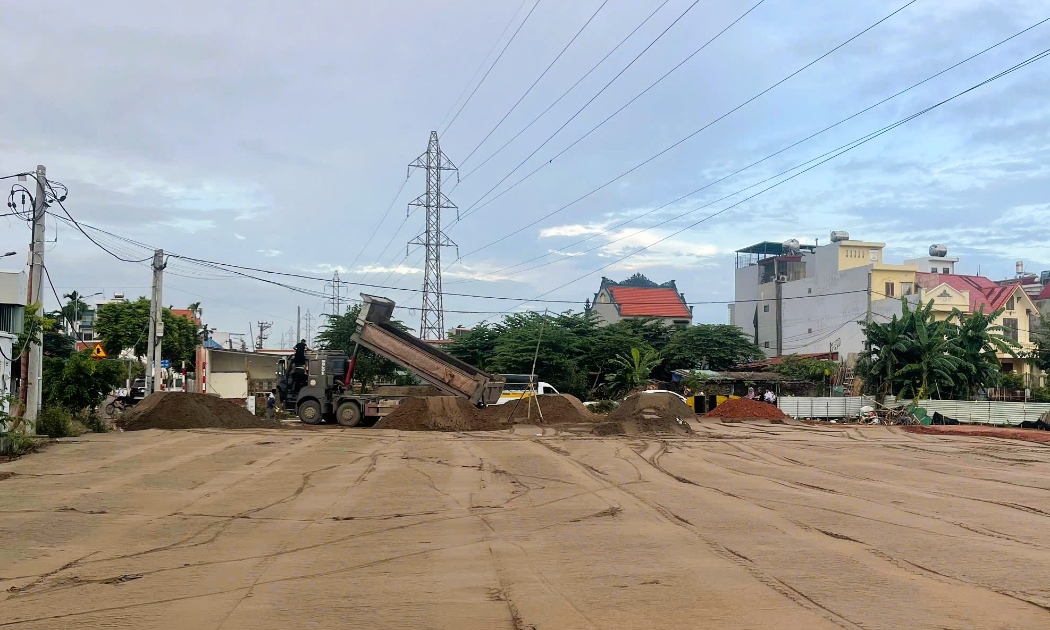
Hải Phòng đầu tư hơn 1.060 tỷ đồng xây dựng 31 công viên, vườn hoa
Chiều 30/10/2026, tại hội nghị cung cấp thông tin và giao ban báo chí tháng 10, ông Nguyễn Minh Tuấn, Phó Giám đốc Sở Xây dựng Hải Phòng, thông tin về tình hình đầu tư, tiến độ xây dựng 31 công viên, vườn hoa trên địa bàn thành phố.
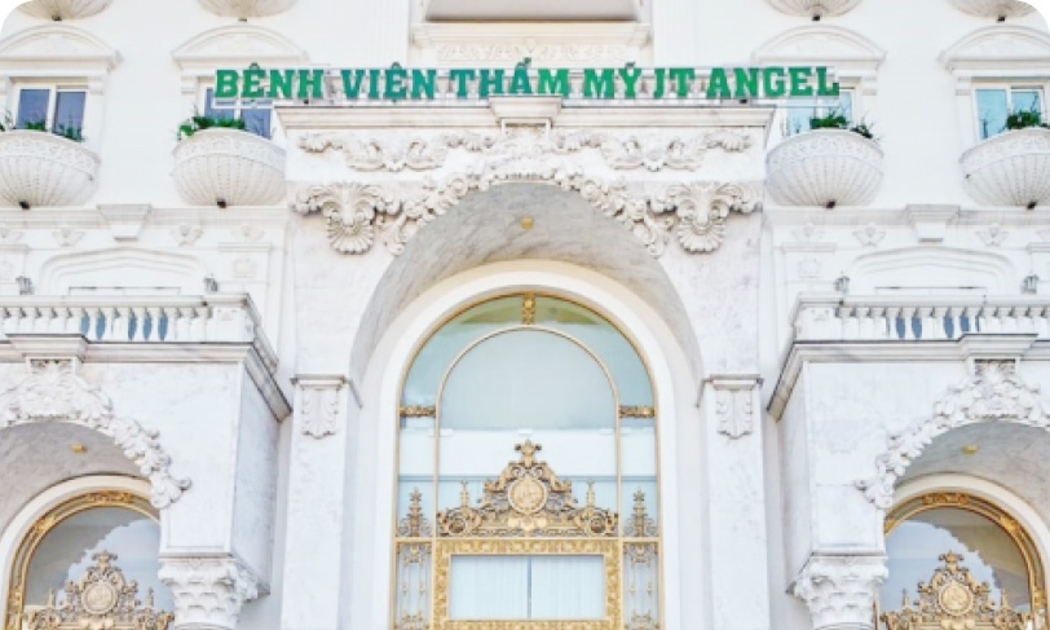
Từ các quyết định xử phạt đến khoản nợ thuế hơn 7 tỷ đồng của JT Angel
Khoản nợ thuế quá hạn 7,07 tỷ đồng đưa Bệnh viện thẩm mỹ JT Angel vào danh sách công khai của cơ quan thuế TP.HCM. Đáng chú ý, doanh nghiệp này từng nhiều lần bị xử phạt trong hoạt động khám chữa bệnh và quảng cáo, đồng thời trải qua nhiều lần thay đổi cơ cấu góp vốn, người đại diện pháp luật.
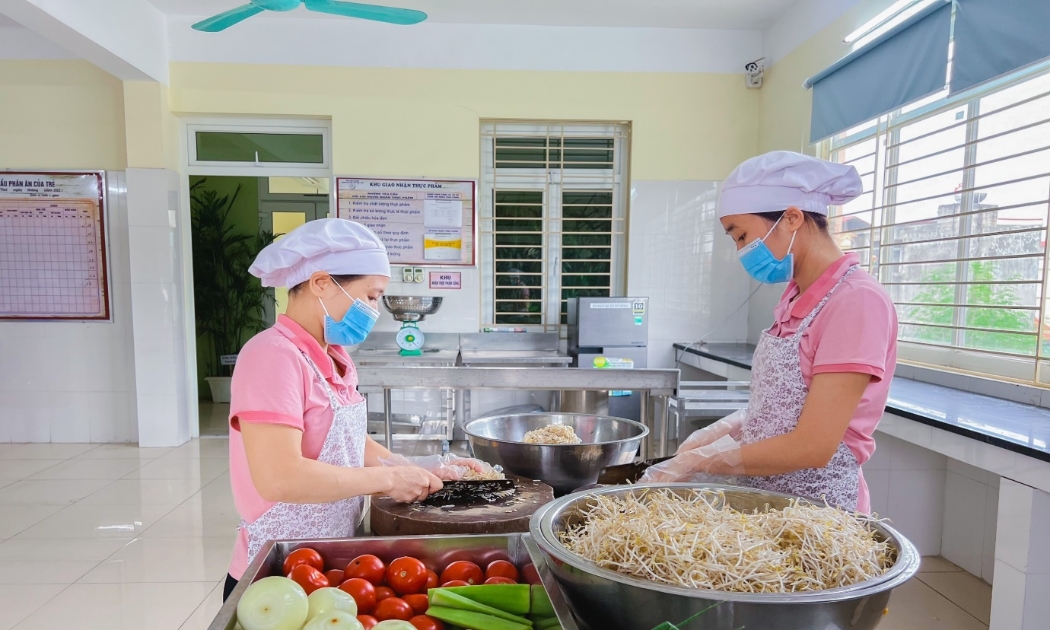
Vì sao thực phẩm sạch khó vào bếp ăn trường học?
Doanh nghiệp, HTX có thực phẩm đạt chuẩn vẫn khó tiếp cận bếp ăn trường học do rào cản về giá, yêu cầu giao hàng và cơ chế thu mua thiếu minh bạch. Trong khi đó, khoảng trống giám sát và tiêu chí lựa chọn nhà cung cấp còn nặng về giá đang đặt ra yêu cầu siết chặt kiểm soát chất lượng, minh bạch nguồn gốc thực phẩm học đường.



 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.


Đừng bỏ lỡ

 Tăng trưởng kinh tế hai con số và bài toán an ninh năng lượng
Mục tiêu tăng trưởng kinh tế hai con số đang đặt ra yêu cầu ngày càng lớn đối với hệ thống năng lượng quốc gia. Bảo đảm nguồn cung điện ổn định, phát triển hạ tầng truyền tải và nâng cao năng lực tự chủ nhiên liệu trở thành những điều kiện then chốt...