'Bài toán' giảm lãi suất vay mua nhà và góc nhìn từ thị trường bất động sản Trung Quốc


Mọi so sánh đều là khập khiễng, tuy nhiên, anh Đào Quốc Cường, một “siêu cò” bất động sản khẳng định, nếu có sự đồng hành của cơ quan quản lý Nhà nước, lãi suất vay mua nhà vẫn có thể giảm thêm, như những gì Trung Quốc đang làm.
Mở đầu cuộc trao đổi với VnBusiness, anh Cường, một môi giới bất động sản từng kết nối thành công nhiều thương vụ triệu đô từ Việt Nam sang Trung Quốc, Singapore, Hoa Kỳ… cho hay tại Trung Quốc, kể từ sau cuộc khủng hoảng thừa, lãi suất vay mua nhà luôn duy trì ở mức dưới 3%/năm.
Một góc nhìn từ Trung Quốc
Vào trung tuần tháng 5 vừa qua, lãi suất tại Quỹ dự phòng nhà ở Trung Quốc tiếp tục giảm 0,25%, qua đó đưa mức lãi vay mua nhà kỳ hạn 5 năm, dành cho những người mua nhà lần đầu, xuống còn 2,35%/năm. Kỳ hạn trên 5 năm nhỉnh hơn đôi chút, nhưng cũng chỉ ở mức 2,85%/năm.
Đáng chú ý, nhà chức trách nước này cũng liên tục điều chỉnh giảm tỷ lệ đặt cọc mua nhà ở hình thành trong tương lai, đồng thời hủy mức sàn lãi suất thế chấp. Những quy định này giúp người mua nhà giảm thiểu rủi ro “chôn vốn”, chủ đầu tư “tay không bắt giặc”.

Bên cạnh các chính sách có lợi cho người mua nhà, theo anh Cường, giới chức Trung Quốc cũng đang đẩy mạnh các chính sách hỗ trợ thị trường chung. Mới nhất, trong nỗ lực giải cứu bất động sản, đất nước tỷ dân tung 300 tỷ nhân dân tệ (khoảng 42,2 tỷ USD) mua lại các dự án nhà xây xong, nhưng ế, để làm quỹ nhà ở xã hội.
“Giá nhà ở Trung Quốc trong tháng 4 tiếp tục ghi nhận đà giảm mạnh, đánh dấu 9 tháng giảm liên tiếp, đồng thời thấp kỷ lục trong 10 năm qua. Chưa kể, dự báo giá còn có thể tiếp tục giảm bởi tâm lý chờ đợi của người mua nhà vẫn bao trùm, trong bối cảnh lượng bán ra áp đảo nhu cầu”, anh Cường nói thêm.
Như đã nói, mọi so sánh đều là khập khiễng, tuy nhiên, một góc nhìn tại thị trường bất động sản Trung Quốc để thấy rằng nếu có “bàn tay” quản lý của Nhà, lãi suất vay mua nhà, đặc biệt là lãi suất cho những người mua nhà lần đầu tiên, thuộc phân khúc nhà ở bình dân hoặc nhà ở xã hội, vẫn có thể giảm thêm.
Theo dữ liệu từ WiGroup, tính đến cuối tháng 4/2024, lãi suất tiền gửi kỳ hạn 12 tháng bình quân của các ngân hàng thương mại tại Việt Nam phổ biến ở mức dưới 5%. Dù đã có xu hướng nhích nhẹ lên, song đây vẫn là mức thấp kỷ lục 20 năm qua.
Chờ "bàn tay" quản lý Nhà nước
Nhìn vào bảng lãi suất huy động của các nhà băng ở thời điểm hiện tại, không ít khách hàng vay mua nhà cảm thấy “xót xa”, bởi áp lực trả lãi suất cao vẫn đè nặng. Không chỉ với các khách hàng cũ, ngay cả những người mới cũng đang “đỏ mắt” đi tìm những khoản vay ưu đãi dài hạn.
Như trường hợp của vợ chồng anh Nguyễn Tuấn Dũng ở Thanh Xuân (Hà Nội), sau gần 10 năm ở thuê, vừa quyết định vay nhà băng gần 1 tỷ đồng để mua nhà. Cùng với số vốn tích lũy 1,2 tỷ đồng, anh chị xuống tiền mua một căn hộ hơn 2 tỷ đồng ở khu Hoàng Mai.
“Để có ưu đãi tốt hơn, tôi chủ động vay theo diện sản xuất kinh doanh, tài sản đảm bảo là căn nhà ở quê. Lãi suất hơn 6% cho 6 tháng đầu tiên, 8,2% cho 6 tháng tiếp, và 8,5% cho 24 tháng tiếp sau nữa. Sau ưu đãi, lãi suất thả nổi”, anh Dũng tiết lộ với VnBusiness.
Với mức lãi suất trong thời gian ưu đãi, bình quân mỗi tháng, anh Dũng phải trả nhà băng khoảng 20 triệu đồng cả gốc và lãi. Đây là áp lực không nhỏ bởi tổng thu nhập của cả hai vợ chồng anh chỉ vào khoảng 30-35 triệu đồng. Chưa kể, khi vào thời kỳ lãi suất thả nổi, áp lực sẽ còn tăng lên nhiều lần.
Khảo sát cho thấy, thời gian qua, rất nhiều nhà băng đang tung ra nhiều chính sách hấp dẫn để thu hút khách hàng. Có ngân hàng đưa ra mức lãi suất cho vay cực “mềm” khoảng 6-7%, tuy nhiên, không ít trong số đó là “bánh vẽ” khi chỉ áp trong 3 - 6 tháng.
Sau khi hết thời gian ưu đãi, lãi suất sẽ được thả nổi bằng lãi suất cơ sở cộng với biên độ 3,5%/năm. Kết quả, với mức lãi cơ sở bình quân ở mức 8,2 - 9%/năm, cộng với biên độ, lãi vay mua nhà vẫn quẩn quanh cao ngất từ 12,5 - 13%/năm (sau khi thả nổi). Chưa kể, một số nhà băng còn tính thêm các “phụ phí” khác như bảo hiểm, chi phí đáo hạn… tổng cộng thêm khoảng 2-3%/năm.
Có thể thấy, áp lực với những người vay mua nhà tại Việt Nam còn rất lớn. Không thể vay mua nhà, nhiều người buộc phải từ bỏ giấc mơ sở hữu chốn an cư riêng, chuyển sang thuê dài hạn.
Trong bối cảnh đó, hàng triệu người lao động có nhu cầu vay mua nhà vẫn đang chờ đợi vào các chính sách hỗ trợ lãi suất của cơ quan quản lý Nhà nước, giống như những gì Trung Quốc đang làm là có Quỹ dự phòng nhà ở với lãi suất chỉ ở mức 2,35-2,85%.
Sẽ rất khó để có mức lãi suất vay mua nhà dưới 3%/năm, với khoản vay dài hạn, tại Việt Nam. Tuy nhiên, theo các chuyên gia, nếu có “bàn tay” quản lý của Nhà nước, mức lãi suất hoàn toàn có thể “dễ chịu” hơn mức bình quân 10-13% hiện tại (sau khi hết hạn ưu đãi).
Mới đây, trong cuộc họp về Đề án đầu tư xây dựng ít nhất một triệu căn hộ nhà ở xã hội đến năm 2030, Thủ tướng Phạm Minh Chính thúc giục các địa phương "quyết liệt, tích cực với các kế hoạch, dự án cụ thể" nhằm đơn giản hóa thủ tục, điều kiện cho vay vốn để đầu tư, hỗ trợ người mua, thuê mua nhà ở xã hội.
Đặc biệt, người đứng đầu Chính phủ đề nghị Ngân hàng Nhà nước nghiên cứu gói tín dụng cho người mua nhà ở xã hội, kéo dài thời gian vay lên 10-15 năm, lãi suất ưu đãi thấp hơn từ 3 - 5% so với vay thương mại. Những điều này thực sự đang là những gì mà người vay mua nhà mong chờ.
Hưng Nguyên
Cà phê Tây Nguyên neo trên 93.000 đồng/kg, thị trường thế giới bứt phá
Đến năm 2030 Việt Nam có ít nhất 1 mô hình outlet
“Tỷ phú” tiếp theo của HDBank gọi tên nữ khách hàng tại An Giang
Vietbank bổ nhiệm quyền tổng giám đốc, thúc đẩy chiến lược chuyển đổi số
Giá vàng trong nước giảm sâu 2 triệu đồng/lượng, vàng thế giới lao dốc
Doanh nghiệp nông nghiệp và hàng loạt thách thức chuyển đổi xanh
407.000 tỷ đồng vốn ưu đãi cho DNNVV: Nguồn cung lớn, bài toán hấp thụ vẫn khó
Cùng chuyên mục
‘Tiền rẻ’ chưa đủ "tạo sóng" mua nhà
Bất chấp lãi suất tín dụng rẻ hơn, thanh khoản thị trường bất động sản vẫn chưa thực sự tìm được một cú hích đủ mạnh. Nghịch lý là không ít người có tiền nhưng vẫn ngại “móc hầu bao”, bởi kỳ vọng giá có thể giảm thêm.
Vạn lý do khiến căn hộ 'giá rẻ' cũng khó bán
Từng là điểm sáng của thị trường nhờ mức giá vừa túi tiền, nhiều khu chung cư bình dân tại Hà Nội đang đối mặt nghịch lý giá giảm hàng trăm triệu, thậm chí cả tỷ đồng, nhưng thanh khoản vẫn èo uột.
Bất động sản công nghiệp vẫn 'vô địch kiếm tiền'
Trong khi nhiều phân khúc bất động sản còn loay hoay với thanh khoản, bất động sản công nghiệp tiếp tục tăng trưởng tích cực nhờ FDI, nhu cầu mở rộng sản xuất, dịch chuyển chuỗi cung ứng và logistics.
Doanh nghiệp địa ốc điều chỉnh giá trước sức ép kép
Giá nhà neo cao, lãi suất vay duy trì ở mức lớn trong khi sức mua chưa theo kịp nguồn cung đang phục hồi, buộc doanh nghiệp địa ốc phải điều chỉnh giá trị giao dịch, cơ cấu sản phẩm và chính sách bán hàng để kéo thanh khoản và dòng tiền trở lại.
Giá chung cư điều chỉnh mạnh, có nên xuống tiền sớm?
Sau thời gian dài liên tục thiết lập mặt bằng giá mới, thị trường căn hộ Hà Nội đang bước vào một nhịp vận động khác. Người mua không chỉ có thêm nguồn cung để lựa chọn, mà khoảng cách giữa giá niêm yết và giá giao dịch sau ưu đãi cũng ngày càng lớn.
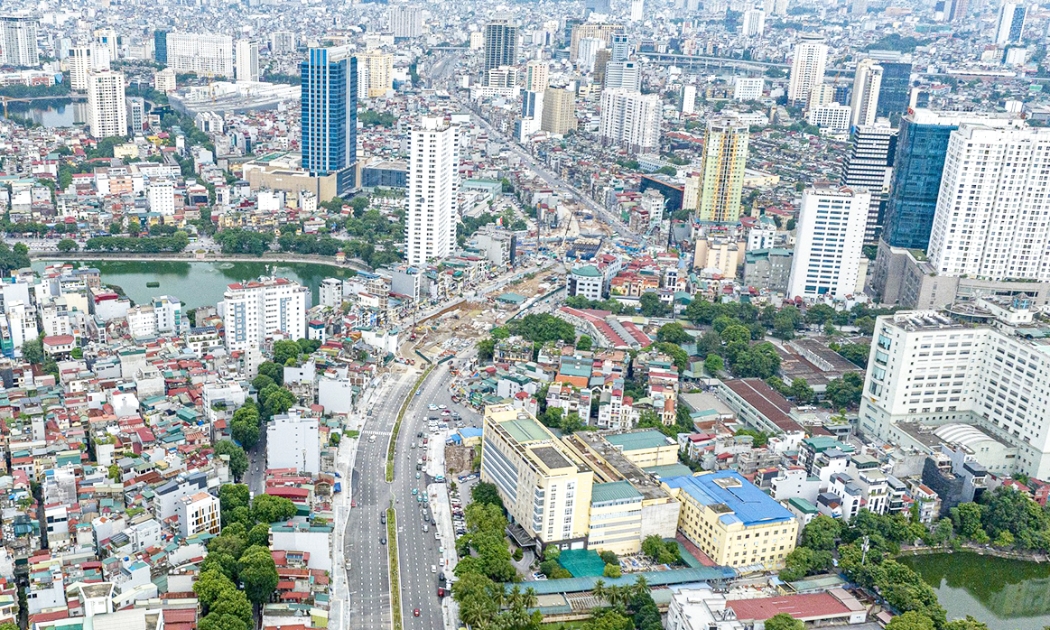
Siêu dự án hạ tầng đang tác động đến bất động sản thế nào?
Từ những căn nhà trong ngõ bất ngờ thành nhà mặt đường với giá rao tới hơn 700 triệu đồng/m2 ở Hà Nội, đến những vùng ven TPHCM được kết nối bằng vành đai, cao tốc... cho thấy hạ tầng đang định hình lại thị trường địa ốc.






 Infographic
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.


Đừng bỏ lỡ




 Từ sản vật vùng khó đến hàng hóa có chỗ đứng trên thị trường
Ở vùng miền núi, sản vật không thiếu nhưng để trở thành hàng hóa có giá trị lại không dễ. Từ câu chuyện HTX Dịch vụ nông nghiệp Hùng Anh ở xã Hướng Hiệp, tỉnh Quảng Trị, việc tổ chức lại vùng nguyên liệu, chế biến và kết nối thị trường đang mở thêm...