


Doanh nghiệp sẽ được tạm nộp thuế thu nhập 4 quý không thấp hơn 80% số phải nộp cả năm?


Để tháo gỡ khó khăn cho doanh nghiệp, Bộ Tài chính đề xuất Chính phủ cho phép doanh nghiệp được tạm nộp số thuế thu nhập doanh nghiệp của 4 quý không được thấp hơn 80% số thuế thu nhập phải nộp cả năm.
Bộ Tài chính vừa trình Chính phủ dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 126 năm 2020. Điểm đáng chú ý nhất trong văn bản này là đề xuất sửa quy định về tạm nộp thuế thu nhập.
Bộ Tài chính cho biết, theo quy định hiện hành, tính đến ngày 30/10, doanh nghiệp phải thực hiện tạm nộp thuế thu nhập doanh nghiệp (TNDN) của 3 quý đầu năm tính thuế không thấp hơn 75% số thuế TNDN phải nộp cả năm theo quyết toán thuế TNDN năm. Nếu tổng số đã tạm nộp của 3 quý đầu năm thấp hơn 75% số thuế phải nộp của cả năm thì doanh nghiệp bị tính tiền chậm nộp tính trên số thuế thấp hơn 75%.
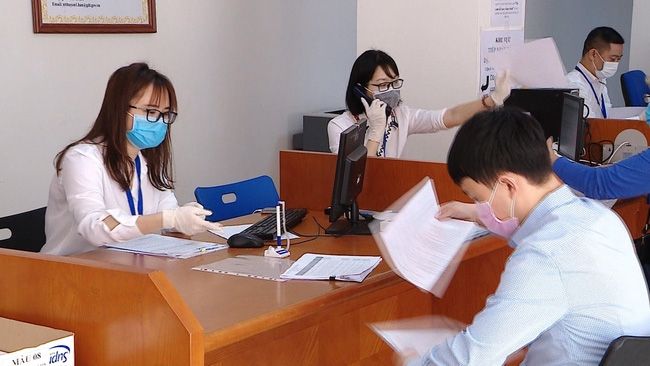
Tuy nhiên, Bộ Tài chính thừa nhận quy định trên là không hợp lý. Việc yêu cầu doanh nghiệp ước số thuế phải nộp cả năm trong khi còn 2 tháng mới kết thúc năm là chưa hợp lý về mặt thời điểm nên chưa thực sự tạo thuận lợi cho người nộp thuế.
Thực tế, theo ghi nhận của VnBusiness, ngay sau khi Nghị định 126 ban hành vào cuối năm 2020, nhiều doanh nghiệp lo ngại sẽ bị phạt. Đặc biệt là một số ngành (bất động sản, thương mại, đầu tư...) thường có doanh thu rơi vào cuối năm. Tuy nhiên, do không thể dự báo trước doanh thu, lợi nhuận quý IV, nếu nộp thuế trước thì thực sự khó khăn về dòng tiền của doanh nghiệp. Còn ngược lại, nếu đến ngày 30/10, doanh nghiệp nộp nhiều hơn 75% số tiền thuế phải nộp cả năm thì sẽ bị thiệt thòi.
Để khắc phục bất cập của chính sách hiện hành, Bộ Tài chính đề xuất sửa đổi theo hướng tổng số thuế TNDN tạm nộp của 4 quý không thấp hơn 80% số thuế phải nộp theo quyết toán năm. Trường hợp doanh nghiệp nộp thiếu thì phải nộp tiền chậm nộp tính trên số thuế nộp thiếu.
Dưới góc nhìn pháp lý, luật sư NguyễnVăn An (Đoàn Luật sư TP. Hà Nội) nêu quan điểm, việc yêu cầu các doanh nghiệp phải tự tính và dự báo trước doanh thu của cả năm là điều không thể. Bởi vì thời điểm 3 tháng cuối năm là khoảng thời gian kinh doanh cao điểm, có nhiều dịp lễ, tết quan trọng, biến động chi phí lương, thưởng…, nên doanh nghiệp không thể có cơ sở để xác định kết quả kinh doanh và nghĩa vụ thuế của cả năm.
Chuyên gia thuế Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế Toán và Tư Vấn Thuế Trọng Tín, Trưởng Ban Chính sách Hội Tư Vấn và Đại Lý Thuế TP.HCM cho rằng, do chính sách tạm nộp thuế TNDN tại Nghị định 126 chưa phù hợp với thực tiễn khi áp dụng gây nhiều khó khăn cho doanh nghiệp, chính vì vậy sửa quy định này là vô cùng cần thiết và cấp bách.
“Thực tế quy định sửa tạm nộp thuế TNDN lần này không phải là quy định mới vì nó đã được áp dụng ổn định và hiệu quả nhiều năm qua. Do đó, không nhất thiết phải đánh giá tác động cũng như thẩm định theo quy trình luật định, nên chăng cần áp dụng quy trình rút gọn để Nghị định sớm có hiệu lực và đi vào cuộc sống, hỗ trợ cho doanh nghiệp có điều kiện thực hiện chính sách pháp luật tốt nhất”, ông Được kiến nghị.
Riêng đối với kỳ tính thuế năm 2021, doanh nghiệp đã tạm nộp số thuế TNDN 3 quý đầu năm thấp hơn 75%, tại dự thảo Nghị định sửa đổi, Bộ Tài chính cũng kiến nghị cho phép được áp dụng tổng số thuế tạm nộp của 4 quý không thấp hơn 80% số thuế phải nộp của cả năm. Số tiền phạt chậm nộp sẽ được bù trừ vào kỳ tính thuế tiếp theo.
Hoàng Hà
5,4 tỷ USD chờ rót vào ngân hàng Việt, cuộc đua tăng vốn chưa hạ nhiệt
Sau 7 phiên đỏ lửa, chứng khoán đảo chiều: CTG, BID, KDH đồng loạt tăng mạnh
F88 giải ngân hơn 17.300 tỷ đồng, vì sao phải ‘hãm phanh’ cho vay?
Vinpearl Dream Palace Hotel: Siêu khách sạn chủ đề mở ra “thế giới xuyên thời gian” tại Cần Giờ
Dòng tiền bất động sản rời xa cuộc chơi lướt sóng?
Giá căn hộ Hà Nội đang đi xuống
Khai mở cơ hội kinh doanh giữa tâm điểm thương mại Đà Nẵng
Cùng chuyên mục
Bộ Tài chính đề xuất nâng ngưỡng tính thuế đơn giản lên 10 tỷ đồng
Bộ Tài chính đang báo cáo cấp có thẩm quyền xem xét sửa đổi cách tính thuế cho hộ kinh doanh, đồng thời dự kiến trình Quốc hội phương án nâng ngưỡng tính thuế đơn giản lên 10 tỷ đồng mỗi năm.
Hạn chót nộp thuế đất phi nông nghiệp, chủ căn hộ chung cư có thuộc diện phải đóng?
Người nộp thuế sử dụng đất phi nông nghiệp năm 2026 cần hoàn thành nghĩa vụ chậm nhất vào ngày 2-11 để tránh phát sinh tiền chậm nộp. Đáng chú ý, chủ sở hữu căn hộ chung cư cũng thuộc diện bắt buộc phải đóng khoản thuế này đối với phần diện tích đất được phân bổ theo luật định.
Đã chuyển nhượng nhà đất vẫn nhận thông báo nộp thuế, người dân cần xử lý thế nào?
Trước thực tế nhiều người đã bán nhà đất hoặc đã hoàn tất nộp tiền nhưng vẫn nhận thông báo thuế sử dụng đất phi nông nghiệp, Thuế thành phố Hà Nội đã làm rõ nguyên nhân và hướng dẫn các bước rà soát để xử lý kịp thời.
Geleximco, Mekophar cùng 2 doanh nghiệp bị xử phạt, vi phạm tập trung vào điều gì?
Thanh tra Chứng khoán Nhà nước vừa ban hành 4 quyết định xử phạt doanh nghiệp với tổng số tiền 362,5 triệu đồng. Các vi phạm chủ yếu liên quan đến chậm công bố thông tin, không công bố thông tin và đăng ký, lưu ký trái phiếu không đúng thời hạn.
Doanh nghiệp gỗ tiến thoái lưỡng nan vì nghẽn dòng vốn thuế giá trị gia tăng
Dù xuất khẩu 9 tháng đầu năm chạm mốc 13,3 tỉ USD và hướng tới mục tiêu tăng trưởng hai con số, nhiều doanh nghiệp chế biến gỗ lại đang rơi vào tình cảnh kiệt quệ dòng tiền khi hàng tỉ đồng tiền thuế giá trị gia tăng bị tắc nghẽn giữa khâu nhập khẩu và hoàn thuế.
Giải thể doanh nghiệp trong một ngày làm việc kể cả khi thuế chậm phản hồi
Bộ Tài chính yêu cầu cơ quan đăng ký kinh doanh xử lý hồ sơ và chuyển trạng thái “Đã giải thể” chỉ trong một ngày làm việc, đồng thời cho phép hoàn tất thủ tục nếu cơ quan thuế không có ý kiến sau hai ngày.


 Infographic
Bức tranh thị trường tài chính 9 tháng: Tín dụng vượt 20 triệu tỷ, huy động vốn cổ phiếu tăng hơn 62%
Trong 9 tháng năm 2026, thị trường tài chính ghi nhận nhiều diễn biến đáng chú ý ở các lĩnh vực chứng khoán, bảo hiểm và ngân hàng.

Đừng bỏ lỡ

 Từ búp chè Shan tuyết đến sản phẩm giá trị cao
Từ những cây chè Shan tuyết cổ thụ vùng Tây Côn Lĩnh, HTX Chế biến chè Phìn Hồ (Tuyên Quang) đã từng bước nâng cao giá trị đặc sản địa phương thông qua đầu tư công nghệ, chuẩn hóa sản xuất và xây dựng thương hiệu. Với sản phẩm OCOP 5 sao và thị...