Chấm điểm tín dụng, quản trị rủi ro trực tuyến là xu thế không thể đảo ngược


"Ngân hàng nào không ứng dụng công nghệ số, không triển khai chấm điểm tín dụng thông minh sẽ đứng ngoài cuộc chơi. Đây là xu hướng không thể đảo ngược", Phó thống đốc Ngân hàng Nhà nước (NHNN) Phạm Tiến Dũng khẳng định.
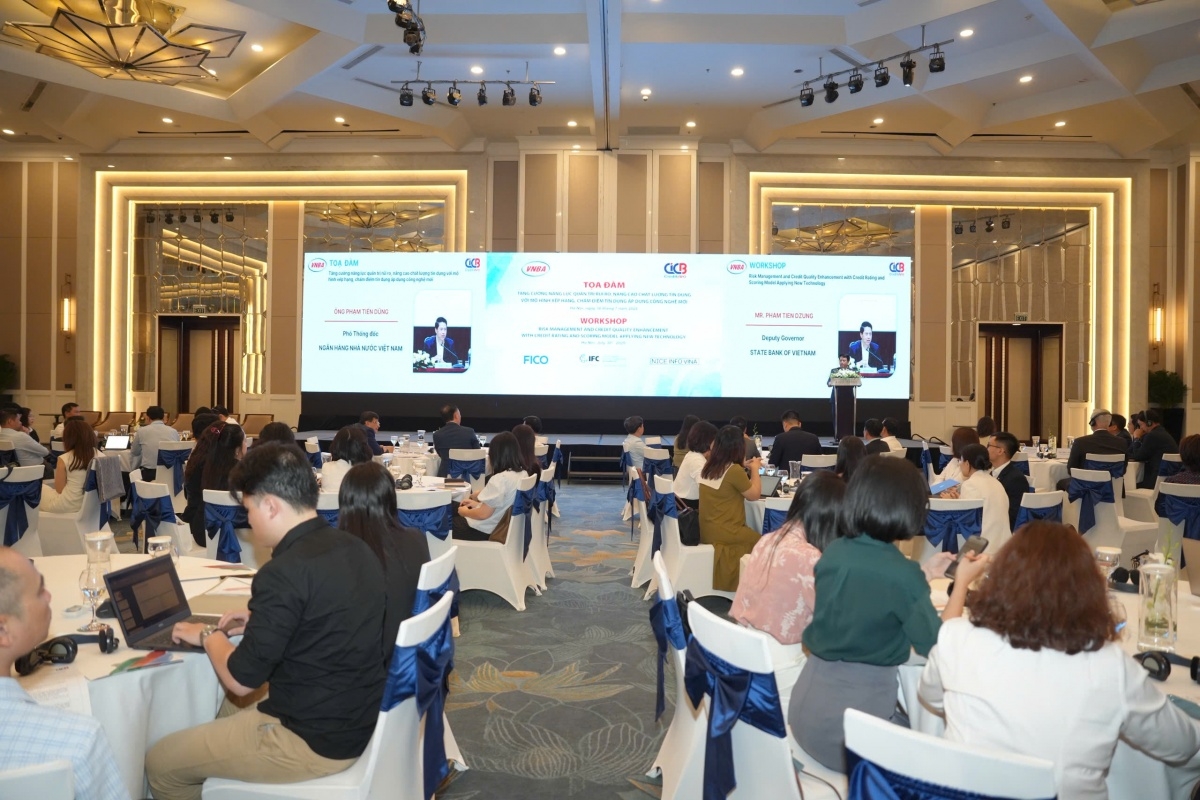
Ngày 30/7, tại tọa đàm “Tăng cường năng lực quản trị rủi ro, nâng cao chất lượng tín dụng với mô hình xếp hạng, chấm điểm tín dụng áp dụng công nghệ mới”, ông Phạm Tiến Dũng nhấn mạnh đối với ngành ngân hàng, yêu cầu chuyển đổi số không chỉ nhằm thích ứng với xu thế công nghệ, mà còn là giải pháp bắt buộc để tiết giảm chi phí, nâng cao hiệu quả vận hành. Qua đó giảm lãi suất cho vay và tăng khả năng tiếp cận vốn cho người dân, doanh nghiệp.
Thời gian qua, ngành ngân hàng luôn xác định phải ưu tiên chuyển đổi số, tiết giảm chi phí, để từ đó giảm lãi suất, nâng cao năng lực tiếp cận tín dụng qua kênh trực tuyến.
Hiện nay, NHNN đã ban hành Thông tư 12 quy định về cho vay online, dù hạn mức cho vay mới chỉ 100 triệu đồng, nhưng một số ngân hàng như VietinBank, MB, Vietcombank… đã triển khai rất thuận lợi nhờ ứng dụng sớm các giải pháp công nghệ như eKYC, chấm điểm tín dụng tự động…
Tuy nhiên, theo Phó Thống đốc, muốn cho vay trực tuyến toàn trình, trước hết phải chấm điểm tín dụng trực tuyến, phải quản trị rủi ro tự động, phải có hệ thống xếp hạng doanh nghiệp trực tuyến.
Từ thực tiễn hoạt động của các ngân hàng, TS. Nguyễn Quốc Hùng, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng (VNBA), cho hay hiện nay các tổ chức tín dụng Việt Nam đang tích cực xây dựng hệ thống xếp hạng tín dụng nội bộ và áp dụng các tiêu chuẩn quản trị rủi ro tiên tiến.
Tuy nhiên, việc minh bạch hóa dữ liệu tài chính và kết nối dữ liệu phi truyền thống như thuế, bảo hiểm xã hội, viễn thông... vẫn còn nhiều hạn chế. Điều này dẫn đến việc mô hình xếp hạng tín dụng chưa đầy đủ, và kết quả chấm điểm tín dụng giữa các tổ chức tín dụng và đơn vị cung cấp thông tin chưa đồng nhất.
Ông Hùng cũng lưu ý, với sự phát triển mạnh mẽ của công nghệ AI, machine learning và phân tích dữ liệu lớn (big data),... việc chuẩn hóa, mở rộng và chia sẻ dữ liệu sẽ giúp các tổ chức tín dụng tối ưu hóa quy trình chấm điểm tín dụng. Điều này không chỉ giúp các tổ chức đưa ra quyết định nhanh chóng và chính xác hơn, mà còn nâng cao khả năng quản trị rủi ro và cải thiện năng lực cạnh tranh.
Từ thực tiễn trên, Phó Thống đốc đề nghị VNBA và Trung tâm Thông tin tín dụng quốc gia (CIC) cần thay đổi cách tiếp cận, không chỉ cung cấp dữ liệu "thô" mà cung cấp sản phẩm "tinh" theo hướng trọn gói: từ dữ liệu, mô hình đến kết quả chấm điểm, có thể tích hợp vào hệ thống ngân hàng.
“VNBA và CIC cần chuyển từ cung cấp nguyên liệu sang “bữa ăn hoàn chỉnh” phù hợp cho cả người ăn kiêng, người khỏe mạnh, người cần chế độ đặc biệt... Các ngân hàng chỉ việc dùng, không cần nấu nướng”, ông ví von và nhấn mạnh một lần nữa rằng ngân hàng nào không ứng dụng công nghệ số, không triển khai chấm điểm tín dụng thông minh sẽ đứng ngoài cuộc chơi. Đây là xu hướng không thể đảo ngược.
Với vai trò quản lý nhà nước, Phó Thống đốc khẳng định, NHNN cam kết sẽ tiếp tục đồng hành với các tổ chức tín dụng trong hành trình số hóa hoạt động tín dụng.
Thanh Hoa
Novaland tiếp tục đổi nợ thành cổ phiếu, dư nợ vẫn còn hơn 72.400 tỷ đồng
Một quỹ ngoại bán sạch cổ phiếu, ACB còn dư địa đón nhà đầu tư chiến lược?
Cuộc sàng lọc cổ phiếu trước những biến số tháng 12
Thị trường bất động sản 'chuyển trạng thái' ra sao trong năm 2027?
Người mua nhà đẩy mạnh săn 'hàng cắt lỗ' với dòng tiền 4-10 tỷ đồng
Doanh nghiệp địa ốc xoay xở kìm đà tăng giá nhà
Vinhomes Green Paradise giải bài toán hút cư dân về Cần Giờ như thế nào?
Cùng chuyên mục
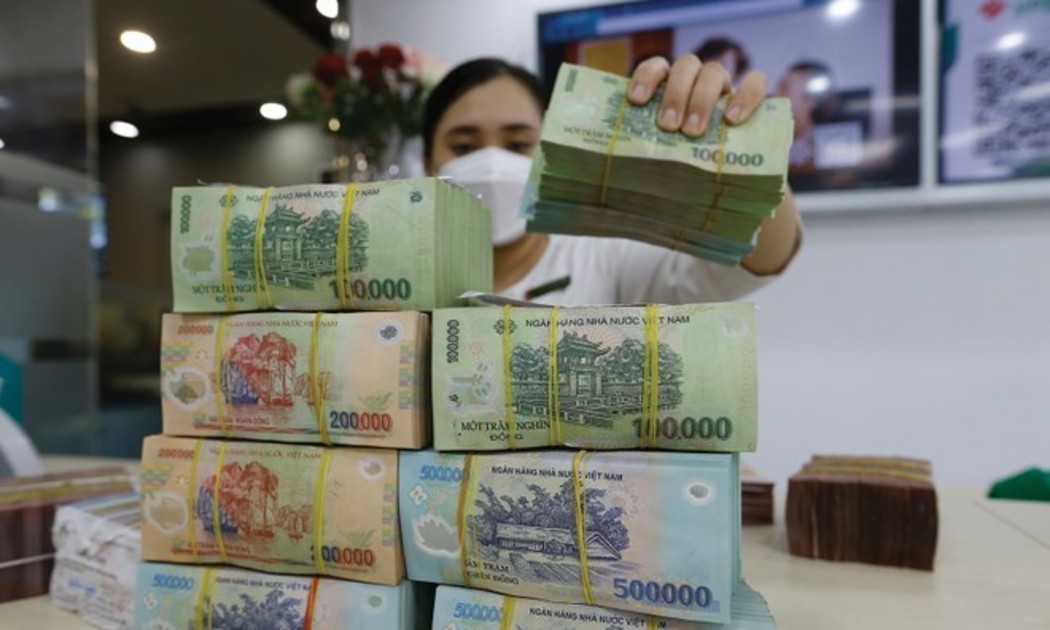
Đại gia ngoại gom lượng lớn cổ phiếu, ngân hàng Việt kén đối tác không chỉ vì tiền
Từ việc Mizuho kiên trì bám trụ Vietcombank cho đến động thái muốn rót thêm vốn của SMBC tại VPBank, những khoản đầu tư nghìn tỷ đang đổ vào các nhà băng trong nước. Nhưng cánh cửa chỉ mở cho những đối tác mang lại giá trị công nghệ và sự đồng hành dài hạn.
Vì sao kênh mua USD của Ngân hàng Nhà nước chưa có giao dịch?
Dù Ngân hàng Nhà nước đã triển khai mua USD giao ngay nhằm bổ sung thanh khoản tiền đồng cho hệ thống ngân hàng, kênh này vẫn chưa ghi nhận giao dịch. Chênh lệch tỷ giá và điều kiện về trạng thái ngoại tệ đang là hai rào cản chính.
Lãi suất phát hành trái phiếu ngân hàng vẫn neo ở mức cao
Không theo đà giảm của lãi suất tiết kiệm, lãi suất trái phiếu do các ngân hàng phát hành gần đây vẫn duy trì ở mức bình quân gần 9%/năm và tiệm cận vùng đỉnh của giai đoạn 2022-2023.
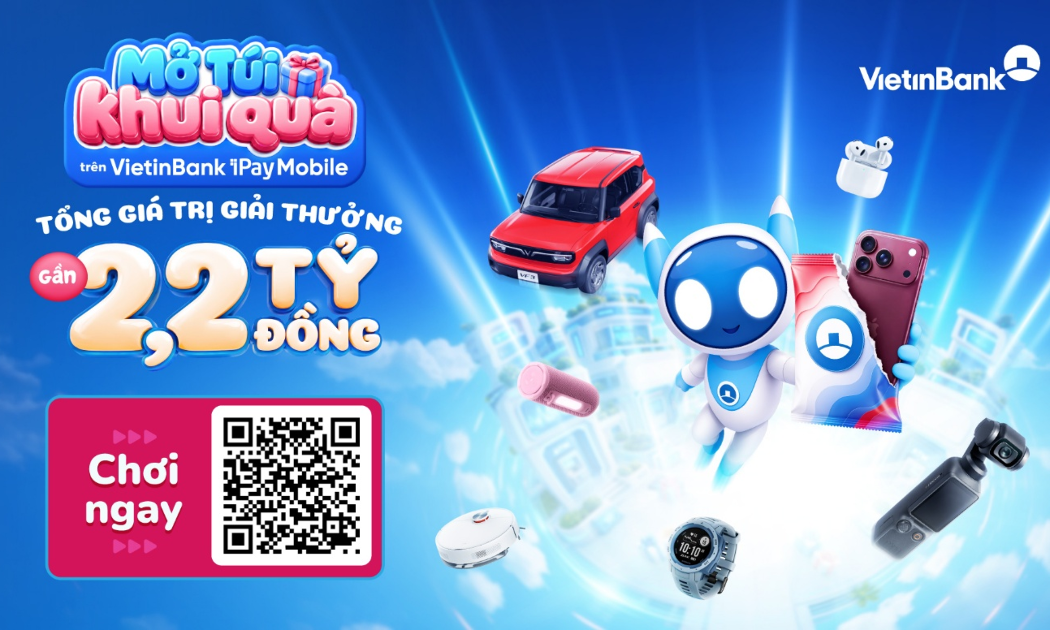
VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro
Từ nay đến 10/1/2027, VietinBank chính thức triển khai chương trình khuyến mại “Mở túi - Khui quà” trên ứng dụng ngân hàng số VietinBank iPay Mobile, mang đến kho quà tặng tổng giá trị gần 2,2 tỷ đồng. Đặc biệt, khách hàng có cơ hội sở hữu ô tô VinFast VF3, iPhone 18 Pro cùng hàng chục nghìn phần quà hấp dẫn khi trải nghiệm các tiện ích và thực hiện giao dịch hằng ngày trên ứng dụng.
Lãi suất giảm, vì sao hàng trăm nghìn tỷ đồng vốn ưu đãi vẫn khó giải ngân?
Chương trình tín dụng động lực tăng trưởng dành cho doanh nghiệp nhỏ và vừa có quy mô đăng ký khoảng 409.000 tỷ đồng, nhưng đến đầu tháng 10 mới giải ngân 18.600 tỷ đồng, chưa tới 5%.
VietinBank Premium công bố ba phân hạng Khách hàng Ưu tiên mới, kiến tạo hành trình từ thành tựu đến di sản
Ngày 10/11/2026 tại khách sạn Fairmont Hà Nội, Ngân hàng TMCP Công Thương Việt Nam (VietinBank) chính thức công bố ba phân hạng Khách hàng Ưu tiên mới của VietinBank Premium gồm Platinum, Diamond và Elite, đánh dấu bước phát triển mới trong chiến lược chuyển đổi mô hình phục vụ chuyên biệt, lấy khách hàng làm trọng tâm.






 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.




Đừng bỏ lỡ

 HTX và bài toán thu hút thành viên trẻ
Sự tham gia của thế hệ trẻ là yếu tố quan trọng để đổi mới tư duy quản trị, nâng cao năng lực cạnh tranh và bảo đảm tính kế thừa của kinh tế tập thể. Tuy nhiên, để người trẻ lựa chọn và gắn bó với HTX, cần tạo ra những cơ hội phát triển thực chất từ...