Năm 2022: Giảm thêm lãi suất, tín dụng có thể tăng khoảng 14%


Ngành ngân hàng có thể mở rộng có chọn lọc tín dụng, tăng khoảng 12-13% năm 2021 và 13-14% năm 2022-2023, bao gồm cả tín dụng từ gói hỗ trợ lãi suất. Chấp nhận giảm chênh lệch lãi suất để tiếp tục giảm thêm lãi suất hỗ trợ người dân, doanh nghiệp như đã cam kết, đồng thuận.
TS. Cấn Văn Lực, Thành viên Hội đồng tư vấn chính sách tài chính - tiền tệ Quốc gia, cho rằng, hiện nay, làn sóng dịch thứ 4 cơ bản đã được kiểm soát, Việt Nam đang tiến tới trạng thái “sống chung an toàn với Covid-19” từ đầu quý IV/2021 tại hầu hết các tỉnh, thành. Cùng với đó, tiêm chủng được đẩy mạnh và kỳ vọng đạt tỷ lệ 70% dân số được tiêm đủ 2 mũi vào cuối quý I/2022, nhờ đó tăng trưởng GDP cả năm 2021 dự báo đạt 2% (khả năng cao); lạm phát được kiểm soát ở mức thấp 2,2- 2,4%.

Với năm 2022, kinh tế Việt Nam có thể phục hồi ấn tượng, đạt mức tăng trưởng khoảng 6,5-7% và lạm phát tăng so với năm 2020 nhưng được kiểm soát ở mức 3,4- 3,7%, nhằm hỗ trợ đà phục hồi kinh tế.
Trong khi đó, dư địa các gói hỗ trợ khác còn tương đối lớn và có phần thuận lợi hơn chính sách tiền tệ (CSTT) nhờ: Thâm hụt NSNN và nợ công được kiểm soát tốt giai đoạn trước; Quy mô hỗ trợ tài khóa còn khá khiêm tốn; các cân đối lớn (thâm hụt NS/GDP, nợ công/GDP, nghĩa vụ trả nợ/thu NSNN, lạm phát...) vẫn trong ngưỡng an toàn; Việc triệt để tiết kiệm chi thường xuyên và cơ cấu lại nợ công là những kinh nghiệm quý báu, tạo không gian chính sách, tạo nguồn tích lũy ngân sách để duy trì xu hướng mở rộng trong giai đoạn 2022-2023.
Tuy nhiên, về CSTT, ông Lực cho rằng, dư địa CSTT không còn nhiều trong điều kiện ưu tiên đảm bảo ổn định vĩ mô, kiểm soát lạm phát và đảm bảo an toàn, bền vững hệ thống TCTD (lãi suất đã ở mức thấp trong vòng 20 năm; áp lực lạm phát vẫn luôn tiềm ẩn trong điều kiện áp lực lạm phát toàn cầu gia tăng, nợ xấu gia tăng - dự báo nợ xấu nội bảng khoảng trên 2% cuối năm 2021 và 2,3-2,5% năm 2022. Nợ xấu gộp có thể tăng cao tới 7,1-7,7%, đặc biệt là nửa cuối năm 2022 (khi mà các quy định về cơ cấu lại thời hạn trả nợ theo Thông tư 14 hết hiệu lực).
Dù vậy, ngành ngân hàng có thể mở rộng có chọn lọc tín dụng, tăng khoảng 12-13% năm 2021 và 13-14% năm 2022-2023 (bao gồm cả tín dụng từ gói hỗ trợ lãi suất); tiếp tục tiết giảm chi phí, chấp nhận giảm chênh lệch lãi suất để tiếp tục giảm thêm lãi suất hỗ trợ người dân, doanh nghiệp như đã cam kết, đồng thuận.
Nhằm tăng cường hiệu quả của các chính sách tài khóa và các gói hỗ trợ góp phần sớm phục hồi kinh tế, đảm bảo an sinh xã hội, nuôi dưỡng nguồn thu và tạo động lực tăng trưởng mới trong dài hạn, ông Lực kiến nghị, cần chấp nhận nợ công tăng, thâm hụt ngân sách tăng và tăng khả năng tiếp cận vốn cho doanh nghiệp trong tầm kiểm soát như: Tập trung nhiều vào hỗ trợ tiền mặt, giảm phí/chi phí, bảo lãnh tín dụng, cho vay ưu đãi, hỗ trợ lãi suất hơn là giãn hoãn thuế, nghĩa vụ trả nợ…
Xác định rõ mục tiêu và tăng cường hiệu quả phối hợp CSTK với CSTT và các chính sách vĩ mô khác; Giảm thuế GTGT (khoảng 1-2%) nhằm thúc đẩy tiêu dùng trong nước (trong năm 2022).
Chuyên gia này kiến nghị thêm, cần thúc đẩy bảo lãnh vay DNNVV qua các quỹ bảo lãnh vay vốn DNNVV tại các địa phương (phối hợp tốt hơn với Quỹ phát triển DNNVV và NHTM); Gói tín dụng hỗ trợ lãi suất (thấp hơn khoảng 2-3% so với lãi suất thị trường): điều kiện tiếp cận là các đối tượng đủ điều kiện tín dụng hoặc các đối tượng không đủ điều kiện tín dụng nhưng có khả năng phục hồi (cần lưu ý đây không phải là hạ mức chuẩn tín dụng) hoặc lĩnh vực ưu tiên phát triển thời gian tới (kinh tế tuần hoàn, năng lượng tái tạo, y tế, giáo dục, hạ tầng số...).
Mới đây, trả lời chất vấn của đại biểu tại Kỳ họp thứ 2, Quốc hội XV, Thống đốc Ngân hàng Nhà nước Nguyễn Thị Hồng cho biết, việc nới lỏng các điều kiện cấp tín dụng có thể làm giảm chất lượng tín dụng, gia tăng nợ xấu. Vì thế, cần cân nhắc hết sức kỹ lưỡng để tháo gỡ khó khăn cho hoạt động sản xuất kinh doanh nhưng vẫn đảm bảo ổn định kinh tế vĩ mô, thị trường tiền tệ và an toàn hoạt động của các tổ chức tín dụng.
Về phía các ngân hàng thương mại, để hỗ trợ doanh nghiệp, người dân phục hồi sản xuất kinh doanh, trong 2 tháng còn lại của năm 2021, nhiều ngân hàng đã tung các gói, chương trình ưu đãi nhằm kích cầu tín dụng trong giai đoạn này. Theo dự báo của các chuyên gia tín dụng năm 2021 sẽ đạt mức tăng trưởng từ 12-13%.
Thanh Hoa
Cổ phiếu bất động sản: Tiền lớn trở lại, cơ hội phục hồi phân hóa
PNJ biến động nhân sự cấp cao trong quá trình tái cấu trúc
Cổ phiếu FPT xoá thành quả 3 năm, sức ép tăng trưởng ngày càng rõ
The Victoria tái hiện chất sống phồn hoa xứ Cảng thơm cho giới thành đạt Thanh Hóa
Bi kịch 'gồng lãi' của nhà đầu tư bất động sản
Thị trường bất động sản 'chuyển trạng thái' ra sao trong năm 2027?
Người mua nhà đẩy mạnh săn 'hàng cắt lỗ' với dòng tiền 4-10 tỷ đồng
Cùng chuyên mục
VIB chủ động đón cơ hội tối ưu thanh khoản từ giải pháp hoán đổi ngoại tệ của NHNN
Gần 50.000 tỷ đồng đã được Ngân hàng Nhà nước cung ứng cho hệ thống ngân hàng thông qua nghiệp vụ hoán đổi ngoại tệ (FX Swap) kỳ hạn 182 ngày. Trong bối cảnh các công cụ điều hành thanh khoản tiếp tục được mở rộng, đại diện Ngân hàng Quốc Tế (VIB) đánh giá đây là diễn biến tích cực đối với khả năng cân đối nguồn vốn, đặc biệt khi các ngân hàng ngày càng mở rộng tiếp cận nguồn vốn quốc tế.
Bac A Bank điều chỉnh lãi suất cho vay, tiếp sức khách hàng sản xuất, kinh doanh
Thực hiện định hướng điều hành của Chính phủ và Ngân hàng Nhà nước (NHNN) về giảm mặt bằng lãi suất cho vay, Ngân hàng TMCP Bắc Á (BAC A BANK) triển khai Chính sách điều chỉnh lãi suất đối với các khoản vay phục vụ hoạt động sản xuất, kinh doanh và lĩnh vực ưu tiên, áp dụng cho cả khách hàng cá nhân và khách hàng doanh nghiệp.
Tín dụng tăng nhanh, ngân hàng phải đa dạng hóa nguồn vốn
Tín dụng toàn hệ thống được dự báo tăng 16-17% trong năm 2027, trong khi huy động vốn khó theo kịp. Trước áp lực cân đối nguồn vốn, các ngân hàng đang mở rộng vay hợp vốn quốc tế, phát hành trái phiếu và tìm kiếm thêm nhà đầu tư nước ngoài.
Dồn dập hạ lãi suất tiền gửi, các ngân hàng đang trả bao nhiêu?
Sau chỉ đạo từ cơ quan quản lý, hàng loạt nhà băng đã có từ hai đến ba lần điều chỉnh giảm biểu lãi suất huy động, đưa mặt bằng tiền gửi toàn hệ thống bước vào xu hướng giảm rõ nét.
Đại gia ngoại gom lượng lớn cổ phiếu, ngân hàng Việt kén đối tác không chỉ vì tiền
Từ việc Mizuho kiên trì bám trụ Vietcombank cho đến động thái muốn rót thêm vốn của SMBC tại VPBank, những khoản đầu tư nghìn tỷ đang đổ vào các nhà băng trong nước. Nhưng cánh cửa chỉ mở cho những đối tác mang lại giá trị công nghệ và sự đồng hành dài hạn.
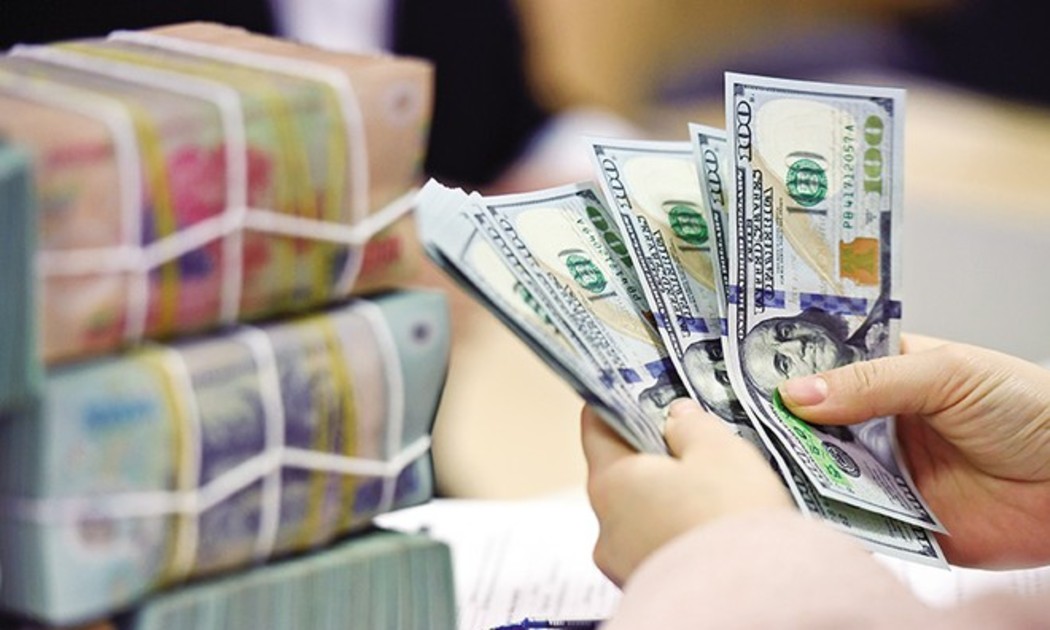
Vì sao kênh mua USD của Ngân hàng Nhà nước chưa có giao dịch?
Dù Ngân hàng Nhà nước đã triển khai mua USD giao ngay nhằm bổ sung thanh khoản tiền đồng cho hệ thống ngân hàng, kênh này vẫn chưa ghi nhận giao dịch. Chênh lệch tỷ giá và điều kiện về trạng thái ngoại tệ đang là hai rào cản chính.






 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.




Đừng bỏ lỡ

 Năng lực quản trị, điểm nghẽn trong phát triển HTX
Nhiều HTX có sản phẩm, vùng nguyên liệu và đơn hàng tiêu thụ nhưng vẫn chưa khai thác hiệu quả tiềm năng sẵn có. Bên cạnh những điểm nghẽn về vốn, thị trường và nhân lực, hạn chế trong năng lực quản trị đang là rào cản lớn, ảnh hưởng trực tiếp đến...