


VIB: Hiệu quả kinh doanh top đầu, ĐHĐCĐ dự kiến duyệt kế hoạch cổ tức và tăng vốn


Với 6 năm triển khai mạnh mẽ, sâu rộng hoạt động chuyển đổi chiến lược, VIB đã bước đầu đạt được những cột mốc quan trọng của hành trình trở thành ngân hàng bán lẻ hàng đầu Việt Nam. Dưới đây là những điểm quan trọng trong tài liệu đã gửi cho các cổ đông gần đây của VIB.

Việc tập trung cao độ vào ngân hàng bán lẻ đã giúp VIB tạo lợi thế quy mô. Các mô hình kinh doanh về cho vay ô tô, cho vay mua nhà, thẻ tín dụng... đã phát huy hiệu quả giúp ngân hàng dành được thị phần hàng đầu ở nhiều phân khúc bán lẻ.

Chiến lược lấy khách hàng làm trọng tâm giúp VIB thu hút và phục vụ trên 4 triệu khách hàng và ngày càng gia tăng sự gắn kết với khách hàng.
Kết quả tích cực của năm 2022 đã đóng góp vào hiệu quả tổng thể trong 6 năm chuyển đổi (2017-2022), đưa VIB trở thành một trong những ngân hàng dẫn đầu về tăng trưởng quy mô tài sản, tăng trưởng doanh thu, quản trị chi phí hiệu quả và kiểm soát rủi ro chặt chẽ. Lợi nhuận của VIB đạt mức tăng trưởng bình quân (CAGR) là 57% mỗi năm trong suốt giai đoạn 6 năm qua.
Tăng trưởng quy mô hàng đầu

Với nền kinh tế Việt Nam thuộc nhóm năng động nhất thế giới, nhu cầu đầu tư, tiêu dùng và dịch vụ tài chính gia tăng mạnh mẽ trong những năm qua đã tạo điều kiện cho các ngân hàng bán lẻ như VIB duy trì tốc độ tăng trưởng tích cực trong 6 năm qua và nhiều năm tới.
Hiệu quả kinh doanh bền vững

VIB là ngân hàng có tỷ trọng dư nợ bán lẻ chiếm hơn 90% tổng danh mục cho vay. Lợi thế tập trung vào bán lẻ, song song với tính hữu hiệu của mô hình vận hành đã giúp nhà băng duy trì ROE trên 30% liên tiếp trong ba năm liền.
Tỷ lệ chi trả cổ tức hấp dẫn

ROE thuộc nhóm cao nhất thị trường, VIB duy trì mức chi trả cổ tức ở nhóm cao hàng đầu với 40% năm 2020, 35% năm 2021 và dự kiến 35% năm 2022. Trong tài liệu gửi cổ đông, HĐQT đề xuất cổ tức năm 2022 được trả 15% bằng tiền mặt và 20% bằng cổ phiếu. Lãnh đạo nhà băng kỳ vọng bắt đầu từ năm 2023 sẽ xây dựng chính sách cổ tức để có thể chi trả cổ tức tiền mặt hàng năm cho cổ đông.
Ngân hàng có rủi ro tập trung thuộc nhóm thấp nhất thị trường

VIB là ngân hàng có tỷ lệ cho vay bán lẻ trên tổng dư nợ lên đến 90%. Trong tổng dư nợ bán lẻ, có đến 91% là có tài sản đảm bảo, phần còn lại chủ yếu là cho vay thẻ tín dụng. Ngân hàng hầu như không có trái phiếu doanh nghiệp, với tỷ lệ chưa đầy 1% tổng dư nợ.
Nhờ đó, trong 5 năm liền, tỷ lệ chi phí dự phòng trên dư nợ của VIB chỉ bằng 30%-50% của trung bình Top 10 ngân hàng niêm yết, đây cũng là một trong những yếu tố quan trọng giúp VIB đạt hiệu quả lợi nhuận tốt và ROE cao.
Ngân hàng được xếp hạng ở nhóm cao nhất ngành

VIB nhiều năm liền được xếp hạng ở nhóm cao nhất bởi NHNN, dựa theo các tiêu chí về vốn, lợi nhuận, chất lượng tài sản, chất lượng thanh khoản và quản lý độ nhạy.
Tiên phong đi đầu xu thế thẻ và công nghệ


Kế hoạch kinh doanh 2023: nối tiếp đà tăng trưởng bền vững
6 năm đầu của giai đoạn chuyển đổi chiến lược 10 năm (2017-2026) tại VIB đã ghi nhận những cột mốc quan trọng trên hành trình trở thành ngân hàng bán lẻ hàng đầu Việt Nam. Trong tài liệu gửi ĐHĐCĐ, HĐQT VIB đã nêu rõ mục tiêu của giai đoạn 5 năm 2022-2026, bao gồm: thu hút 10 triệu khách hàng; đạt tỷ lệ tăng trưởng lợi nhuận kép (CAGR) 20%-30%/năm, từ đó gia tăng bền vững vốn hóa thị trường cho cổ đông.

Lãnh đạo VIB tin tưởng rằng, với sự sáng tạo và bền bỉ trong các hoạt động chuyển đổi trên diện rộng, cùng với mô hình vận hành xuất sắc, văn hóa doanh nghiệp tiên tiến, đội ngũ cán bộ nhân viên có năng lực và tâm huyết, VIB sẽ đạt được kế hoạch kinh doanh năm 2023 và hoàn thành mục tiêu chuyển đổi 10 năm.
H.C
The Cityon: Mở rộng không gian sống, bật muôn cách trải nghiệm
Chưa đầy 1 tháng, con gái Chủ tịch PNJ 3 lần bị 'call margin', mất gần nửa lượng cổ phiếu nắm giữ
Taseco Land liên tục đóng, mở pháp nhân trong cuộc đua bất động sản công nghiệp
Tập đoàn Mường Thanh kinh doanh ra sao trước ngày 'đại gia điếu cày' Lê Thanh Thản chuẩn bị hầu tòa
Thiên Long 'thay máu' HĐQT, cổ đông chờ cuộc chơi mới
Bất động sản có thể trông chờ lãi suất giảm để phục hồi thanh khoản?
Nhà ở xã hội chiếm gần 70% nguồn cung nhà ở hình thành trong tương lai, giá chạm đỉnh gần 30 triệu đồng/m2
Cùng chuyên mục
Diễn biến tiền gửi của 28 ngân hàng trong 9 tháng: 'Big 3' vẫn dẫn đầu, ACB rơi khỏi top 9
Theo báo cáo tài chính quý III/2026 của 28 ngân hàng, tổng tiền gửi khách hàng đến ngày 30/9 đạt khoảng 14,38 triệu tỷ đồng, tăng 10,6% so với cuối năm 2025. Các ngân hàng đã huy động thêm gần 1,37 triệu tỷ đồng sau 9 tháng, trong đó quý III ghi nhận mức tăng mạnh nhất, đạt 4,9%.
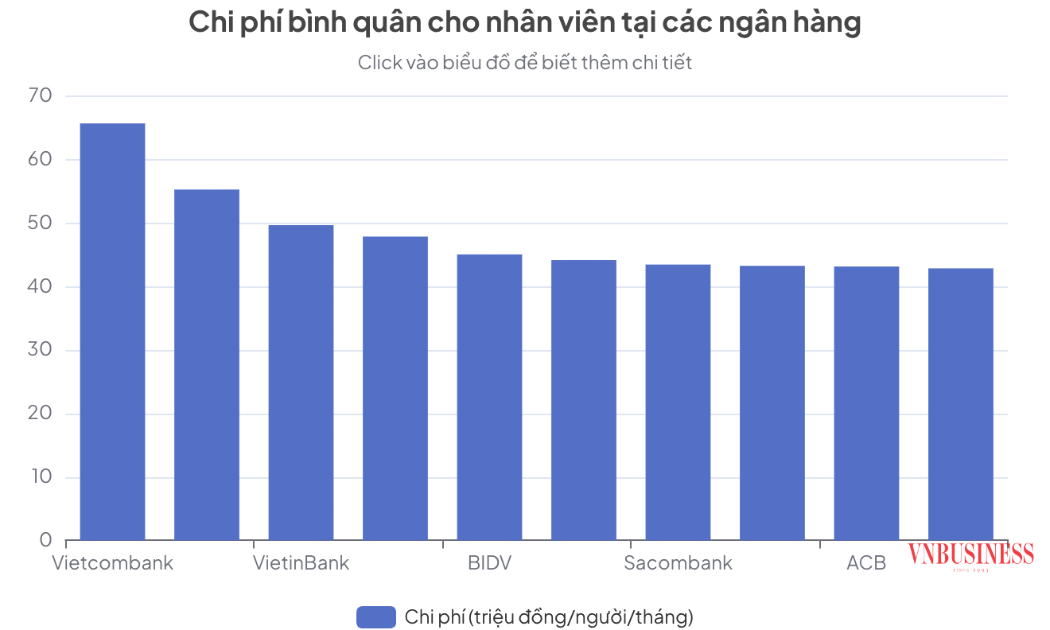
Ngân hàng chi hơn 93.000 tỷ cho nhân viên, Vietcombank dẫn đầu
Chi phí dành cho nhân viên tại 27 ngân hàng niêm yết đạt 93.444 tỷ đồng trong 9 tháng đầu năm 2026, tăng 9,3% so với cùng kỳ. Trong khi Vietcombank chi bình quân 65,6 triệu đồng/người/tháng, Sacombank cho biết đã tiết giảm gần 5.000 tỷ đồng chi phí nhân viên nhờ tinh gọn bộ máy.
GPBank dành 1.000 tỷ đồng hỗ trợ giảm lãi suất cho vay đối với cá nhân và doanh nghiệp
Thực hiện chủ trương giảm lãi suất của Chính phủ và Ngân hàng Nhà nước, GPBank triển khai chương trình “Tiếp sức vốn vay - Đồng hành vững bước” với quy mô 1.000 tỷ đồng, giảm tới 2%/năm lãi suất cho vay, tiếp thêm nguồn lực cho khách hàng mở rộng sản xuất, kinh doanh trong giai đoạn cao điểm cuối năm.
Ngân hàng nội "đổ bộ" VIFC: Cuộc chơi nghìn tỷ không dễ thắng
Hàng loạt ngân hàng thương mại trong nước đang tính đường thành lập ngân hàng con tại Trung tâm Tài chính quốc tế Việt Nam (VIFC), với mức vốn điều lệ tối thiểu 3.000 tỷ đồng. Nhưng bỏ vốn để hiện diện mới chỉ là bước đầu; bài toán khó hơn là tìm kiếm khách hàng, cạnh tranh dịch vụ và tạo ra lợi nhuận đủ bù đắp chi phí đầu tư.
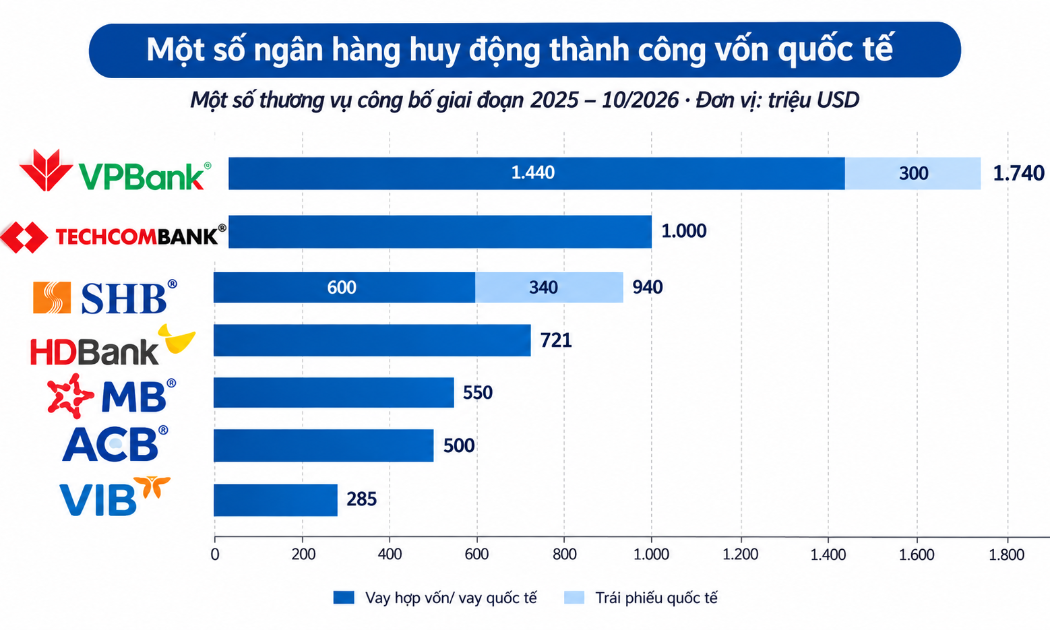
Hàng tỷ USD vốn ngoại ồ ạt chảy về các ngân hàng Việt trước thềm phiên hoán đổi 2 tỷ USD
Một làn sóng hút vốn quốc tế quy mô chưa từng thấy vừa được các ngân hàng thương mại xác lập, tạo bệ phóng để đón đầu thương vụ hoán đổi ngoại tệ trị giá 2 tỷ USD từ Ngân hàng Nhà nước.
Lãi suất cao gây sức ép lên NIM ngân hàng, áp lực chưa sớm hạ nhiệt
Chi phí huy động vốn tăng nhanh, trong khi lãi suất cho vay khó duy trì đà tăng đang khiến biên lãi ròng (NIM) phân hóa giữa các ngân hàng. SSI Research dự báo áp lực lên NIM có thể tiếp tục trong ngắn hạn khi các ngân hàng phải chia sẻ khó khăn với nền kinh tế.


 Tin thường
Diễn biến tiền gửi của 28 ngân hàng trong 9 tháng: 'Big 3' vẫn dẫn đầu, ACB rơi khỏi top 9
Theo báo cáo tài chính quý III/2026 của 28 ngân hàng, tổng tiền gửi khách hàng đến ngày 30/9 đạt khoảng 14,38 triệu tỷ đồng, tăng 10,6% so với cuối năm 2025. Các ngân hàng đã huy động thêm gần 1,37 triệu tỷ đồng sau 9 tháng, trong đó quý III ghi nhận mức tăng mạnh nhất, đạt 4,9%.

Đừng bỏ lỡ

 Núi thắt thuế giá trị gia tăng: Bao giờ dòng tiền được khơi thông?
Hoàn thuế giá trị gia tăng không chỉ là câu chuyện thủ tục hành chính mà còn liên quan trực tiếp đến dòng tiền và sức khỏe tài chính của doanh nghiệp. Dù ngành Thuế đã đẩy mạnh cải cách, số tiền hoàn thuế tăng mạnh, nhiều vướng mắc về chính sách và...