


Trung Đông đứng vị trí thứ ba khối thị trường nhập khẩu cá ngừ Việt Nam


Có 15 nước trong khối Trung Đông hiện đang nhập khẩu (NK) cá ngừ của Việt Nam, trong đó Israel và Ai Cập là 2 thị trường NK nhiều nhất cá ngừ của Việt Nam trong những năm qua. Hiện Trung Đông đang là khối thị trường nhập khẩu cá ngừ lớn thứ 3 của Việt Nam sau Mỹ và EU.
Theo số liệu thống kê của Hải quan Việt Nam, Trung Đông đang là khối thị trường nhập khẩu cá ngừ lớn thứ 3 của Việt Nam sau Mỹ và EU. Giá trị XK cá ngừ của Việt Nam sang khối thị trường này trong 8 tháng đầu năm 2022 tăng 40% so với cùng kỳ năm 2021, đạt gần 66 triệu USD, đạt mức cao nhất trong 5 năm qua.

Theo Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam (VASEP), hiện nay có 15 nước trong khối Trung Đông hiện đang NK cá ngừ của Việt Nam, trong đó Israel và Ai Cập là 2 thị trường NK nhiều nhất cá ngừ của Việt Nam trong những năm qua. Đáng chú ý trong khối thị trường Trung Đông, Israel và Ả rập Xê Út đang là 2 thị trường NK cá ngừ đơn lẻ lớn thứ 4 và 5 của Việt Nam trong giai đoạn này.
Năm 2022, sau cú sốc kép của dịch Covid-19 và cuộc xung đột Nga – Ukraine, tỷ lệ lạm phát tại các nước Trung Đông tăng cao, đặc biệt là Israel. Bên cạnh đó, chi phí vận chuyển và giá cá ngừ tăng đã làm sụt giảm nhu cầu NK cá ngừ sang thị trường này, đặc biệt là tại Israel. Tuy nhiên, XK sang Ả rập Xê Út lại đang có xu hướng tăng mạnh trong năm nay, mức tăng trưởng liên tục ở mức 3-4 con số so với cùng kỳ.
Theo bà Nguyễn Hà, chuyên gia thị trường Cá ngừ thuộc VASEP, hiện các nước Trung Đông nhập khẩu chủ yếu các sản phẩm thịt cá ngừ đông lạnh mã HS0304, chiếm 50% tổng giá trị XK cá ngừ sang khối thị trường này, tiếp đến là cá ngừ đóng hộp chiếm 28% và cá ngừ chế biến khác mã HS16 chiếm 22%.
Năm 2021, có 31 DN đang tham gia XK cá ngừ sang khối thị trường này. Trong đó, các công ty thuộc Hai Vuong Group, Tithico, Tan Phat Food và Bidifisco là những công ty XK nhiều nhất sang khối thị trường này.
Tại thị trường Trung Đông, Việt Nam đang là nguồn cung cá ngừ lớn thứ 3 sau Thái Lan và Indonesia. Trong đó, Thái Lan là nguồn cung chiếm tỷ trọng lớn nhất gần 55%, tiếp đến là Indonesia 9%, Việt Nam 7% và Trung Quốc 6%. Có thể thấy, nguồn cung cá ngừ của Thái Lan đang cách rất xa nguồn cung của Việt Nam, trong khi đó Trung Quốc lại đang rất gần.
Hiện tại, do giá cá ngừ NK từ Thái Lan có xu hướng tăng cao, bên cạnh đó để giảm bớt sự phụ thuộc vào nguồn cung từ nước này, các nhà NK Trung Đông đang chuyển hướng sang tăng cường NK cá ngừ từ các nguồn cung khác từ Châu Á như Indonesia, Việt Nam hay Trung Quốc.
Q.A
Định vị giá trị để nông sản Việt thoát bẫy cạnh tranh về giá
Hà Nội: Tổng kết và bế giảng lớp bồi dưỡng nghiệp vụ Giám đốc điều hành Quỹ TDND năm 2026
35 điểm du lịch nông thôn Việt Nam bước vào cuộc đua bình chọn
Đối thoại với thanh niên năm 2026: Chính phủ sẵn sàng đồng hành
Doanh nông thực chiến: Đưa sản vật bản địa vào chuỗi giá trị
Sự trỗi dậy của thế lực mới trong ngành AI
Vì sao startup Việt dễ “đứt gánh giữa đường”?

Cùng chuyên mục
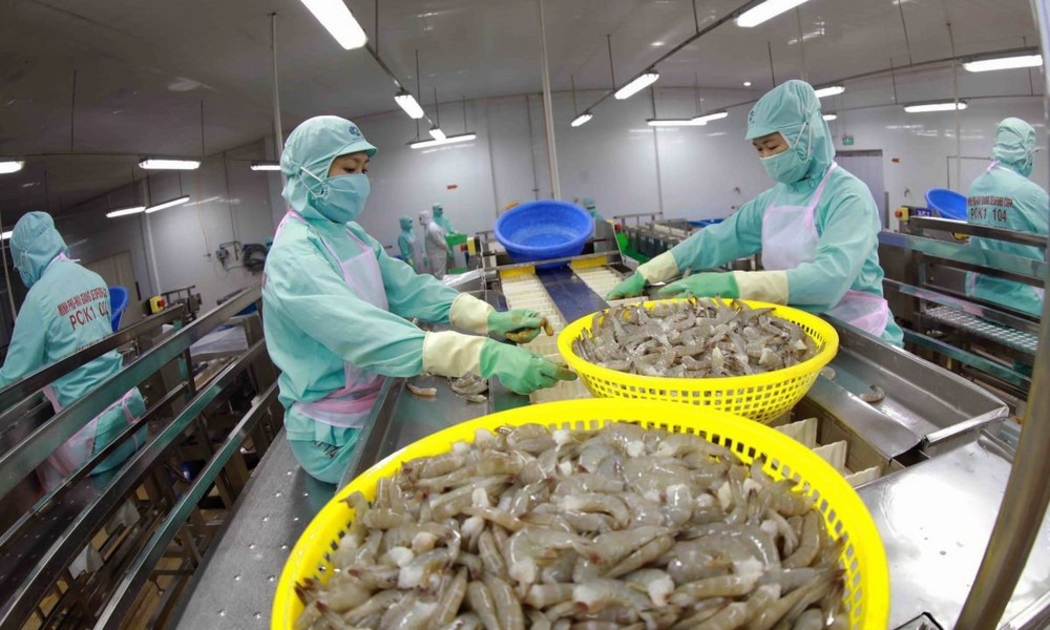
Hoa Kỳ công bố thuế chống bán phá giá cuối cùng với tôm Việt Nam
Bộ Thương mại Hoa Kỳ (DOC) công bố kết luận cuối cùng đợt rà soát hành chính lần thứ 20 (POR20) đối với tôm nước ấm đông lạnh nhập khẩu từ Việt Nam.
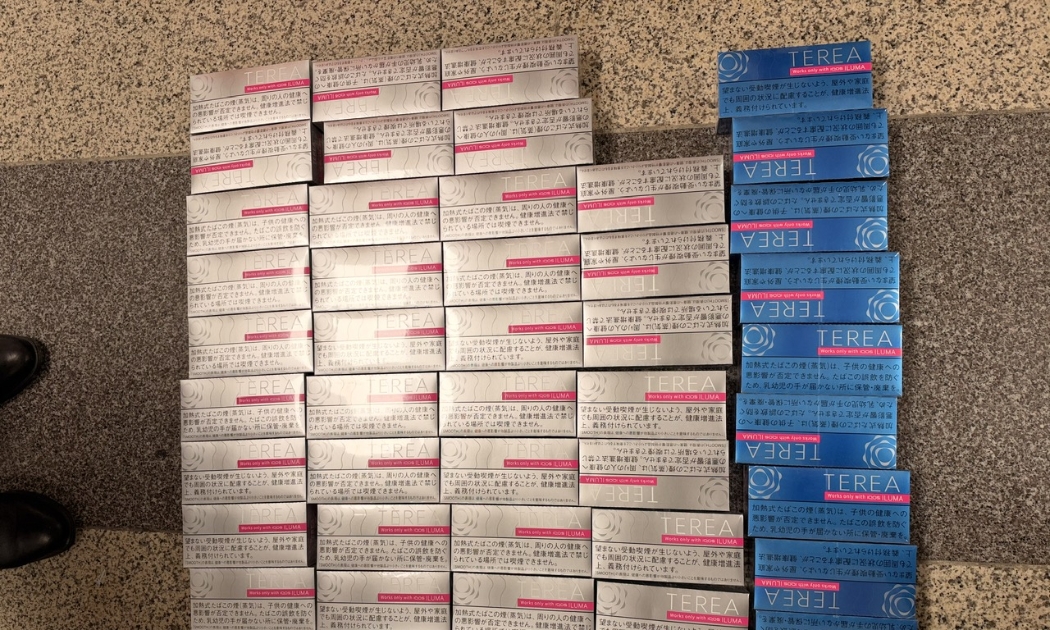
Hải quan Nội Bài phát hiện hơn 400 cây thuốc lá nung nóng và 25,4kg cần sa
Chỉ trong tháng 10/2026, lực lượng Hải quan tại sân bay quốc tế Nội Bài đã phát hiện hai vụ vận chuyển trái phép hàng hóa qua đường hàng không, gồm hơn 400 cây thuốc lá nung nóng và 25,4kg thảo mộc khô là bộ phận của cây cần sa.
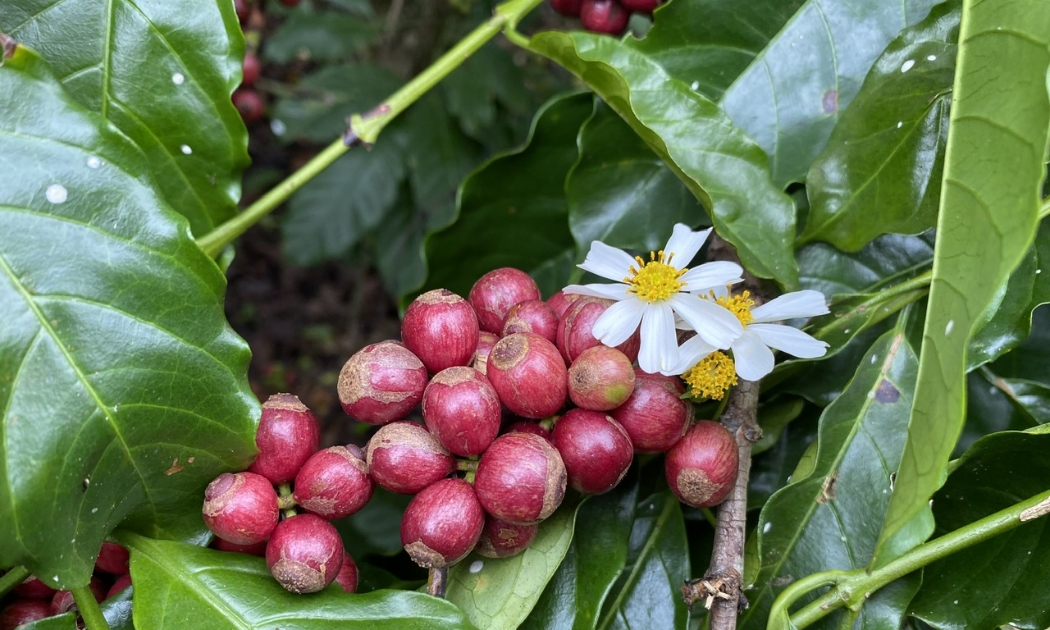
Cà phê trong nước nhích tăng 300 đồng/kg, áp lực vụ mới vẫn hiện hữu
Giá cà phê trong nước ngày 6/11 tăng 100-300 đồng/kg tại nhiều địa phương, trong đó mức giá thu mua cao nhất đạt 84.300 đồng/kg. Đà tăng của Robusta trên sàn London góp phần cải thiện tâm lý thị trường, dù áp lực nguồn cung vụ mới vẫn hiện hữu.
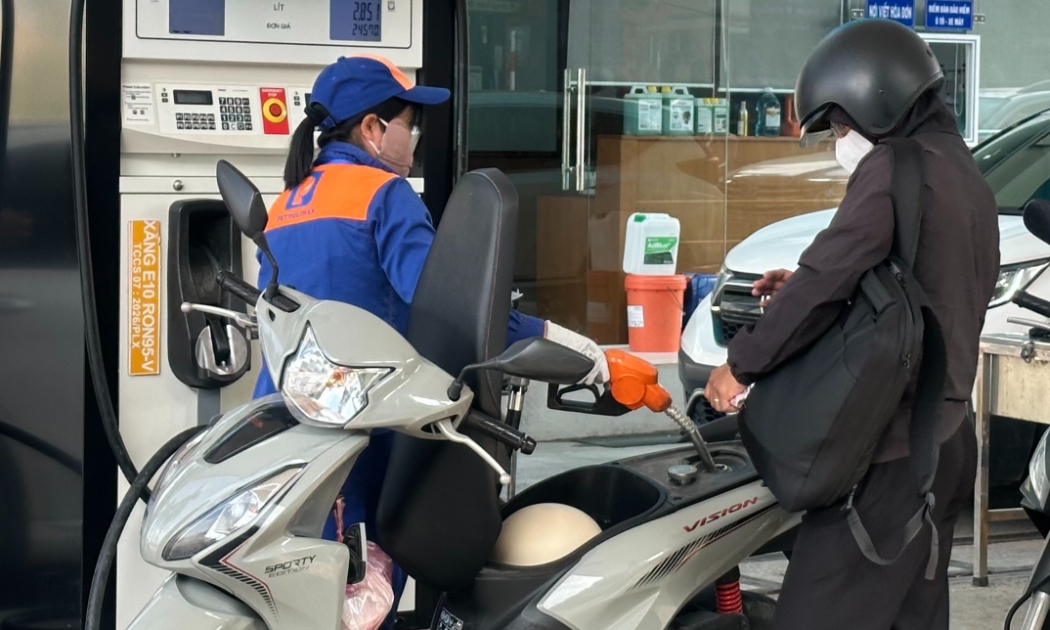
Giá xăng dầu giảm sâu, xăng E10 còn hơn 21.000 đồng/lít
Giá một số mặt hàng xăng dầu phổ biến trong nước ghi nhận mức giảm khoảng 2.000 - 2.300 đồng/lít so với kỳ điều hành trước.
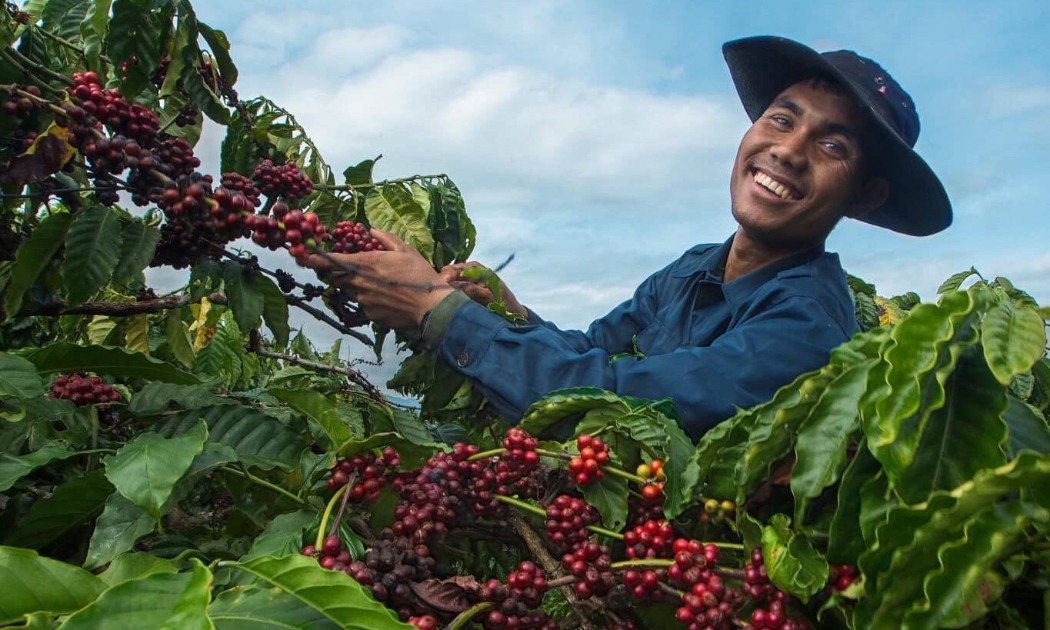
Cà phê giảm 500 đồng/kg, nhà vườn đối mặt rủi ro khi thu hoạch rộ
Thị trường cà phê hôm nay (5/11) nối tiếp đà giảm khi mất 500-700 đồng/kg, gây sức ép không nhỏ lên tâm lý của nông dân Tây Nguyên khi vụ thu hoạch mới đang rục rịch gia tăng sản lượng. Hiện mặt bằng chung tại các tỉnh trọng điểm rơi vào khoảng 84.000 đồng/kg.
Xuất khẩu nông, lâm, thủy sản vượt 63 tỷ USD, xuất siêu gần 19 tỷ USD
10 tháng năm 2026, xuất khẩu nông, lâm, thủy sản đạt 63,02 tỷ USD, tăng 8% so với cùng kỳ năm trước, trong khi xuất siêu lên tới 18,91 tỷ USD. Tuy nhiên, đằng sau kết quả tích cực là sự phân hóa giữa các mặt hàng, khi thủy sản và sản phẩm chăn nuôi tăng trưởng tốt nhưng cà phê, gạo và cao su vẫn chịu sức ép về giá và kim ngạch.


 Tin thường
Diễn biến tiền gửi của 28 ngân hàng trong 9 tháng: 'Big 3' vẫn dẫn đầu, ACB rơi khỏi top 9
Theo báo cáo tài chính quý III/2026 của 28 ngân hàng, tổng tiền gửi khách hàng đến ngày 30/9 đạt khoảng 14,38 triệu tỷ đồng, tăng 10,6% so với cuối năm 2025. Các ngân hàng đã huy động thêm gần 1,37 triệu tỷ đồng sau 9 tháng, trong đó quý III ghi nhận mức tăng mạnh nhất, đạt 4,9%.

Đừng bỏ lỡ

 Núi thắt thuế giá trị gia tăng: Bao giờ dòng tiền được khơi thông?
Hoàn thuế giá trị gia tăng không chỉ là câu chuyện thủ tục hành chính mà còn liên quan trực tiếp đến dòng tiền và sức khỏe tài chính của doanh nghiệp. Dù ngành Thuế đã đẩy mạnh cải cách, số tiền hoàn thuế tăng mạnh, nhiều vướng mắc về chính sách và...