


Tốc độ tăng lãi suất đang chậm lại, thị trường dần định hình mặt bằng mới?


Dù các ngân hàng thương mại vừa có những đợt điều chỉnh biểu lãi suất cơ sở và tiền gửi, song Ngân hàng Nhà nước cho rằng tốc độ tăng lãi suất toàn hệ thống hiện đã chậm lại rõ rệt thay vì leo thang dồn dập.
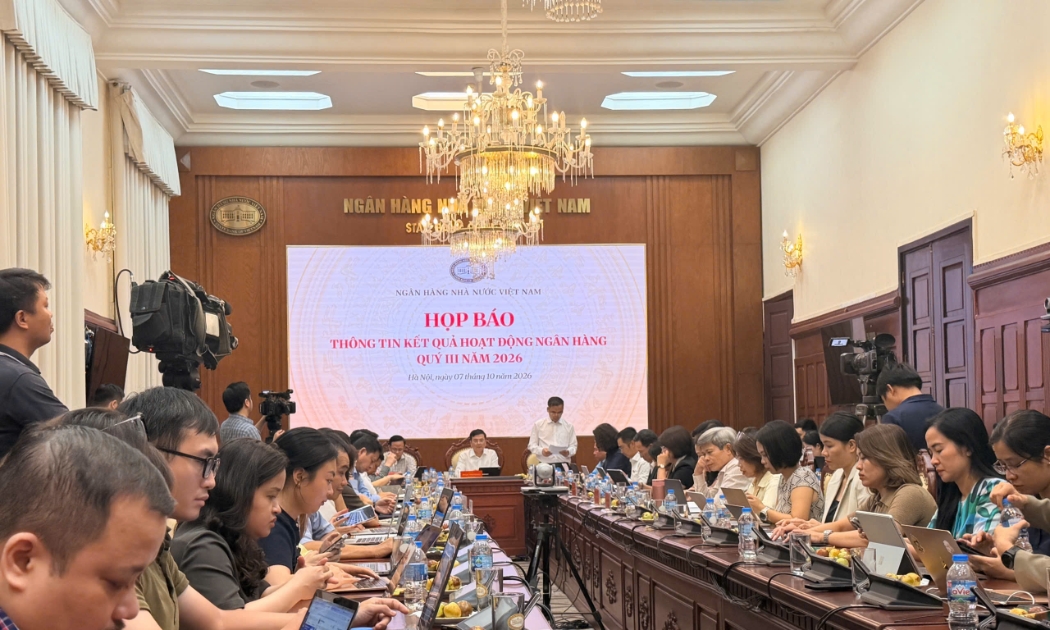
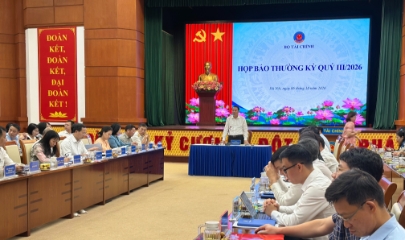
Cụ thể, tại cuộc họp báo chiều ngày 7/10, Phó Thống đốc Ngân hàng Nhà nước (NHNN) Phạm Thanh Hà thông tin, lãi suất ngân hàng dù chịu áp lực tăng nhưng tốc độ tăng của lãi suất đang chậm lại và mặt bằng lãi suất về cơ bản đang xoay quanh mặt bằng mới.
Lãi suất cơ sở thiết lập mặt bằng mới
Từ tháng 9 và tháng 10, lãi suất cơ sở cùng lãi suất tham chiếu dùng để xác định lãi suất cho vay thả nổi tại nhiều ngân hàng thương mại tiếp tục đi lên. Theo biểu công bố mới nhất, ACB điều chỉnh lãi suất cơ sở áp dụng toàn hệ thống lên mức 9,5%/năm kể từ ngày 1/10/2026.
Trước đó, VPBank cũng áp dụng biểu lãi suất cơ sở tiền đồng mới từ ngày 18/9/2026 cho khách hàng cá nhân vay có tài sản bảo đảm. Mức lãi suất tại đây được phân hóa chi tiết theo thời điểm giải ngân, mục đích, thời hạn vay và kỳ điều chỉnh.
Với các khoản vay bất động sản, tiêu dùng, ô tô hay sản xuất kinh doanh giải ngân sau ngày 15/11/2024, lãi suất cơ sở kỳ điều chỉnh 1 tháng dao động từ 11% đến 13%/năm.
Nếu chọn kỳ điều chỉnh 3 tháng, con số này nằm trong khoảng 11,8% đến 13,5%/năm. Cụ thể, khoản vay 12 tháng có lãi suất cơ sở tương ứng là 12,2%/năm và 12,7%/năm; với thời hạn vay từ 5 đến 10 năm, mức áp dụng lần lượt là 12,9%/năm và 13,4%/năm. Nhóm khoản vay còn lại có mức sàn dễ chịu hơn, khởi điểm từ 9,4%/năm cho kỳ hạn 1 tháng và đạt 11,4%/năm đối với khoản vay trên 15 năm.
Tại Techcombank, biểu lãi suất tham chiếu áp dụng từ ngày 15/9/2026 đưa mức lãi suất cơ sở chuẩn đối với các khoản vay bất động sản, tiêu dùng thế chấp và mua ô tô lên 9%/năm cho mọi kỳ hạn. Các khoản vay tiêu dùng tín chấp chịu mức lãi suất cơ sở 13%/năm.
Nhà băng này cũng quy định mức riêng cho từng nhóm khoản vay như lãi suất dự án từ 9% đến 9,45%/năm, vay mua ô tô VinFast ở mức 8,5%/năm, ô tô Thaco là 9,5%/năm và khoản vay kinh doanh có tài sản bảo đảm là 8,8%/năm.
Lãi suất cơ sở không phải con số cuối cùng bên vay phải chi trả mà là căn cứ để ngân hàng tính toán khi đến kỳ điều chỉnh lãi suất thả nổi. Lãi suất thực tế thường được cộng thêm biên độ từ 3% đến 5%/năm tùy theo hợp đồng. Do đó, việc các nhà băng tăng mạnh lãi suất cơ sở sẽ tác động trực tiếp và rõ nét nhất tới những khách hàng sắp bước vào kỳ tái định giá khoản vay.
Mặt bằng lãi suất cho vay nhích dần diễn ra trong bối cảnh thanh khoản tiền gửi chịu áp lực cạnh tranh. Bước sang đầu tháng 10, mức lãi suất thực tế được nhân viên nhiều ngân hàng chào mời đã cao hơn trước. Các khoản tiền gửi vài trăm triệu đồng hiện dễ dàng tiếp cận mức lãi trên 9%/năm, thậm chí chạm mốc 10%/năm với số tiền từ vài tỷ đồng.
Tại Ngân hàng Quốc Dân (NCB), khách hàng gửi tiết kiệm từ 500 triệu đến dưới 1 tỷ đồng kỳ hạn 12 tháng nhận lãi cuối kỳ có thể nhận mức lãi hơn 9,6%/năm cho cả hình thức gửi tại quầy lẫn trực tuyến, đi kèm các chương trình khuyến mãi quy mô lớn.
Tương tự, Ngân hàng số Vikki Bank đưa mức lãi suất thực tế chào khách lên 9,6%/năm cho số dư từ 500 triệu đồng, chênh lệch đáng kể so với mức niêm yết trên biểu lãi. HDBank cũng chào mức lãi suất cao nhất 9,3%/năm cho các khoản tiền gửi từ 2 tỷ đồng, trong khi các khoản từ 500 triệu đến dưới 1 tỷ đồng kỳ hạn 6 đến 13 tháng dao động từ 9,08% đến 9,2%/năm.
Ông Nguyễn Anh Khoa, Giám đốc Phân tích Chứng khoán Agriseco, nhận định mặt bằng lãi suất từ nay đến cuối năm khó giảm đáng kể do nhu cầu vốn của nền kinh tế vẫn ở mức cao trong khi tốc độ tăng trưởng tiền gửi chưa theo kịp. Dù khó xuất hiện một đợt tăng mạnh trên diện rộng và có thể có sự giảm cục bộ ở một vài phân khúc, dư địa để lãi suất giảm thêm hiện rất hạn chế.
Tốc độ tăng lãi suất đang chậm lại
Phó Thống đốc NHNN Phạm Thanh Hà cho biết, tính đến ngày 30/9/2026, dư nợ tín dụng toàn hệ thống đạt 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ năm trước.
Về diễn biến lãi suất, lãnh đạo NHNN khẳng định tốc độ tăng đang chậm lại và cơ bản xoay quanh mặt bằng mới. Đến ngày 20/9/2026, lãi suất tiền gửi bình quân của các giao dịch phát sinh mới ở mức 6,38%/năm, tăng 1,15 điểm phần trăm so với cuối năm 2025.
Cơ quan quản lý đã triển khai quyết liệt các giải pháp bình ổn như giữ nguyên các mức lãi suất điều hành, làm việc trực tiếp để yêu cầu các ngân hàng giảm lãi suất tiền gửi mới đối với kỳ hạn từ 6 tháng trở lên, đồng thời tiết giảm lãi suất niêm yết và lãi suất cho vay.
Ngành ngân hàng cũng tạo điều kiện tối đa cho sản xuất kinh doanh qua việc điều hành hạn mức tín dụng linh hoạt, không tính phần dư nợ tăng thêm của nhà ở xã hội, khu công nghiệp, khu chế xuất hay du lịch nghỉ dưỡng vào hạn mức kiểm soát bất động sản chung.
Hàng loạt gói tín dụng trọng điểm được đẩy mạnh như chương trình lâm sản thủy sản đã nâng quy mô lên 185.000 tỷ đồng và giải ngân lũy kế đạt gần 238.120 tỷ đồng, chương trình 500.000 tỷ đồng đầu tư hạ tầng và công nghệ số ghi nhận dư nợ 16.910 tỷ đồng, cùng gói nhà ở xã hội với doanh số giải ngân đạt 17.500 tỷ đồng.
Trong tháng 8/2026, NHNN cũng chỉ đạo áp dụng gói ưu đãi lãi suất thấp hơn tối thiểu 1%/năm cho doanh nghiệp nhỏ và vừa cùng các động lực tăng trưởng.
Phân tích định hướng điều hành thời gian tới, ông Phạm Chí Quang, Vụ trưởng Vụ Chính sách tiền tệ, cho biết lạm phát toàn cầu khó lường và xu hướng thắt chặt của các ngân hàng trung ương lớn đang tạo thêm áp lực khiến lãi suất trong nước khó đứng ngoài xu thế chung.
Bên cạnh đó, việc cung ứng vốn để phục vụ tăng trưởng kinh tế sau năm 2025 có mức tăng trưởng tín dụng kỷ lục 19,07% tiếp tục đặt ra thách thức lớn đối với công tác kiểm soát lạm phát. Việt Nam lại là nền kinh tế có độ mở cao, nếu không giữ vững tỷ giá thì áp lực giá cả thế giới sẽ nhanh chóng thẩm thấu vào thị trường nội địa qua kênh nhập khẩu.
Chính vì vậy, nhiệm vụ trọng tâm được Chính phủ giao phó là tìm được điểm cân bằng hợp lý giữa lãi suất và tỷ giá. Ngân hàng Nhà nước khẳng định sẽ tiếp tục quản lý chặt chẽ các kênh cung ứng tiền tệ, theo dõi sát diễn biến chỉ số giá tiêu dùng và biến động ngoại hối nhằm phản ứng chính sách kịp thời, vừa hỗ trợ tăng trưởng vừa đảm bảo an toàn vĩ mô.
Thanh Hoa
Quỹ ngoại rút lui giữa lúc PNJ lao dốc, nhà đầu tư bắt đáy lỗ nặng
‘Cú ngã ngựa’ của một cổ phiếu vốn hoá lớn
Cổ phiếu Novaland biến động giữa tin đồn, giá chuyển đổi trái phiếu cao gấp 3 lần thị giá
Cổ phiếu ‘vua’ phân hóa: Dòng tiền chọn mã, cơ hội chờ cú hích từ chính sách
Nhà đầu tư căn hộ vùng ven chịu ‘sức ép kép’: Giá thuê giảm, cạnh tranh tăng
Vinhomes tiếp tục tung ưu đãi “khóa trần” lãi suất, bảo vệ người mua nhà suốt nửa thập kỷ
Hết thời ‘lướt sóng’, chủ đầu tư bất động sản bán hàng thế nào?
Hà Nội thu 85.000 tỷ đồng tiền đất sau 9 tháng, 3 đại dự án góp gần 1/3
Cùng chuyên mục
Gói tín dụng nhà ở xã hội vượt 153.000 tỷ đồng, cam kết cho vay tăng gần 3 lần
Với cam kết cho vay đạt khoảng 50.300 tỷ đồng cùng chính sách ưu đãi lãi suất kéo dài tới 15 năm cho người trẻ, dòng vốn tín dụng dành cho nhà ở xã hội đang tăng tốc giải ngân rõ nét, tạo điểm nhấn lớn trong bức tranh tăng trưởng hơn 20,7 triệu tỷ đồng dư nợ toàn hệ thống 9 tháng đầu năm 2026.
Tín dụng quý IV bứt tốc ngoạn mục, ngân hàng đón sóng lợi nhuận những tháng cuối năm
Làn sóng nhu cầu vốn phục hồi mạnh mẽ cùng kỳ vọng tín dụng tăng vọt trong quý IV đang mở đường cho bức tranh kinh doanh khởi sắc của toàn ngành ngân hàng, bất chấp những thận trọng cần thiết về chi phí vốn và mức độ rủi ro khách hàng.
Sacombank được vinh danh thương hiệu mạnh 2026: Vững nội lực, kiến tạo giá trị bền vững
Trong khuôn khổ Lễ công bố và vinh danh Thương hiệu Mạnh lần thứ 23 vừa qua, SACOMBANK vinh dự được trao giải thưởng thuộc hạng mục Thương hiệu Doanh nghiệp Phát triển ấn tượng. Đây là dấu mốc tiếp nối hành trình xây dựng và củng cố thương hiệu của Ngân hàng, đồng thời phản ánh những chuyển động đáng chú ý của SACOMBANK trong năm 2026.
Vàng miếng vẫn ổn định, còn vàng nhẫn điều chỉnh tới nửa triệu đồng
Giá vàng trong nước giữ đà hồi phục nhẹ. Tại thị trường trong nước, giá vàng miếng vẫn giữ ổn định, còn giá vàng nhẫn đồng loạt giảm tới 500.000 đồng/lượng.
Tín dụng bứt tốc vượt huy động và cuộc đua lãi suất ngấm ngầm “xé rào”
Khoảng cách chênh lệch ngày càng lớn giữa tốc độ bơm vốn và khả năng hút tiền đang đẩy các ngân hàng vào vòng xoáy cạnh tranh gay gắt, đẩy lãi suất thực tế ngấm ngầm vượt mốc 10% mỗi năm và phơi bày bài toán thanh khoản đầy cam go.
Quá 6 tháng chưa xử lý vụ mạo danh lập doanh nghiệp, Thứ trưởng Bộ Tài chính yêu cầu báo ngay về Bộ
Trước tình trạng hàng nghìn người dân bị chiếm đoạt thông tin đứng tên doanh nghiệp lạ, Thứ trưởng Bộ Tài chính Nguyễn Đức Chi khẳng định, không để việc xử lý kéo dài và yêu cầu chuyển ngay thông tin về Bộ đối với những trường hợp nộp đủ hồ sơ hợp lệ mà sau 6 tháng vẫn chưa được rà soát.


 Infographic
Thu nhập bình quân của 53 triệu người lao động trên cả nước qua những con số
Quý III/2026, cả nước có gần 54,1 triệu lao động, trong đó gần 53 triệu người có việc làm, tăng 0,6% so với quý trước và 1,4% so với cùng kỳ năm 2025.

 Cây sả đổi đời ở bản Dao
Từ một loại cây quen thuộc trên những triền đồi, cây sả chanh đang được người dân nâng giá trị bằng cách làm mới. Khi tham gia HTX, người dân không chỉ có đầu ra ổn định mà còn từng bước thoát nghèo, tạo dựng sinh kế ngay trên quê hương.