Thị phần tín dụng của các ngân hàng hiện nay ra sao?


Thị phần tín dụng của các ngân hàng có vốn nhà nước đang bị thu hẹp dần, trong khi các ngân hàng tư nhân đang dần mở rộng.
Thống kê từ báo cáo tài chính của 26 ngân hàng niêm yết do Công ty Chứng khoán Rồng Việt (VDSC) thực hiện cho thấy, thị phần tín dụng bình quân giai đoạn 2016-2020 của các ngân hàng lần lượt là: BIDV 13,29%, Agribank 13,20%, VietinBank 11,2%, Vietcombank 9,2%, Sacombank 4%, MB, Techcombank, VPBank và SHB cùng đạt 3,5%, ACB 3,4%, HDBank 2%, LienVietPost Bank 1,9%, TPBank 1,4%, SeABank 1,2%, Eximbank 1,1%...
Theo đó, tổng thị phần tín dụng của các ngân hàng khảo sát tăng từ 65,4% cuối năm 2015 lên 71,3% năm 2020. Nếu tính cả Agribank, nhóm ngân hàng này chiếm 84,5% tổng thị phần tín dụng năm 2020.
Tuy nhiên, phần lớn thị phần gia tăng 5 năm qua thuộc về các ngân hàng thương mại tư nhân, trong khi thị phần tín dụng của các ngân hàng quốc doanh bị thu hẹp. Cụ thể, các ngân hàng quốc doanh đã mất 1,42 điểm phần trăm thị phần tín dụng trong 5 năm qua. Tuy nhiên, Vietcombank là một ngoại lệ, với mức tăng 0,64 điểm phần trăm.
Nguyên nhân khiến các ngân hàng quốc doanh bị thu hẹp thị phần tín dụng do áp lực về vốn, nền tảng vốn mỏng. Vì vậy, nhóm “big 4”chủ yếu dựa vào khoản cho vay khách hàng để tăng trưởng dư nợ tín dụng. Theo đó, trong giai đoạn 2018 – 2020, thị phần của VietinBank đã giảm đáng kể (-1,51 điểm %).
Agribank cũng bị mất thị phần tín dụng. Tỷ lệ hệ số an toàn vốn (CAR) của ngân hàng, theo chuẩn Basel II, chỉ ở mức 6% trong năm 2020 và thị phần giảm 0,8 điểm phần trăm so với mức đỉnh năm 2018.
BIDV cũng đã chứng kiến tăng trưởng tín dụng chậm lại những năm gần đây, khi tác động tích cực từ đợt phát hành riêng lẻ giảm dần. Tỷ lệ CAR của nhà băng này tính đến nửa đầu năm 2020 ở mức 8,97%. Dư nợ trái phiếu doanh nghiệp tại BIDV tăng trưởng âm đã mang lại dư địa cho dư nợ cho vay khách hàng, do áp lực từ nền vốn mỏng lên hạn mức mở rộng tín dụng.
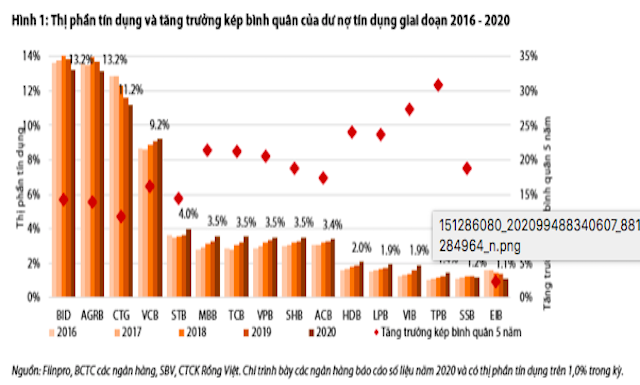
Ngược lại, duy nhất Vietcombank là ngân hàng đạt được tốc độ tăng trưởng cao hơn trung bình toàn ngành (16,2% so với 14,6%). Ngân hàng này đã duy trì tốt đà tăng trưởng tín dụng với hệ số CAR ổn định và mức ROE cao (trên 20%).
Đối với các ngân hàng tư nhân đã tăng 3,5% thị phần tín dụng kể từ cuối năm 2015 nhờ hệ số CAR liên tục tăng. Trong đó, MB hiện đứng đầu về mức tăng trưởng tín dụng với mức tăng 0,9%, tiếp theo lần lượt là Techcombank và VPBank lần lượt là 0,86% và 0,78%, ACB cải thiện thị phần thêm 0,39%.
Bốn ngân hàng này cũng vượt trội hơn các ngân hàng khác trong nhóm về giá trị vốn hóa thị trường. Sacombank là ngân hàng duy nhất đánh mất thị phần tín dụng.
Do quá trình xử lý tài sản xấu tồn đọng, Sacombank có mức tăng trưởng tín dụng thấp nhất trong nhóm này (14,5%), trong khi SHB đạt mức tăng trưởng tín dụng bình quân 18,8%, ACB chỉ đạt mức trung bình ngành (17,4%).
Hầu hết các ngân hàng còn lại (nhóm có thị phần trên 1%) gồm HDBank, LienVietPost Bank, VIB, TPBank, SeABank, và Eximbank đều có tăng trưởng tín dụng cao trong giai đoạn 2016 - 2020.
Tuy nhiên, với nền dư nợ tín dụng thấp, tổng thị phần của 6 ngân hàng này chỉ xấp xỉ bằng thị phần của Vietcombank. Mặc dù tăng trưởng tín dụng trung bình 18,7% trong 5 năm qua, tốc độ tăng trưởng thị phần tín dụng của SeABank chỉ ở mức một con số trong những năm gần đây.
Trong khi đó, tăng trưởng tín dụng âm năm 2020 và tốc độ mở rộng trung bình 2% trong giai đoạn 2016 - 2020 đã làm giảm mạnh thị phần của Eximbank xuống khoảng 1%.
Thanh Hoa
Chỉ trong 9 ngày, 4 giám đốc cao cấp tại PNJ rời ghế
Áp voucher tới 30% mua nhà hoàn thiện Đảo Ngọc, nhà đầu tư miền Nam nhẹ vốn ban đầu, sẵn sàng khai thác
Cổ phiếu giảm sâu, VAFI đề xuất giảm một nửa thuế giao dịch
Mang khát vọng kiến tạo “kỳ quan đô thị”, Vinhomes Green Paradise thêm lý do thế giới tìm đến TP.HCM
'Của để dành' của doanh nghiệp địa ốc tăng mạnh, thanh khoản không 'đóng băng' như vẫn tưởng?
AI chọn cổ phiếu: Công nghệ có thắng được thị trường?
TP.HCM chính thức khởi công xây dựng 45.000 căn nhà ở xã hội
Cùng chuyên mục
4 ngân hàng có lãi suất cho vay bình quân trên 11%/năm trong tháng 10
Trong tháng 10, số ngân hàng có lãi suất cho vay bình quân trên 11%/năm tăng từ 1 lên 4. Đáng chú ý, GPBank và Techcombank ghi nhận mức tăng trên 1 điểm phần trăm.
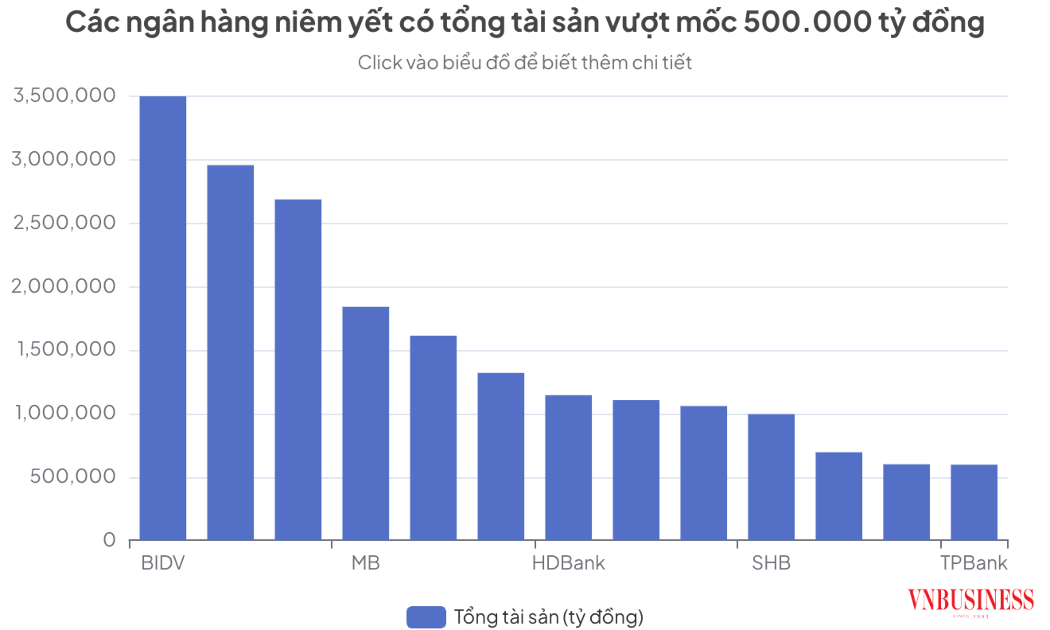
9 ngân hàng đã vượt mốc tài sản triệu tỷ, tiêu chí quy mô lớn sắp thay đổi
Ngân hàng Nhà nước dự kiến nâng ngưỡng phân loại ngân hàng quy mô lớn lên 500.000 tỷ đồng từ năm 2027. Hiện nay, 13/28 ngân hàng niêm yết đã vượt mốc này, trong đó 9 nhà băng có tổng tài sản trên 1 triệu tỷ đồng.
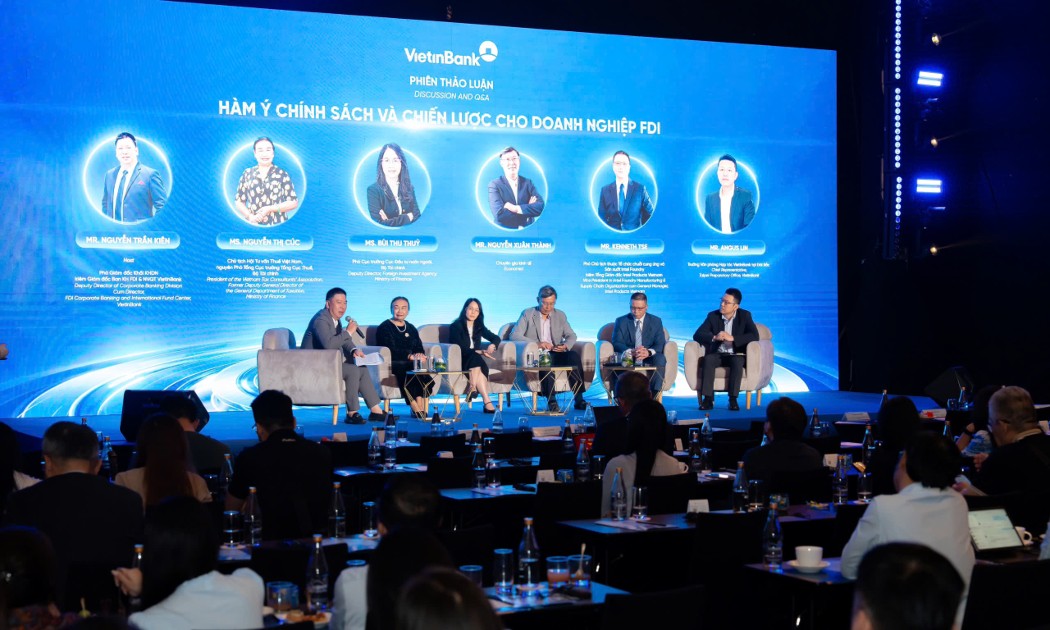
Vietnam Connect Forum 2026: VietinBank kết nối cơ hội đầu tư, kiến tạo hệ sinh thái doanh nghiệp FDI tại Việt Nam
Ngày 17/11/2026, tại TP. Hồ Chí Minh, VietinBank tổ chức Diễn đàn Kết nối đầu tư Việt Nam 2026 (Vietnam Connect Forum 2026), thu hút gần 300 đại diện doanh nghiệp FDI, nhà đầu tư trong và ngoài nước. Sự kiện quy tụ các chuyên gia kinh tế, đại diện cơ quan quản lý và cộng đồng doanh nghiệp nhằm cập nhật triển vọng đầu tư, trao đổi về chính sách và mở rộng cơ hội kết nối kinh doanh tại Việt Nam.
Vay mua nhà cuối năm: Đằng sau “cơn mưa” lãi suất rẻ
Động thái hạ lãi suất cho vay của các ngân hàng thương mại đang kích hoạt nhu cầu an cư dịp cuối năm, song rủi ro lãi suất thả nổi và áp lực trả nợ dài hạn vẫn là phép thử lớn với dòng tiền của người vay.
Thẻ tín dụng nội địa tăng 63%, vì sao công nhân vẫn khó tiếp cận?
Hơn 7,4 triệu thẻ tín dụng nội địa đang lưu hành, tăng 63% so với cùng kỳ. Tuy nhiên, thu nhập biến động và khó chứng minh khả năng trả nợ vẫn là rào cản với nhiều công nhân muốn tiếp cận tín dụng ngân hàng.
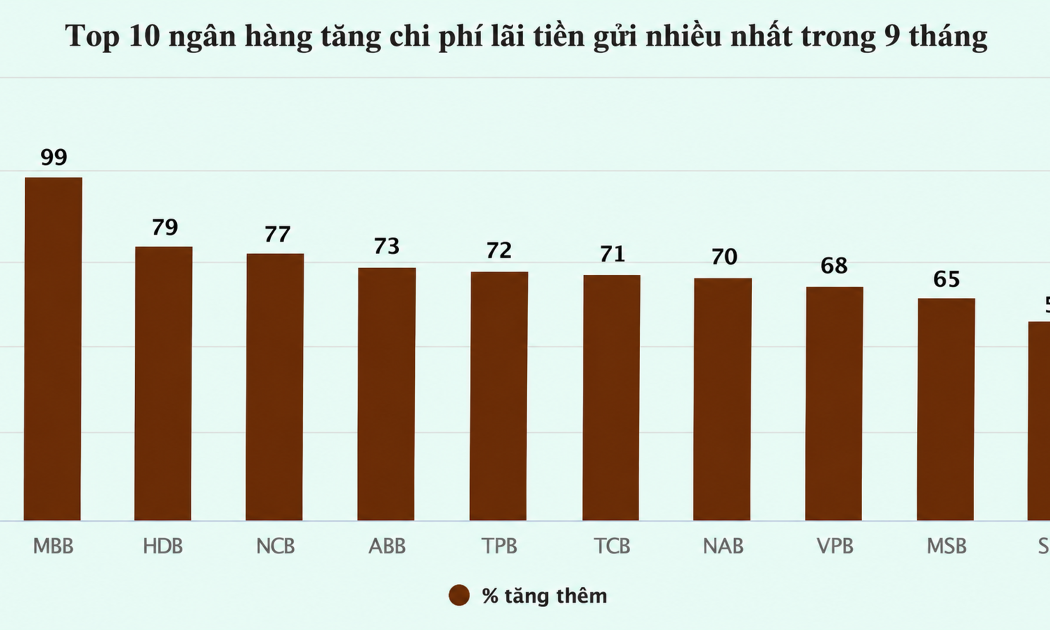
Cuộc đua hút tiền gửi khiến chi phí huy động tăng vọt
Cuộc cạnh tranh huy động vốn đang khiến chi phí đầu vào của ngành ngân hàng tăng nhanh. Không chỉ những ngân hàng có quy mô huy động lớn phải chi hàng chục nghìn tỷ đồng trả lãi, nhiều nhà băng tư nhân cũng ghi nhận tốc độ tăng chi phí ở mức rất cao.






 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.




Đừng bỏ lỡ

 Năng lực quản trị, điểm nghẽn trong phát triển HTX
Nhiều HTX có sản phẩm, vùng nguyên liệu và đơn hàng tiêu thụ nhưng vẫn chưa khai thác hiệu quả tiềm năng sẵn có. Bên cạnh những điểm nghẽn về vốn, thị trường và nhân lực, hạn chế trong năng lực quản trị đang là rào cản lớn, ảnh hưởng trực tiếp đến...