Áp dụng IFRS 9: Không còn phải lo nợ xấu?


Ngân hàng Việt sẽ đối mặt với lợi nhuận sụt giảm khi áp dụng Chuẩn mực báo cáo tài chính quốc tế về công cụ tài chính. Tuy nhiên, nếu áp dụng tốt, ngân hàng sẽ có một công cụ ngăn chặn nợ xấu hiệu quả.
Đề án triển khai áp dụng Chuẩn mực báo cáo tài chính quốc tế về công cụ tài chính tại Việt Nam (IFRS 9) đang được Bộ Tài chính hoàn thiện và dự kiến lộ trình áp dụng bắt đầu từ năm 2022.
Từ sau năm 2025 trở đi việc áp dụng IFRS là bắt buộc đối với báo cáo tài chính (BCTC) hợp nhất của tất cả các công ty niêm yết, các công ty đại chúng có quy mô lớn chưa niêm yết và các công ty, tập đoàn kinh tế nhà nước.
Công cụ ngăn chặn nợ xấu
Ông Lưu Đức Tuyên, Phó Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán (Bộ Tài chính), cho biết để phát triển bền vững thì nhu cầu từng bước chuẩn mực BCTC theo chuẩn quốc tế là cần thiết để tạo ra môi trường minh bạch thu hút vốn từ các nhà đầu tư, đặc biệt là các nhà đầu tư nước ngoài.
Theo đánh giá của các chuyên gia, các ngân hàng Việt hiện đang triển khai lộ trình áp dụng Basel II, Thông tư 13 quy định về hệ thống kiểm soát nội bộ, sắp tới đây khi các ngân hàng áp dụng IFRS 9 sẽ hỗ trợ Ngân hàng Nhà nước (NHNN) rất nhiều trong việc nắm bắt, quản lý chất lượng tín dụng của toàn hệ thống, gia tăng các giá trị dài hạn cho nền kinh tế nói chung.
Đặc biệt, trong bối cảnh hiện nay, NHNN đang yêu cầu các ngân hàng thương mại (NHTM) phải báo cáo số liệu về nợ xấu thực sự chuẩn xác, chấn chỉnh hoạt động cho vay, tăng cường công tác trích lập dự phòng rủi ro, nếu áp dụng tốt IFRS 9, NHTM sẽ có một công cụ ngăn chặn nợ xấu hiệu quả.
Ông James Clarke, Giám đốc Tư vấn kinh doanh Rủi ro tại SAS châu Á – Thái Bình Dương, cho rằng triển khai áp dụng IFRS 9 sẽ có thể mang đến cơ hội cho các ngân hàng ở Việt Nam thiết lập một nền tảng tích hợp giữa rủi ro – tài chính, thúc đẩy sự tuân thủ và tăng cường hệ thống quản lý rủi ro tín dụng.
“Điều này sẽ đem lại một hệ thống ngân hàng vững mạnh và giúp các ngân hàng Việt Nam định vị chỗ đứng để cạnh tranh trên sân chơi toàn cầu”, ông James Clarke nói.
Một cuộc khảo sát gần đây của các ngân hàng Malaysia dựa trên kết quả báo cáo quý I tiết lộ rằng trích lập dự phòng đã tăng từ 25% đến 50% vào ngày đầu tiên áp dụng IFRS 9 và điều này tác động trực tiếp đến lợi nhuận giữ lại.
Theo đánh giá của các chuyên gia, IFRS 9 yêu cầu tính tổn thất tín dụng dự kiến trong vòng 12 tháng và tổn thất tín dụng dự kiến trọn đời. Đây là khái niệm mà Basel và Chuẩn mực Kế toán Quốc tế (IAS) 39 chưa quy định. Một khi áp dụng tốt, cả hệ thống ngân hàng sẽ có một công cụ ngăn chặn nợ xấu hiệu quả.
Không thể không làm
Liệu các ngân hàng thực sự muốn tiệm cận chuẩn mực quốc tế, hay chỉ “làm cho có”?
Ông Nguyễn Hoàng Nam, Phó Tổng Giám đốc Dịch vụ Kiểm toán và Đảm bảo, công ty PwC Việt Nam, cho biết tại Việt Nam, dù chưa phải là yêu cầu bắt buộc, nhưng một số ngân hàng hiện đã bắt đầu thực hiện hoặc có kế hoạch chuyển đổi hệ thống BCTC sang chuẩn mực IFRS 9, nhằm nâng cao chất lượng BCTC, quản lý rủi ro tốt hơn, cũng như tăng sức hút đối với các nhà đầu tư nước ngoài.
Đại diện Techcombank chia sẻ, ngân hàng này đang áp dụng IFRS 9. Đồng thời đưa ra đánh giá đối với hệ thống ngân hàng nói chung, đây là chuẩn mực xương sống, có ảnh hưởng trọng yếu tới số liệu tài chính vì khoảng 80% bảng cân đối kế toán của các ngân hàng được hình thành bởi các công cụ tài chính.
“Ngay từ thời điểm giải ngân, ngân hàng đã phải xác định tổn thất dự kiến đối với khách hàng trong vòng 12 tháng tiếp theo, và khi khách hàng có các dấu hiệu gia tăng rủi ro được phân loại vào các giai đoạn xấu hơn, ngân hàng cần xác định tổn thất dự kiến cho toàn bộ vòng đời của khoản cho vay”, chuyên gia của Techcombank cho biết.
Việc xác định dự phòng không theo các tỷ lệ xác định, trong đó ngân hàng cần phải xây dựng các mô hình để tính toán xác suất vỡ nợ của khách hàng, tỷ lệ tổn thất khi vỡ nợ và giá trị của khoản vay/khoản đầu tư tại thời điểm vỡ nợ, trong đó có tính toán tới các biến số kinh tế vĩ mô để đo lường tổn thất trong tương lai.
Theo đánh giá, mặc dù còn 6 năm nữa nhưng cột mốc 2025 sẽ là một thách thức lớn đối với các ngân hàng Việt Nam nếu không bắt đầu chuẩn bị ngay từ bây giờ.
Ông Nguyễn Thanh Sơn, Giám đốc Trung tâm đào tạo của Hiệp hội Ngân hàng Việt Nam (VNBA), cho rằng trên thực tế ngày càng có nhiều ngân hàng tại Việt Nam đưa IFRS 9 vào chiến lược chuyển đổi của mình.
Tuy nhiên, đối với các ngân hàng chưa làm điều này, giờ đây là lúc để bắt đầu. Nếu chậm trễ hơn, ngân hàng sẽ khó có thể ứng phó một cách hiệu quả và kịp thời trước những tác động lên BCTC, hệ thống, quy trình và các hoạt động kiểm soát mà IFRS 9 tạo ra.
“Hy vọng trong thời gian tới sẽ có thêm nhiều ngân hàng chủ động tìm hiểu, thực hiện IFRS 9 và coi đây là một nhiệm vụ quan trọng trong quá trình chuyển đổi ngân hàng theo hướng minh bạch, hiệu quả và phù hợp với các thông lệ quốc tế hơn. Qua đó, các ngân hàng Việt sẽ có được vị trí lớn mạnh hơn trên sân chơi toàn cầu”, ông Sơn nói.
Huyền Anh
Chỉ trong 9 ngày, 4 giám đốc cao cấp tại PNJ rời ghế
Áp voucher tới 30% mua nhà hoàn thiện Đảo Ngọc, nhà đầu tư miền Nam nhẹ vốn ban đầu, sẵn sàng khai thác
Cổ phiếu giảm sâu, VAFI đề xuất giảm một nửa thuế giao dịch
Mang khát vọng kiến tạo “kỳ quan đô thị”, Vinhomes Green Paradise thêm lý do thế giới tìm đến TP.HCM
'Của để dành' của doanh nghiệp địa ốc tăng mạnh, thanh khoản không 'đóng băng' như vẫn tưởng?
AI chọn cổ phiếu: Công nghệ có thắng được thị trường?
TP.HCM chính thức khởi công xây dựng 45.000 căn nhà ở xã hội
Cùng chuyên mục
4 ngân hàng có lãi suất cho vay bình quân trên 11%/năm trong tháng 10
Trong tháng 10, số ngân hàng có lãi suất cho vay bình quân trên 11%/năm tăng từ 1 lên 4. Đáng chú ý, GPBank và Techcombank ghi nhận mức tăng trên 1 điểm phần trăm.
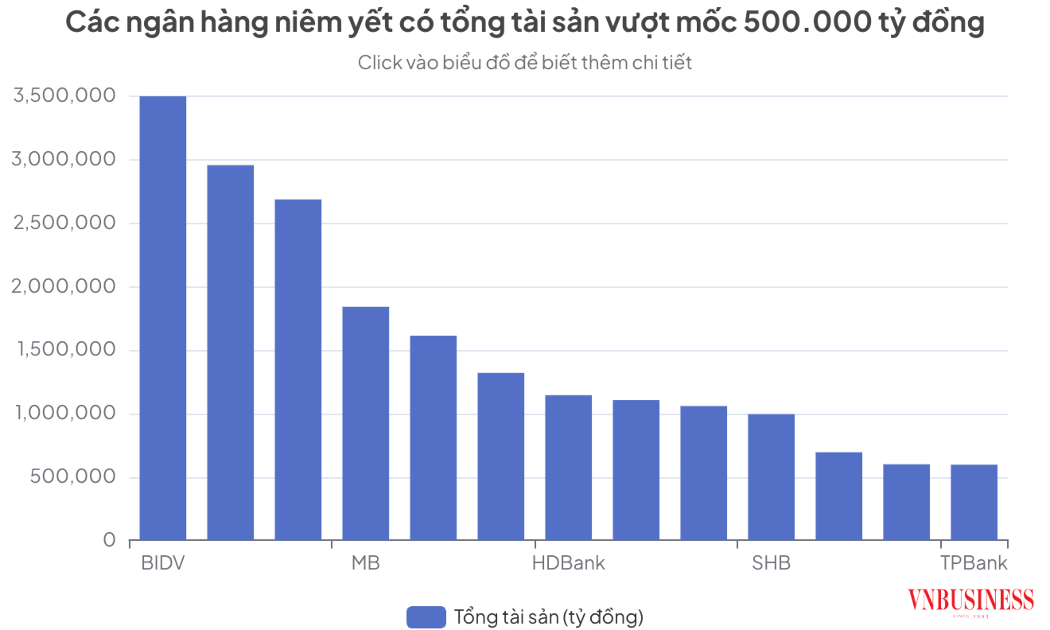
9 ngân hàng đã vượt mốc tài sản triệu tỷ, tiêu chí quy mô lớn sắp thay đổi
Ngân hàng Nhà nước dự kiến nâng ngưỡng phân loại ngân hàng quy mô lớn lên 500.000 tỷ đồng từ năm 2027. Hiện nay, 13/28 ngân hàng niêm yết đã vượt mốc này, trong đó 9 nhà băng có tổng tài sản trên 1 triệu tỷ đồng.
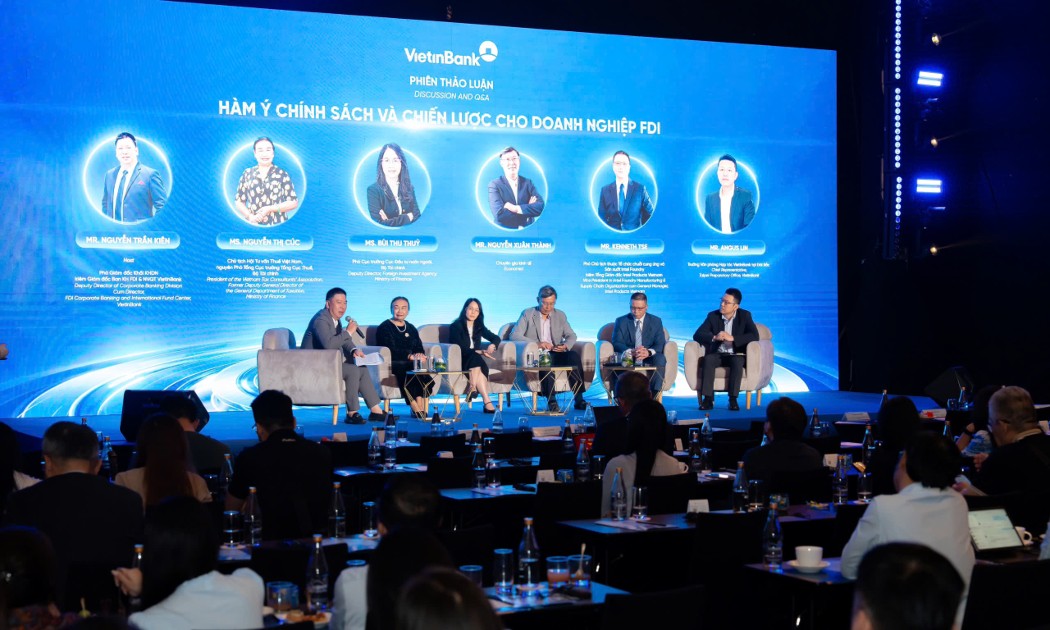
Vietnam Connect Forum 2026: VietinBank kết nối cơ hội đầu tư, kiến tạo hệ sinh thái doanh nghiệp FDI tại Việt Nam
Ngày 17/11/2026, tại TP. Hồ Chí Minh, VietinBank tổ chức Diễn đàn Kết nối đầu tư Việt Nam 2026 (Vietnam Connect Forum 2026), thu hút gần 300 đại diện doanh nghiệp FDI, nhà đầu tư trong và ngoài nước. Sự kiện quy tụ các chuyên gia kinh tế, đại diện cơ quan quản lý và cộng đồng doanh nghiệp nhằm cập nhật triển vọng đầu tư, trao đổi về chính sách và mở rộng cơ hội kết nối kinh doanh tại Việt Nam.
Vay mua nhà cuối năm: Đằng sau “cơn mưa” lãi suất rẻ
Động thái hạ lãi suất cho vay của các ngân hàng thương mại đang kích hoạt nhu cầu an cư dịp cuối năm, song rủi ro lãi suất thả nổi và áp lực trả nợ dài hạn vẫn là phép thử lớn với dòng tiền của người vay.
Thẻ tín dụng nội địa tăng 63%, vì sao công nhân vẫn khó tiếp cận?
Hơn 7,4 triệu thẻ tín dụng nội địa đang lưu hành, tăng 63% so với cùng kỳ. Tuy nhiên, thu nhập biến động và khó chứng minh khả năng trả nợ vẫn là rào cản với nhiều công nhân muốn tiếp cận tín dụng ngân hàng.
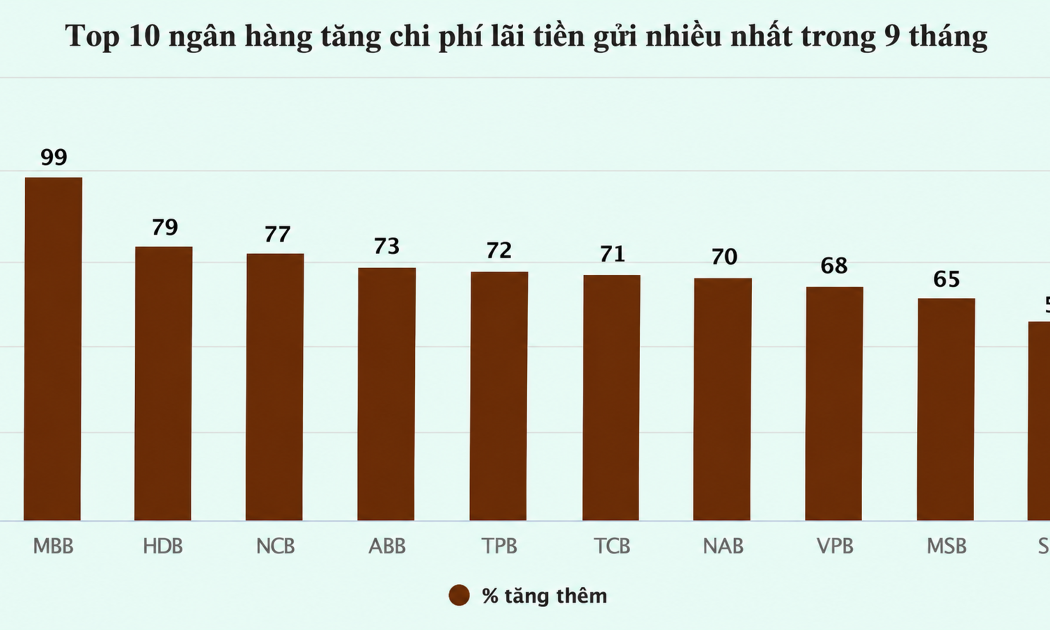
Cuộc đua hút tiền gửi khiến chi phí huy động tăng vọt
Cuộc cạnh tranh huy động vốn đang khiến chi phí đầu vào của ngành ngân hàng tăng nhanh. Không chỉ những ngân hàng có quy mô huy động lớn phải chi hàng chục nghìn tỷ đồng trả lãi, nhiều nhà băng tư nhân cũng ghi nhận tốc độ tăng chi phí ở mức rất cao.






 Magazine
[Interactive] 148 dự án với hàng nghìn căn hộ giá trên dưới 1 tỷ đồng xuất hiện tại Hà Nội
Hà Nội đang triển khai kế hoạch phát triển 148 dự án nhà ở xã hội trong giai đoạn 2026-2030, với quy mô khoảng 135.602 căn hộ, mục tiêu hoàn thành tối thiểu 120.000 căn.




Đừng bỏ lỡ

 Năng lực quản trị, điểm nghẽn trong phát triển HTX
Nhiều HTX có sản phẩm, vùng nguyên liệu và đơn hàng tiêu thụ nhưng vẫn chưa khai thác hiệu quả tiềm năng sẵn có. Bên cạnh những điểm nghẽn về vốn, thị trường và nhân lực, hạn chế trong năng lực quản trị đang là rào cản lớn, ảnh hưởng trực tiếp đến...