Nghịch lý tại Vinachem: Doanh thu kỷ lục, nhiều công ty con vẫn âm vốn nghìn tỷ
Chọn cỡ chữ
Nghịch lý tại Vinachem: Doanh thu kỷ lục, nhiều công ty con vẫn âm vốn nghìn tỷ
Vinachem kết thúc năm 2025 với doanh thu và lợi nhuận tăng mạnh, thiết lập mức cao nhất lịch sử. Tuy nhiên phía sau bức tranh tăng trưởng này, báo cáo kiểm toán tiếp tục chỉ ra hàng loạt vấn đề tài chính tồn đọng tại nhiều công ty con.
Tập đoàn Hóa chất Việt Nam (Vinachem) vừa công bố báo cáo tài chính hợp nhất kiểm toán năm 2025 với nhiều chỉ tiêu tăng trưởng tích cực. Theo đó, doanh thu thuần về bán hàng và cung cấp dịch vụ đạt khoảng 60.647 tỷ đồng, tăng 12,7% so với mức 53.814 tỷ đồng của năm 2024 và là mức doanh thu cao nhất kể từ khi tập đoàn hoạt động.
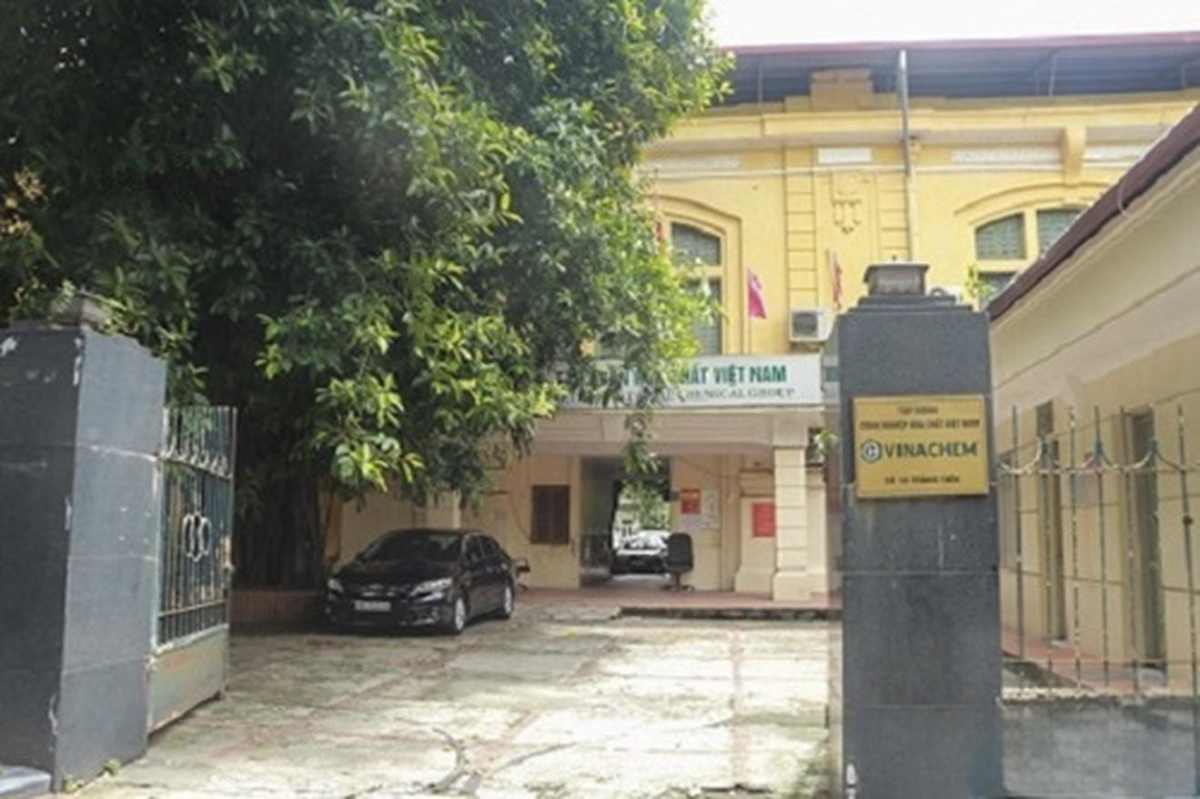
Nhiều công ty con của Vinachem âm vốn hàng nghìn tỷ đồng.
Lợi nhuận gộp của Vinachem đạt khoảng 10.037 tỷ đồng, trong khi lợi nhuận kế toán trước thuế tăng mạnh 55,3% lên khoảng 4.595 tỷ đồng. Đây được xem là một trong những giai đoạn phục hồi mạnh nhất của tập đoàn sau nhiều năm phải xử lý các dự án yếu kém và áp lực tài chính kéo dài.
Tính đến ngày 31/12/2025, tổng tài sản hợp nhất của Vinachem đạt khoảng 59.516 tỷ đồng. Tập đoàn đang nắm khoảng 4.316 tỷ đồng tiền và các khoản tương đương tiền, đồng thời có gần 9.494 tỷ đồng đầu tư tài chính ngắn hạn dưới hình thức tiền gửi có kỳ hạn tại ngân hàng.
Trong năm 2025, Vinachem cũng đã thực hiện nộp ngân sách nhà nước khoảng 2.268 tỷ đồng thông qua các loại thuế và phí.
Dù vậy, báo cáo kiểm toán do Công ty TNHH Hãng Kiểm toán AASC thực hiện tiếp tục nhấn mạnh nhiều vấn đề tồn tại nghiêm trọng tại một số công ty con, dẫn tới ý kiến ngoại trừ và cảnh báo về khả năng hoạt động liên tục.
Một trong những đơn vị được nhắc đến nhiều nhất là Công ty TNHH MTV Đạm Ninh Bình. Theo báo cáo kiểm toán, doanh nghiệp này đang ở trạng thái mất cân đối tài chính nghiêm trọng khi nợ ngắn hạn lên tới khoảng 5.192 tỷ đồng, trong khi tài sản ngắn hạn chỉ đạt khoảng 2.986 tỷ đồng.
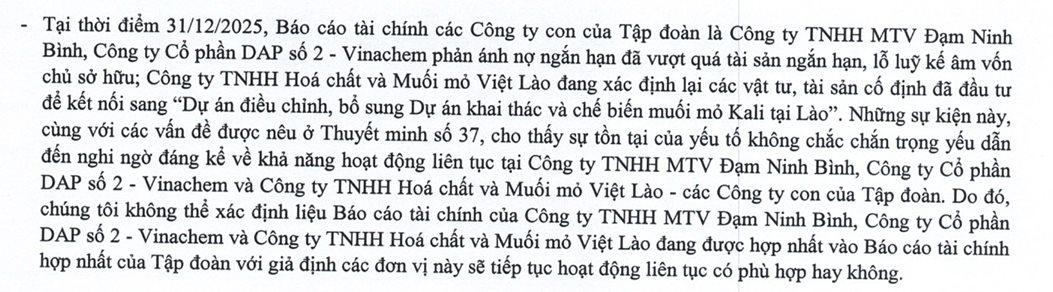
Đơn vị kiểm toán nghi ngờ khả năng hoạt động liên tục 3 công ty con của Vinachem.
Các khoản lỗ kéo dài khiến vốn chủ sở hữu của Đạm Ninh Bình âm khoảng 4.255 tỷ đồng tính đến cuối năm 2025. Đây tiếp tục là một trong những “điểm nghẽn” lớn nhất trong quá trình tái cơ cấu các dự án yếu kém ngành công thương.
Ngoài áp lực tài chính, dự án nhà máy sản xuất phân đạm từ than cám công suất 560.000 tấn/năm của doanh nghiệp dù đã được tạm bàn giao nhưng vẫn chưa hoàn tất quyết toán đầu tư. Đồng thời, nhiều tồn tại theo kết luận của cơ quan chức năng vẫn chưa được xử lý dứt điểm.
Dù cổ phiếu REE đã giảm mạnh từ cuối tháng 03/2026, nhiều công ty chứng khoán vẫn duy trì đánh giá tích cực nhờ triển vọng tăng trưởng từ điện gió, cơ điện lạnh và bất động sản văn phòng.
Cổ phiếu DDG của Công ty CP Đầu tư Công nghiệp Xuất nhập khẩu Đông Dương đang đứng trước nguy cơ bị hủy niêm yết bắt buộc sau nhiều năm kinh doanh sa sút.
Một trường hợp khác là CTCP DAP số 2 - Vinachem. Báo cáo kiểm toán cho thấy doanh nghiệp này đang ghi nhận khoản nợ gốc quá hạn khoảng 618 tỷ đồng cùng khoản lãi và tiền phạt chậm nộp lên tới khoảng 989 tỷ đồng.
DAP số 2 hiện có nợ ngắn hạn vượt tài sản ngắn hạn khoảng 328 tỷ đồng. Bên cạnh đó, doanh nghiệp ghi nhận vốn chủ sở hữu âm khoảng 629 tỷ đồng do khoản lỗ lũy kế lên tới khoảng 2.129 tỷ đồng.
Dự án Nhà máy phân bón Diamon Photphat số 2 của công ty cũng chưa được quyết toán hoàn thành. Kiểm toán cho rằng các yếu tố này tạo ra sự không chắc chắn trọng yếu liên quan đến khả năng hoạt động liên tục của doanh nghiệp.
Không chỉ hai dự án phân bón, Công ty TNHH Hóa chất và Muối mỏ Việt Lào cũng nằm trong nhóm bị kiểm toán lưu ý đặc biệt. Dự án khai thác muối mỏ tại Lào với chi phí xây dựng cơ bản dở dang hơn 3.121 tỷ đồng hiện đã dừng triển khai trong thời gian dài.
Theo báo cáo, doanh nghiệp đang thực hiện kiểm kê, đánh giá lại vật tư và tài sản cố định nhằm phục vụ phương án điều chỉnh dự án mới. Tuy nhiên, việc dự án kéo dài nhiều năm mà chưa thể triển khai trở lại tiếp tục tạo áp lực lớn lên dòng tiền và hiệu quả sử dụng vốn.
Ngoài ba đơn vị kể trên, kiểm toán còn lưu ý trường hợp của CTCP Phân đạm và Hóa chất Hà Bắc liên quan nguy cơ phát sinh thêm công nợ trong tương lai do dự án mở rộng nhà máy vẫn chưa hoàn tất quyết toán với các nhà thầu.
Đáng chú ý, báo cáo tài chính kiểm toán năm 2025 cũng đề cập đến các sai phạm đang trong quá trình xử lý tại dự án bất động sản số 233B Nguyễn Trãi, Hà Nội do CTCP Xà phòng Hà Nội thực hiện.
Theo kết luận kiểm tra, doanh nghiệp đã ký hợp đồng hợp tác đầu tư trái với các quyết định của Thủ tướng Chính phủ cũng như quy định của Bộ Tài chính. Các vi phạm bao gồm tỷ lệ góp vốn, quản lý dòng tiền thu được và việc bàn giao đất khi chưa có quyết định từ cơ quan có thẩm quyền.
Báo cáo cũng cho biết việc xác định giá trị hỗ trợ di dời và vốn góp tại dự án chủ yếu dựa trên thỏa thuận giữa các bên liên quan nên chưa phản ánh đầy đủ nguyên tắc xác định theo giá thị trường.
Về mặt kế toán, Vinachem cũng thực hiện điều chỉnh hồi tố một số chỉ tiêu tài chính năm 2024 theo thông báo của Kiểm toán Nhà nước và quy định mới của Chính phủ.
Cụ thể, vốn góp của chủ sở hữu được điều chỉnh tăng thêm khoảng 1.843 tỷ đồng, trong khi quỹ đầu tư phát triển giảm khoảng 1.371 tỷ đồng.
Thực tế cho thấy Vinachem đang ở trong trạng thái trái ngược khi hoạt động kinh doanh cốt lõi đã có dấu hiệu cải thiện mạnh, nhưng nhiều “di sản” tài chính từ các dự án đầu tư cũ vẫn chưa thể xử lý triệt để.
Trong bối cảnh thị trường phân bón, hóa chất và nguyên liệu công nghiệp biến động mạnh những năm gần đây, việc duy trì đà tăng trưởng doanh thu và lợi nhuận là tín hiệu tích cực đối với tập đoàn này. Tuy nhiên, áp lực tái cơ cấu các dự án yếu kém, xử lý nợ tồn đọng và hoàn thiện quyết toán đầu tư vẫn sẽ tiếp tục là bài toán lớn đối với Vinachem trong giai đoạn tới.
Từ một cổ phiếu vốn hóa lớn đến việc rời Top 100 chỉ trong vài tháng, PNJ đang trải qua một trong những đợt thay đổi vị thế đáng chú ý nhất trên thị trường chứng khoán năm 2026.
HoSE tiếp tục đưa cổ phiếu HVN của Vietnam Airlines vào danh sách không đủ điều kiện giao dịch ký quỹ quý IV/2026. Diễn biến thị giá HVN thời gian gần đây cũng không thực sự tích cực khi cổ phiếu liên tục chịu áp lực điều chỉnh.
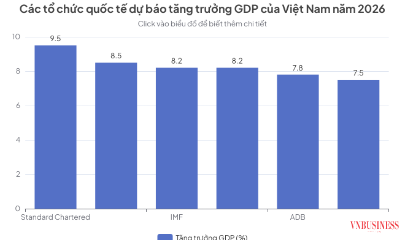
Tăng trưởng GDP đang ở mức cao, nhưng VN-Index vẫn chịu áp lực bán. Vấn đề của thị trường chứng khoán lúc này không còn nằm ở thiếu thông tin hỗ trợ, mà ở việc dòng tiền vẫn chưa sẵn sàng quay lại.
Nâng hạng mở ra cơ hội thu hút dòng vốn quốc tế, nhưng cũng đặt thị trường chứng khoán Việt Nam trước yêu cầu lớn hơn: trở thành kênh huy động vốn dài hạn, góp phần đáp ứng nhu cầu vốn hàng triệu tỷ đồng của nền kinh tế.
Từng ghi nhận doanh thu trên 3.000 tỷ đồng và nằm trong nhóm doanh nghiệp gỗ xuất khẩu lớn, Gỗ Trường Thành (TTF) nay gặp khó khi cổ phiếu bị đưa vào diện kiểm soát, lỗ lũy kế vượt 3.500 tỷ đồng và kế hoạch có lãi năm 2026 ngày càng xa.
Khối ngoại tiếp tục bán ròng trên thị trường chứng khoán Việt Nam, nhưng vẫn rót vốn vào nhiều doanh nghiệp Việt qua các thương vụ mua cổ phần và hợp tác chiến lược. Dòng tiền đang cho thấy sự phân hóa rõ giữa đầu tư cổ phiếu và đầu tư dài hạn.
Từ một loại cây quen thuộc trên những triền đồi, cây sả chanh đang được người dân nâng giá trị bằng cách làm mới. Khi tham gia HTX, người dân không chỉ có đầu ra ổn định mà còn từng bước thoát nghèo, tạo dựng sinh kế ngay trên quê hương.