


Ngân hàng đẩy mạnh rót vốn cho doanh nghiệp địa ốc, bất động sản tiêu dùng suy yếu


Mức độ tập trung tín dụng bất động sản (RE) gia tăng khi cho vay chủ đầu tư tăng mạnh, trong khi bất động sản tiêu dùng suy yếu/đi ngang. Đây là nhận định được FiinRatings đưa ra trong Báo cáo “Ngành Ngân hàng Việt Nam – Cập nhật 6 tháng đầu năm 2026”.
Theo FiinRatings, bất động sản và xây dựng đã trở thành điểm tập trung tín dụng lớn nhất hệ thống. Tỷ trọng của lĩnh vực này tăng nhanh từ 12% năm 2021 lên 15% năm 2025 và chạm mốc 20% vào cuối tháng 6/2026. Tổng quy mô tín dụng bất động sản đạt 5,25 triệu tỷ đồng, tương đương 26,3% tổng dư nợ toàn hệ thống, vượt xa mức 21% của giai đoạn 2021-2024, trong khi nợ xấu phân khúc này tăng hơn 10%.
Cơ cấu dòng tiền ghi nhận sự lệch pha lớn giữa cung và cầu. Dư nợ cho vay kinh doanh bất động sản tăng tới 26% từ đầu năm, đạt 2,52 triệu tỷ đồng và tăng 41% so với cùng kỳ năm trước. Trái lại, cho vay bất động sản tiêu dùng chỉ tăng 6%, đạt 2,73 triệu tỷ đồng, tương đương mức tăng 20% so với cùng kỳ.
Khoảng chênh lệch tăng trưởng từ 2 đến 4 lần cho thấy vốn ngân hàng đang tập trung mạnh vào các chủ đầu tư, mua bán đất, khu công nghiệp và xây dựng dự án. Ở chiều ngược lại, người mua nhà ngập ngừng giải ngân do chi phí vay neo cao ở mức 12-14%, thậm chí lãi suất thả nổi tại một số ngân hàng chạm ngưỡng 15-16%.
Nguồn cung bất động sản hồi phục mạnh nhưng sức mua suy yếu đang kích hoạt cảnh báo sớm về rủi ro tín dụng. Dù nợ xấu bất động sản báo cáo vẫn duy trì ở mức 2,3-2,4%, Fiin Ratings lưu ý sự ổn định này có phần do mẫu số dư nợ mở rộng nhanh, đồng nghĩa quy mô tuyệt đối của các khoản nợ có vấn đề vẫn đang tăng.
Các ngân hàng có tỷ trọng cho vay chủ đầu tư cao sẽ đối mặt rủi ro lớn khi dự án chậm tiến độ, hụt dòng tiền bán hàng hoặc gặp khó khăn tái tài trợ. Cơ chế cấp tín dụng cho 35 dự án trọng điểm với tổng vốn khoảng 1.707 nghìn tỷ đồng có hiệu lực từ giữa năm 2026 dự kiến tiếp tục đẩy nhanh mức độ tập trung vốn trong nửa cuối năm.
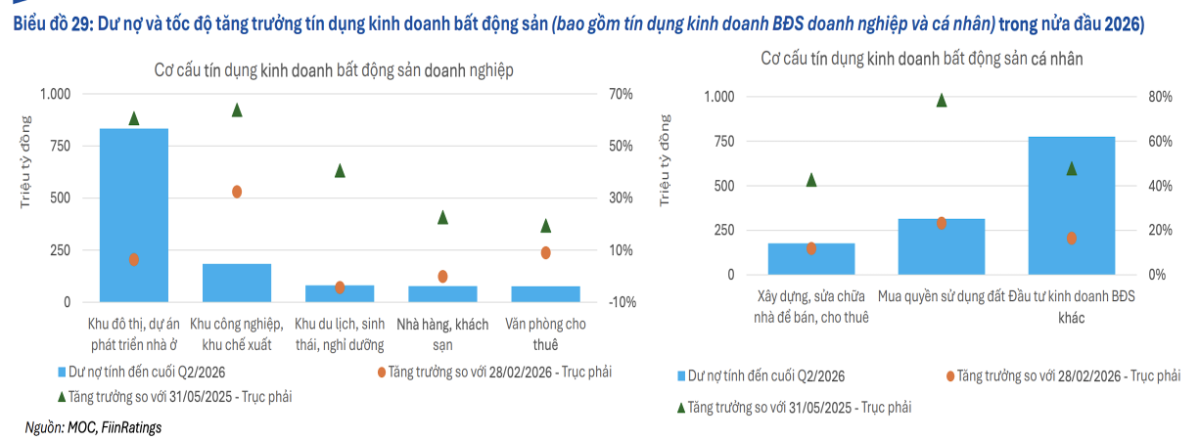
Về cấu trúc chi tiết, Fiin Ratings ghi nhận dư nợ cho vay kinh doanh bất động sản cá nhân đạt 1.266,9 triệu tỷ đồng, tăng 21,87% từ đầu năm và có quy mô tương đương cho vay doanh nghiệp ở mức 1.252,5 triệu tỷ đồng, tăng 30,14%.
Thực tế này cho thấy một lượng lớn tín dụng đang chảy qua các cá nhân đầu tư mang tính đầu cơ hoặc bán chuyên nghiệp mà không qua thẩm định dự án chặt chẽ. Trong đó, vay mua quyền sử dụng đất tăng nhanh nhất, tiềm ẩn nguy cơ nợ xấu như các chu kỳ 2011-2012 và 2022-2023.
Ở khối doanh nghiệp, mảng khu đô thị và phát triển nhà ở chiếm 66,5% dư nợ với sự tham gia của các tập đoàn lớn như Vingroup, Sun Group, Masterise hay Thaco. Phân khúc khu công nghiệp tăng nhanh nhất nhờ dòng vốn FDI nhưng nhạy cảm với chính sách thương mại. Mảng du lịch, nghỉ dưỡng và khách sạn là nhóm duy nhất giảm theo quý, song việc Ngân hàng Nhà nước ban hành Công văn 8509 ngày 16/9/2026 loại trừ dư nợ tăng thêm của phân khúc này khỏi cách tính tăng trưởng tín dụng bất động sản năm 2026 có thể nới lỏng việc giải ngân thời gian tới.

Đồng quan điểm về áp lực chất lượng tài sản, Báo cáo cập nhật môi trường tín nhiệm nửa cuối năm 2026 của VIS Rating cảnh báo rủi ro đang đè nặng lên các nhà băng có tốc độ cho vay nhanh và tập trung lớn vào doanh nghiệp bất động sản nhà ở khi khả năng trả nợ của bên vay suy yếu.
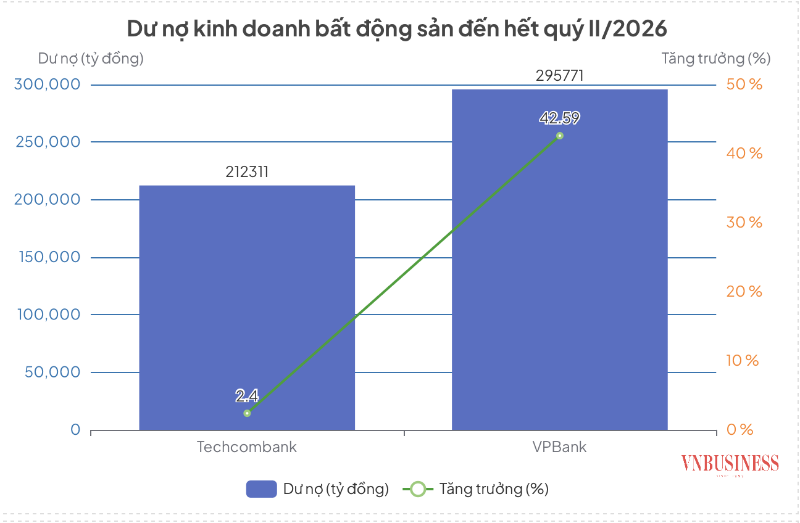
Biểu đồ dữ liệu của VIS Rating chỉ ra VIB và TPBank có tốc độ tăng trưởng cho vay doanh nghiệp bất động sản cao nhất nhóm khảo sát, theo sau là VPBank và MB với mức tăng đáng kể, trong khi Techcombbank duy trì tỷ trọng cho vay bất động sản trên tổng dư nợ ở mức cao. Các số liệu này mới chỉ tính riêng dư nợ cho vay doanh nghiệp địa ốc, chưa bao gồm toàn bộ dư nợ liên quan đến lĩnh vực bất động sản.
Theo VIS Rating, rủi ro nợ xấu xuất hiện khi thị trường địa ốc sụt giảm với số lượng giao dịch toàn quốc quý II/2026 giảm 36% so với cùng kỳ. Tỷ lệ hấp thụ căn hộ sơ cấp tại Hà Nội và Thành phố Hồ Chí Minh cũng rơi xuống 73%, giảm mạnh từ mức 95% năm 2025. Doanh số giảm, lãi vay cao và tiến độ đình trệ đe dọa trực tiếp khả năng thanh toán của các doanh nghiệp vướng pháp lý hoặc phụ thuộc vào tái cấp vốn qua kênh trái phiếu, đặc biệt khi lượng lớn trái phiếu doanh nghiệp sắp đến hạn thanh toán.
VIS Rating đánh giá nhóm ngân hàng quy mô lớn và ngân hàng quốc doanh sẽ giữ được nền tảng vốn, thanh khoản và chất lượng tài sản ổn định nhờ nguồn tiền gửi dồi dào cùng danh mục cấp tín dụng thận trọng.
Chất lượng tài sản ngân hàng trong thời gian tới sẽ phụ thuộc chặt chẽ vào tiến độ tháo gỡ pháp lý dự án, sự phục hồi của doanh số bán hàng và dòng tiền thực tế của các doanh nghiệp bất động sản.
Thanh Hoa
VN-Index mất mốc 1.700 điểm, dòng tiền tìm đến nhóm chứng khoán và xây dựng
VN-Index dò đáy, dòng tiền chọn lọc cơ hội theo từng nhóm cổ phiếu
Viconship mở rộng hệ sinh thái cảng biển, vì sao xuất hiện tại Eximbank?
EVN Finance dự kiến huy động gần 1.150 tỷ đồng từ 4 nhà đầu tư
Khai mở cơ hội kinh doanh giữa tâm điểm thương mại Đà Nẵng
Bất động sản chờ sóng hạ tầng giữa sức ép lãi suất và thanh khoản
Hơn 140.000 sản phẩm vào rổ hàng địa ốc cuối năm, ai xuống tiền mua?
TTC Land muốn nắm 51% vốn chủ Đảo Kim Quy, dự án từng nằm trong diện thanh tra
Cùng chuyên mục
PVcomBank hé lộ danh sách 7 nhà đầu tư mua 300 triệu cổ phiếu, 4 doanh nghiệp áp sát mốc 5%
PVcomBank dự kiến phân phối riêng lẻ 300 triệu cổ phiếu cho 7 nhà đầu tư trong nước. Đáng chú ý, 4 doanh nghiệp đăng ký mua lượng cổ phiếu tương đương gần 5% vốn ngân hàng mỗi đơn vị, đưa tổng tỷ lệ sở hữu dự kiến của nhóm lên hơn 32%.
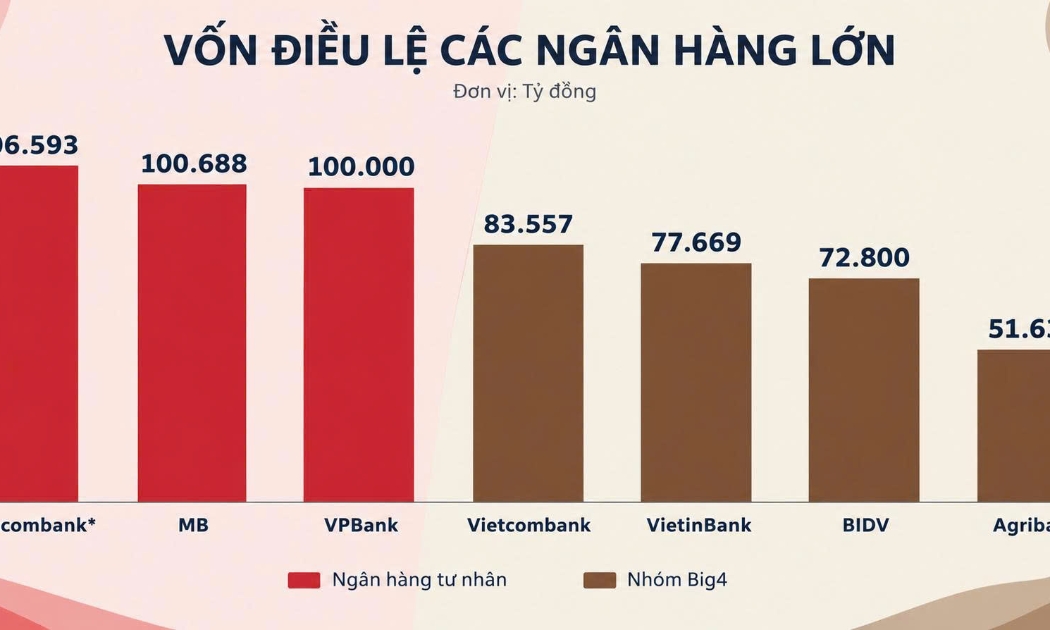
Lộ diện 3 ngân hàng tư nhân “soán ngôi” vốn điều lệ nhóm Big 4, lợi nhuận quý III sẽ ra sao?
Làn sóng tăng vốn dồn dập đã đưa Techcombank, MB và VPBank cùng gia nhập câu lạc bộ trăm nghìn tỷ đồng, chính thức vượt quy mô vốn điều lệ của các ngân hàng thương mại nhà nước và tạo bệ phóng vững chắc cho kết quả kinh doanh quý III.
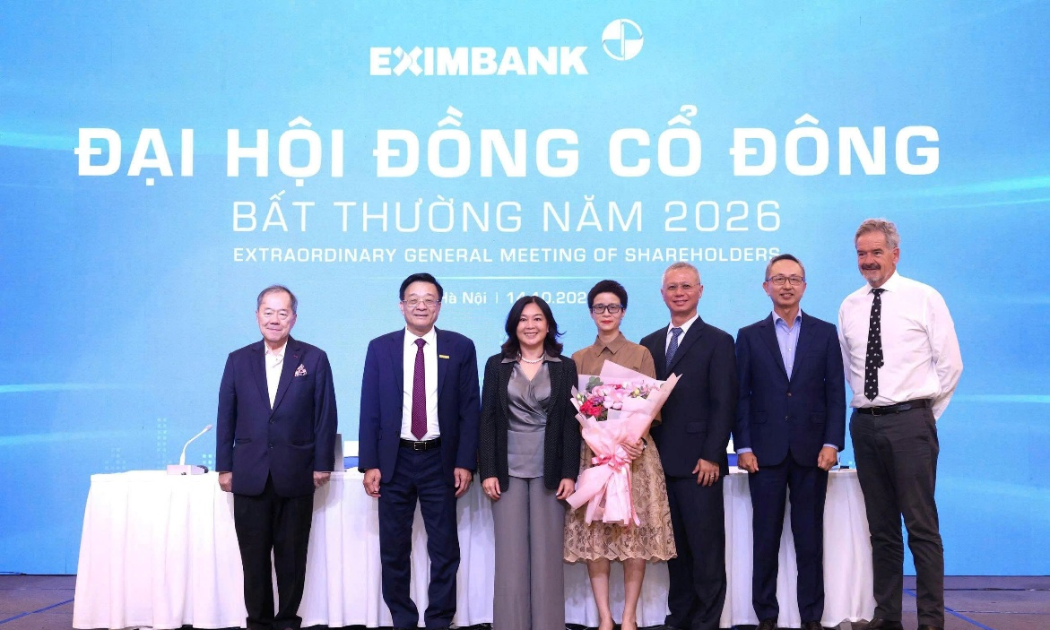
Eximbank tiếp tục hoàn thiện cơ cấu quản trị theo Chiến lược phát triển giai đoạn 2026 - 2030
ĐHĐCĐ của Eximbank, phiên họp bất thường ngày 14/10/2026 đã thông qua việc bầu bổ sung thành viên Hội đồng Quản trị, tiếp tục triển khai lộ trình hoàn thiện Khung quản trị doanh nghiệp của Ngân hàng và điều chỉnh quy định về tỷ lệ sở hữu cổ phần của nhà đầu tư nước ngoài.
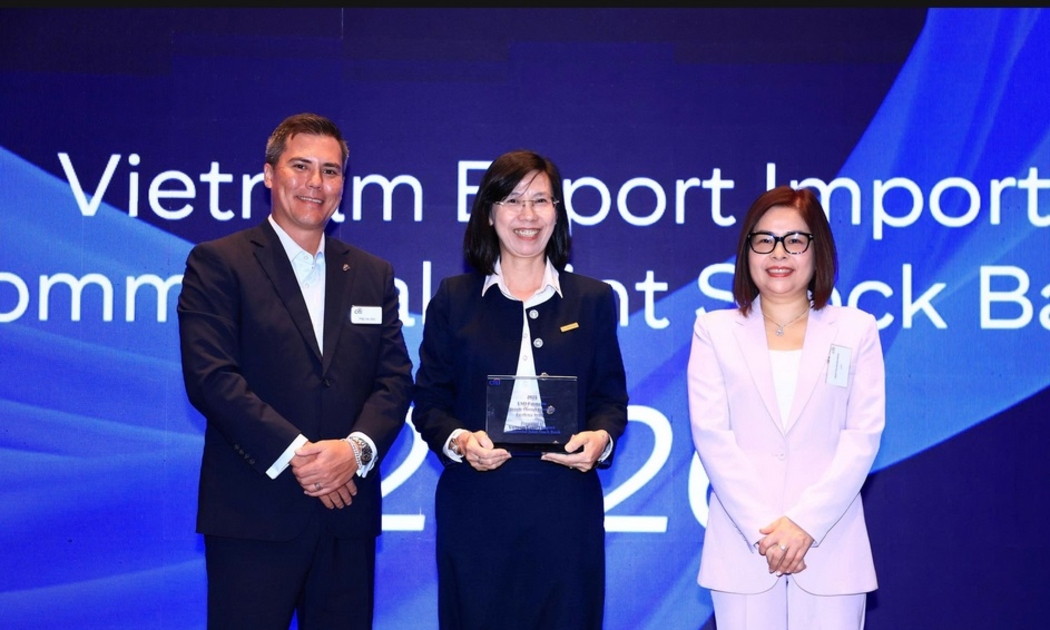
Eximbank được Citibank trao giải STP Award 2025, ghi nhận chất lượng thanh toán quốc tế
Ngày 13/10/2026, Ngân hàng TMCP Xuất Nhập khẩu Việt Nam (Eximbank) được Citibank trao giải thưởng STP Award 2025 (USD Payments Straight Through Processing Excellence Award), ghi nhận chất lượng xử lý thanh toán quốc tế bằng đồng USD trong năm 2025, với tỷ lệ xử lý tự động xuyên suốt đạt hơn 99.43%.
S&P Global Ratings xếp hạng “AA” cho trái phiếu của SHB được Quỹ tín thác ADB bảo lãnh
Mức xếp hạng thuộc nhóm đầu tư chất lượng cao, mở rộng khả năng tiếp cận nhà đầu tư quốc tế và đánh dấu bước tiến mới của SHB trong chiến lược đa dạng hóa nguồn vốn, nâng cao vị thế trên thị trường tài chính khu vực.
Tín dụng bất động sản vượt 5,2 triệu tỷ đồng, áp lực thanh khoản gia tăng
Cứ bốn đồng tín dụng của nền kinh tế thì hơn một đồng nằm ở bất động sản, buộc lãnh đạo Ngân hàng Nhà nước (NHNN) phải đưa ra cảnh báo trực diện về cái bẫy lệch kỳ hạn đang đe dọa an toàn thanh khoản của các nhà băng.


 Infographic
Bức tranh thị trường tài chính 9 tháng: Tín dụng vượt 20 triệu tỷ, huy động vốn cổ phiếu tăng hơn 62%
Trong 9 tháng năm 2026, thị trường tài chính ghi nhận nhiều diễn biến đáng chú ý ở các lĩnh vực chứng khoán, bảo hiểm và ngân hàng.

Đừng bỏ lỡ
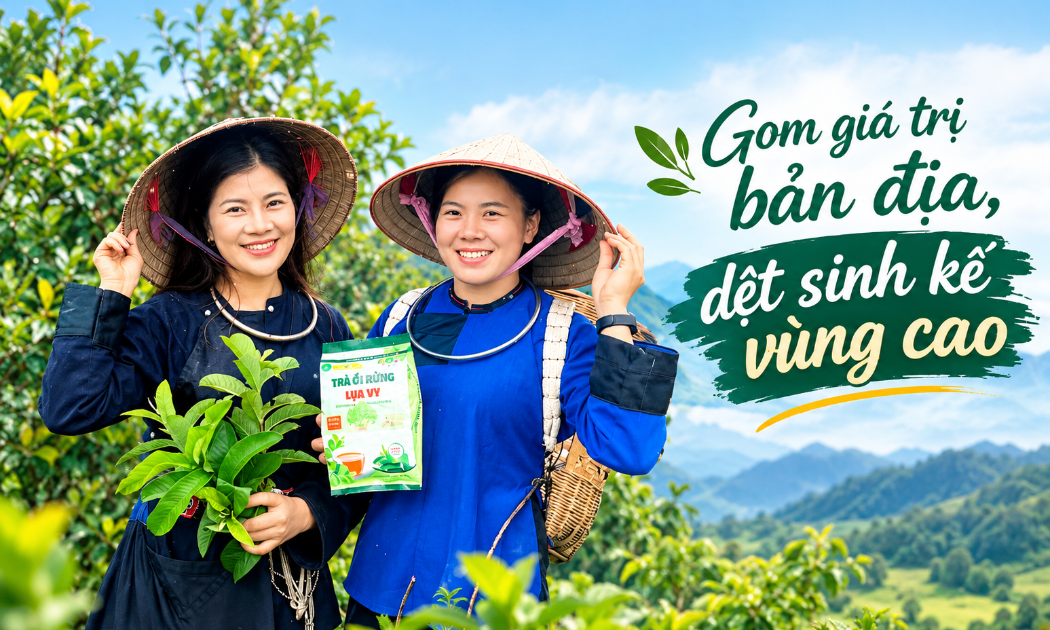

 Gom giá trị bản địa, dệt sinh kế vùng cao
Từ những loại cây, lá quen thuộc ở Lạng Sơn, HTX Chế biến nông sản Lụa Vy do chị Vi Thị Lụa làm Giám đốc đã phát triển các sản phẩm trà thảo dược, tạo việc làm cho lao động nữ và mở rộng đầu ra nông sản, góp phần cải thiện sinh kế cho người dân địa...