


Tín dụng bất động sản vượt 5,2 triệu tỷ đồng, áp lực thanh khoản gia tăng


Cứ bốn đồng tín dụng của nền kinh tế thì hơn một đồng nằm ở bất động sản, buộc lãnh đạo Ngân hàng Nhà nước (NHNN) phải đưa ra cảnh báo trực diện về cái bẫy lệch kỳ hạn đang đe dọa an toàn thanh khoản của các nhà băng.
Phó Thống đốc Ngân hàng Nhà nước (NHNN) Nguyễn Ngọc Cảnh cho biết tính đến ngày 31/8/2026, tổng dư nợ tín dụng đối với lĩnh vực bất động sản của các tổ chức tín dụng đạt 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025 và chiếm 25,39% dư nợ tín dụng toàn nền kinh tế.
Vốn lớn đổ vào bất động sản
Trong cơ cấu này, dư nợ dành cho hoạt động kinh doanh bất động sản đạt 2,59 triệu tỷ đồng, tăng mạnh 19,59% so với cuối năm 2025 và chiếm tỷ trọng 49,85% tổng dư nợ lĩnh vực. Ở chiều hướng người mua nhà, dư nợ phục vụ hoạt động tiêu dùng hoặc tự sử dụng bất động sản đạt 2,61 triệu tỷ đồng, chỉ tăng nhẹ 1,02% và chiếm 50,15%. Về mảng an sinh, dư nợ cho vay nhà ở xã hội đạt hơn 51 nghìn tỷ đồng, bao gồm hơn 26 nghìn tỷ đồng tại Ngân hàng Chính sách xã hội và hơn 25 nghìn tỷ đồng tại các ngân hàng thương mại.
Đặc biệt, Phó Thống đốc nhấn mạnh một cảnh báo trọng tâm rằng hoạt động đầu tư vào thị trường bất động sản mang bản chất trung và dài hạn, trong khi nguồn vốn huy động của hệ thống ngân hàng chủ yếu lại là ngắn hạn. Sự chênh lệch kỳ hạn này tiềm ẩn nguy cơ rất lớn về thanh khoản nếu khách hàng vay vốn không thể hoàn trả nợ đúng hạn.
Từ phân tích đó, ông Cảnh khẳng định yêu cầu cấp bách là phải sớm có giải pháp đa dạng hóa các kênh huy động vốn cho lĩnh vực bất động sản thay vì để thị trường phụ thuộc quá mức vào dòng vốn ngân hàng.
Nhằm bảo đảm an toàn hoạt động, Ngân hàng Nhà nước tiếp tục chỉ đạo các tổ chức tín dụng kiểm soát chặt chẽ rủi ro và khống chế tốc độ tăng trưởng tín dụng bất động sản năm 2026 không vượt quá tốc độ tăng trưởng tín dụng chung của chính ngân hàng thương mại đó.
Dù vậy, cơ quan quản lý vẫn mở lối cho các phân khúc lành mạnh khi cho phép các tổ chức tín dụng loại trừ phần dư nợ tăng thêm so với cuối năm 2025 của nhà ở xã hội, khu công nghiệp, khu chế xuất cũng như cơ sở du lịch, sinh thái, nghỉ dưỡng khỏi hạn mức kiểm soát. Định hướng nhất quán của ngành là tập trung vốn cho sản xuất, xuất khẩu, công nghệ cao, hạ tầng và các động lực tăng trưởng, kiên quyết không ưu tiên vốn cho các phân khúc có tính chất đầu cơ cao.
Chính sách kiểm soát chặt chẽ dòng vốn, cùng với lãi suất huy động tăng cao khiến lãi suất cho vay thương mại ở lĩnh vực bất động sản "leo thang", với lãi suất thả nổi trên thị trường đã lên đến 16-17%/năm, tạo nên rào cản rất lớn đối với người mua nhà. Nhằm tránh sự đình trệ giao dịch, nhiều chủ đầu tư buộc phải chủ động tung ra những giải pháp tài chính quy mô lớn để tự cứu mình.
Vinhomes gây chú ý khi công bố chính sách hỗ trợ lãi suất kéo dài tối đa 5 năm, mức hỗ trợ dao động từ 3% đến 9%/năm tùy theo phương án khách hàng chọn, áp dụng cho kỳ hạn từ 18 đến 60 tháng với hạn mức vay tối đa 70% giá trị bất động sản. Masterise đưa ra giải pháp miễn lãi từ 18 đến 30 tháng, sau đó áp dụng mức lãi suất trần tối đa 7,5%/năm trong 2 năm tiếp theo. Tại dự án Izumi City ở Đồng Nai, chủ đầu tư Nam Long áp dụng chính sách nhận nhà trước rồi thanh toán sau từ đầu quý III, giúp giảm bớt gánh nặng phải trả tới 95% giá trị hợp đồng trước khi bàn giao.
Dù vậy, đại diện một chủ đầu tư lớn tại Hà Nội thừa nhận chi phí hỗ trợ lãi suất thực chất đã được tính toán gộp vào giá bán. Người mua có sẵn tiền mặt thanh toán thẳng một lần thường được chiết khấu từ 10% đến 25%. Ngoài ra, một số tập đoàn lớn còn có gói ân hạn nợ gốc tới 10 năm nhưng hầu như chỉ dành riêng cho nhóm khách hàng thân thiết chuyên đầu cơ.
Áp lực lãi suất thực tế và nút thắt hạn mức
Theo khảo sát của VnBusiness, các ngân hàng thương mại từ tháng 9 cũng tung thêm các gói ưu đãi nhằm kích cầu nhà ở thực, các dự án đầy đủ pháp lý. Vietcombank triển khai gói 20.000 tỷ đồng với mức giảm tối đa 1%/năm cho dự án đã có giấy chứng nhận quyền sở hữu. BIDV áp dụng gói "Ngôi nhà đầu tiên" quy mô 30.000 tỷ đồng với lãi suất từ 9,5% đến 10,5%/năm tùy kỳ hạn cố định từ 12 đến 24 tháng.
Ở khối tư nhân, TPBank hạ biên độ lãi suất tối đa 1,2%, VIB áp dụng lãi suất cố định 11,5%/năm trong 5 năm, còn Nam A Bank giảm biểu niêm yết cho khách hàng cá nhân từ 0,5% đến 0,7%/năm.
Bất chấp các gói kích cầu, sự phân hóa giữa biểu niêm yết và mức lãi suất giải ngân thực tế vẫn tạo ra áp lực tài chính nặng nề cho người vay. Khảo sát biểu lãi suất niêm yết cao nhất cho thấy MB và MSB ở mức 10,8%/năm, SHB ở mức 10%/năm, VPBank ghi nhận 12,3%/năm, ACB và Sacombank là 12%/năm, TPBank là 12,03%/năm, VIB là 11,4%/năm, HDBank là 10,6%/năm, Agribank là 10,5%/năm, trong khi BIDV, Vietcombank và VietinBank niêm yết 9,5%/năm.
Thực tế ký hợp đồng vay vốn lại không hoàn toàn như con số công bố. Nhân viên tín dụng tại BIDV tiết lộ ngân hàng đang cho vay mua nhà với lãi suất 12,8%/năm trong 3 năm đầu, sau đó thả nổi với biên độ cộng thêm từ 3 - 4 điểm %, đẩy lãi suất sau ưu đãi lên tới 15,8 - 16,8%/năm.
Tương tự, tại SeABank, mức lãi suất cố định kỳ hạn 24 tháng đã chạm 13%/năm và chỉ giảm từ 0,5 đến 1,05 điểm phần trăm đối với các dự án liên kết trong hệ sinh thái. Tại MSB, lãi suất cố định 12 tháng đã tăng từ 10,49%/năm của tháng trước lên 11,5%/năm, trong khi Vietcombank ghi nhận thực tế từ 13% đến 14%/năm.
Chuyên gia tài chính Trần Phương Thảo đánh giá rằng mặc dù một số ngân hàng cổ phần có biểu lãi suất linh hoạt hơn nhóm Big 4, việc được duyệt hồ sơ vay hiện nay không hề dễ dàng do hạn chế về hạn mức tín dụng. Trong khi đó, các ngân hàng quốc doanh lớn đang phải dồn lực cân đối dòng tiền phục vụ các công trình trọng điểm quốc gia cùng các lĩnh vực sản xuất ưu tiên, khiến dư địa vốn dành cho bất động sản thương mại ngày càng bị thu hẹp.
Thanh Hoa

VN-Index dò đáy, dòng tiền chọn lọc cơ hội theo từng nhóm cổ phiếu
Cổ phiếu QCG bất ngờ tăng trần, tâm điểm là màn đổi ghế lãnh đạo
VN-Index mất hơn 14 điểm, một nhóm cổ phiếu bất ngờ tăng dựng đứng giữa sắc đỏ
Lợi nhuận 9 tháng lao dốc 96%, Nhà và Đô thị Nam Hà Nội đối mặt áp lực dòng tiền âm
Bất động sản chờ sóng hạ tầng giữa sức ép lãi suất và thanh khoản
Hơn 140.000 sản phẩm vào rổ hàng địa ốc cuối năm, ai xuống tiền mua?
TTC Land muốn nắm 51% vốn chủ Đảo Kim Quy, dự án từng nằm trong diện thanh tra
Hai trụ đỡ cho dòng khách tiêu dùng tại “Quận Nhất mới” Vịnh Tiên
Cùng chuyên mục
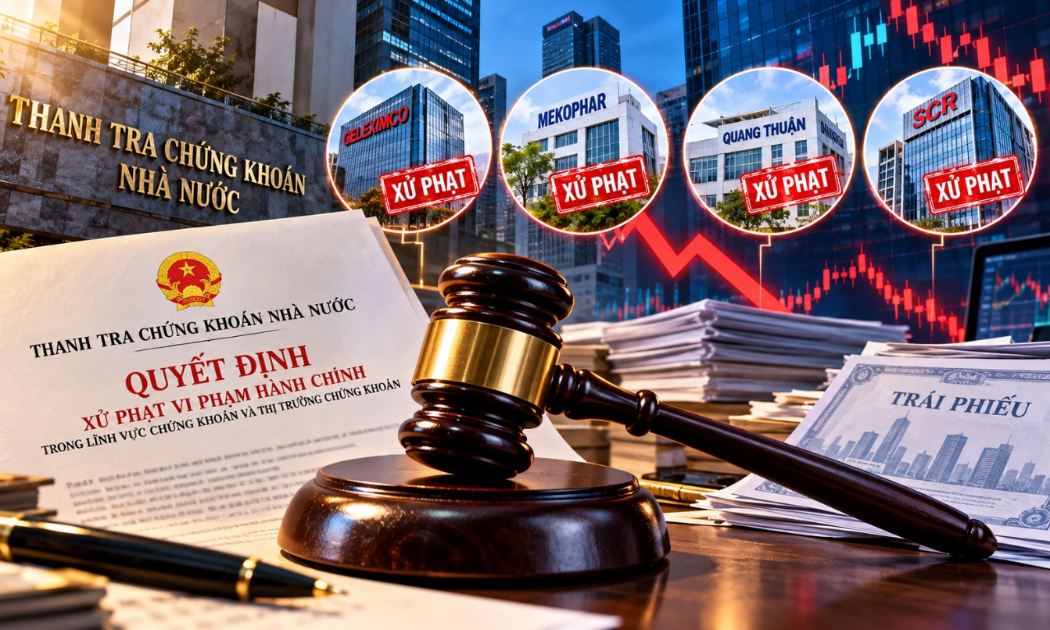
Geleximco, Mekophar cùng 2 doanh nghiệp bị xử phạt, vi phạm tập trung vào điều gì?
Thanh tra Chứng khoán Nhà nước vừa ban hành 4 quyết định xử phạt doanh nghiệp với tổng số tiền 362,5 triệu đồng. Các vi phạm chủ yếu liên quan đến chậm công bố thông tin, không công bố thông tin và đăng ký, lưu ký trái phiếu không đúng thời hạn.
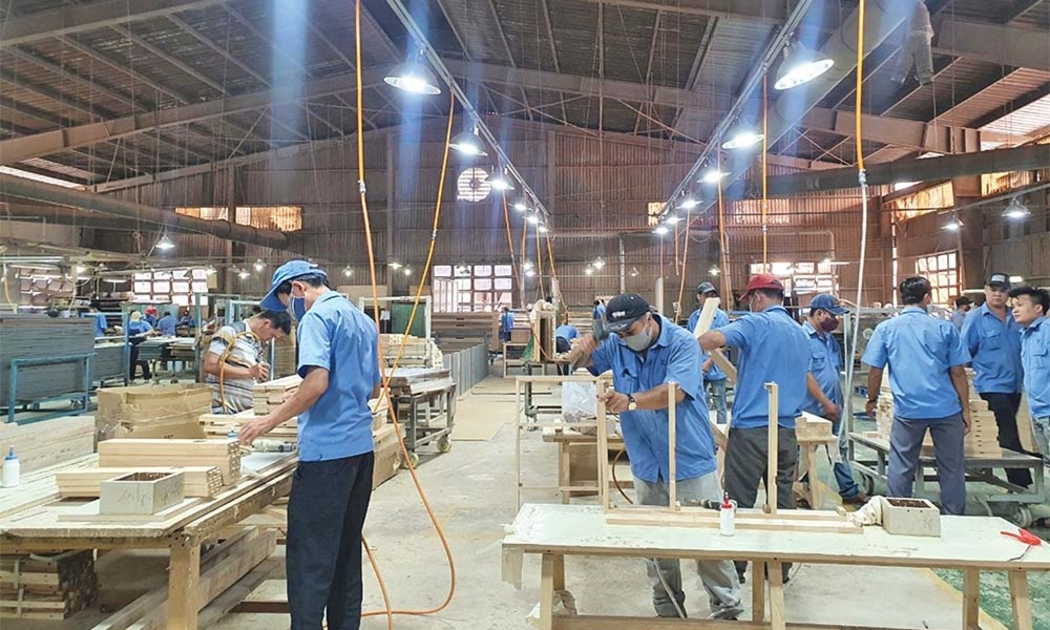
Doanh nghiệp gỗ tiến thoái lưỡng nan vì nghẽn dòng vốn thuế giá trị gia tăng
Dù xuất khẩu 9 tháng đầu năm chạm mốc 13,3 tỉ USD và hướng tới mục tiêu tăng trưởng hai con số, nhiều doanh nghiệp chế biến gỗ lại đang rơi vào tình cảnh kiệt quệ dòng tiền khi hàng tỉ đồng tiền thuế giá trị gia tăng bị tắc nghẽn giữa khâu nhập khẩu và hoàn thuế.
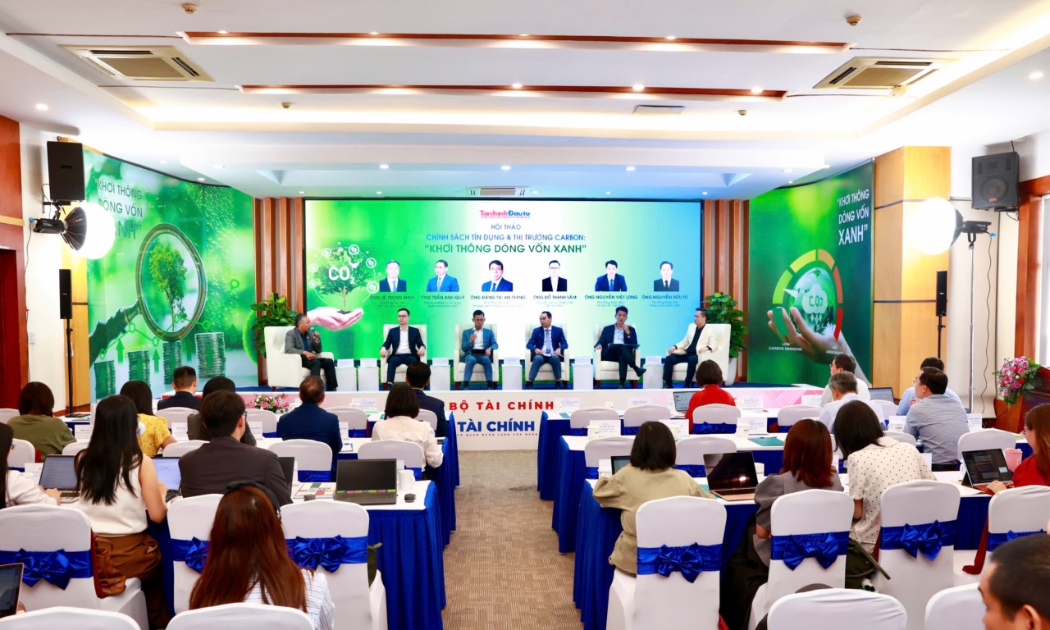
Khơi thông dòng vốn xanh: Không thể chỉ trông vào tín dụng ngân hàng
Nhu cầu vốn khí hậu khoảng 368 tỷ USD đến năm 2040 đặt ra yêu cầu đa dạng hóa kênh huy động vốn, thay vì phụ thuộc chủ yếu vào tín dụng ngân hàng. Trong khi đó, giá carbon còn thấp, thị trường trái phiếu xanh chưa ổn định và chi phí xác minh dự án vẫn là những rào cản đối với doanh nghiệp.
NHNN phê duyệt phương án tăng vốn điều lệ của Techcombank cao nhất hệ thống ngân hàng, hơn 106 ngàn tỷ
Với việc trả cổ tức bằng cổ phiếu tỷ lệ 50% và phát hành ESOP cho người lao động, vốn điều lệ của Techcombank dự kiến tăng lên gần 106,6 nghìn tỷ đồng, cao nhất ngành ngân hàng.
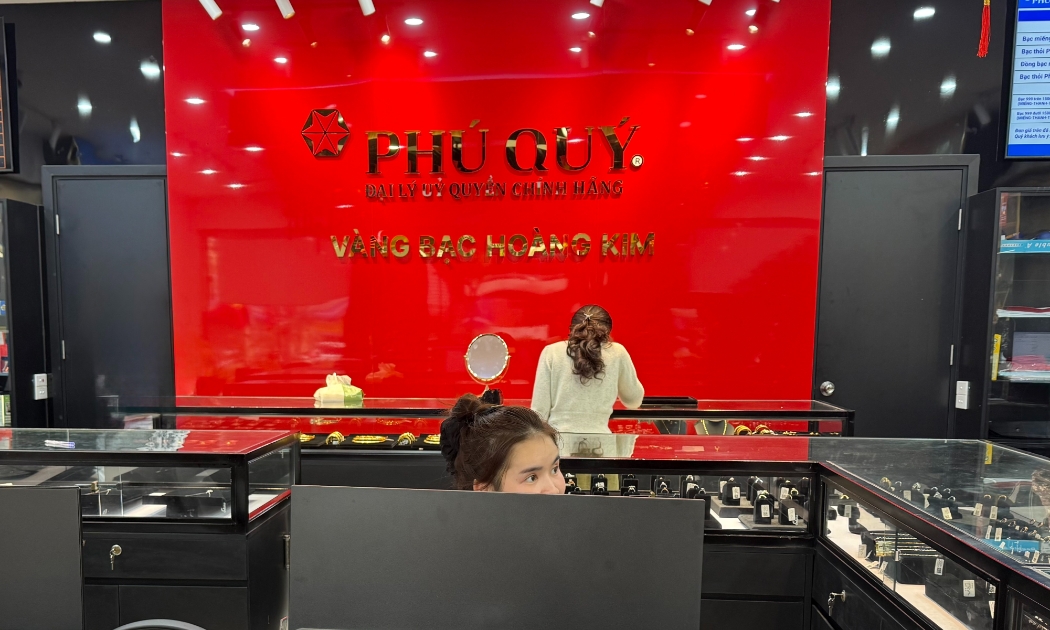
Giá vàng trong nước ổn định, riêng Phú Quý điều chỉnh giảm
Thế giới vẫn trong xu hướng giảm, còn thị trường nội địa ổn định với cả vàng nhẫn và vàng miếng, riêng Phú Quý giảm 300.000 đồng/lượng.
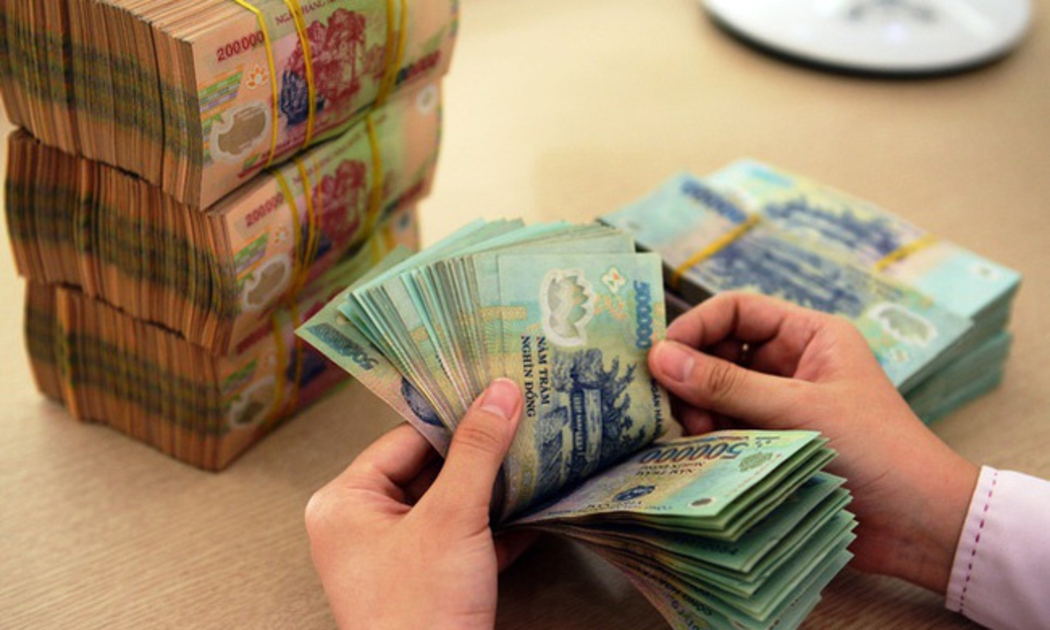
Ngân hàng "bơm" trăm nghìn tỷ ưu đãi, doanh nghiệp nông nghiệp vẫn "khát" vốn dài hạn
Dù ngành ngân hàng liên tục mở rộng các gói tín dụng ưu đãi quy mô lớn nhằm tiếp sức cho khu vực sản xuất, nhiều doanh nghiệp nông nghiệp vẫn loay hoay trong bài toán thiếu nguồn vốn trung và dài hạn để phát triển vùng nguyên liệu cũng như đầu tư chế biến sâu.



 Infographic
1,1 triệu doanh nghiệp đóng góp hơn 60% GDP, tạo 17,6 triệu việc làm
Sau hơn 40 năm đổi mới, Việt Nam có gần 1,1 triệu doanh nghiệp đang hoạt động, đóng góp hơn 60% GDP, khoảng 55% thu ngân sách và tạo việc làm cho 17,6 triệu lao động.

Đừng bỏ lỡ

 Từ khung cửi thổ cẩm, dệt sinh kế cho phụ nữ vùng cao
Từ những khung cửi thổ cẩm truyền thống, phụ nữ tại HTX Làng nghề thổ cẩm Hoa Tiến (Nghệ An) đang từng bước biến nghề dệt của đồng bào Thái thành sinh kế, tạo việc làm và nâng cao thu nhập. Khi nghề truyền thống được tổ chức sản xuất gắn với thị...