


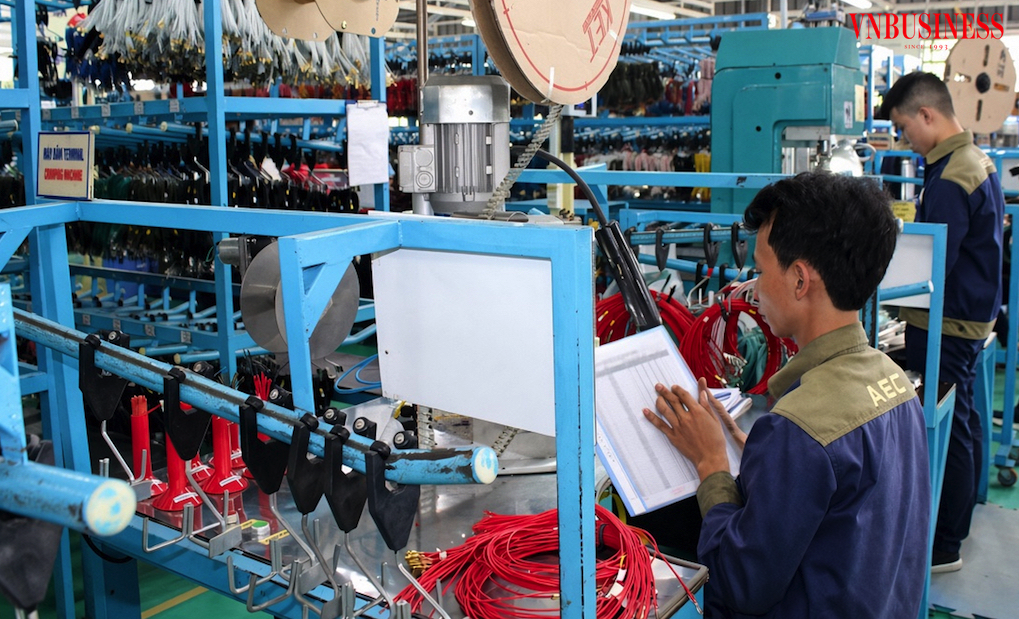
Thuế xuất khẩu nhôm 1% có thể khiến nguyên liệu trong nước chịu bất lợi so với hàng nhập khẩu được hưởng thuế suất 0%. Chênh lệch này làm giảm động lực sử dụng nguồn cung nội địa, ảnh hưởng liên kết giữa nhà sản xuất nguyên liệu và các nhà máy chế xuất.
Nghịch lý thuế: Doanh nghiệp Việt bất lợi ngay trong chuỗi cung ứng nội địa


Doanh nghiệp Việt đối mặt nghịch lý: cung ứng ngay trên sân nhà vẫn bất lợi về thuế, hàng hóa và dịch vụ xuất khẩu vẫn vướng chính sách. Từ dự thảo điều chỉnh thuế xuất khẩu đến bất cập thuế giá trị gia tăng, cần sớm rà soát, đồng bộ quy định để giảm chi phí, giữ sức cạnh tranh và khơi thông chuỗi cung ứng nội địa.
Doanh nghiệp (DN) trong nước bán nguyên liệu cho nhà máy chế xuất có thể phải chịu thuế xuất khẩu, trong khi nguyên liệu nhập khẩu tương tự có thể được hưởng thuế suất nhập khẩu 0%. Ở một khâu khác, DN Việt cung ứng hàng cho thương nhân nước ngoài nhưng giao tại kho ngoại quan cũng có thể không được áp dụng thuế giá trị gia tăng (GTGT) 0%.
Nguyên liệu nội địa chịu bất lợi trước hàng nhập khẩu
Những nghịch lý này cho thấy chính sách thuế vẫn có những điểm chưa theo kịp thực tế vận hành của chuỗi cung ứng. Không chỉ làm tăng chi phí tuân thủ, cách áp dụng thuế thiếu đồng bộ còn có thể khiến hàng hóa, dịch vụ do DN Việt cung cấp mất lợi thế ngay trên sân nhà.
Mới đây, góp ý dự thảo nghị quyết và nghị định điều chỉnh thuế suất thuế xuất khẩu một số mặt hàng, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) lưu ý về đề xuất giảm thuế đối với nhôm chưa gia công (nhóm 76.01), nhôm thanh, que, hình (nhóm 76.04) và dây nhôm (nhóm 76.05) từ 5% xuống 1%, thay vì về 0%. Trong khi đó, dải nhôm cuộn thuộc nhóm 76.06 lại được đề xuất giảm thuế về 0%.
VCCI dẫn phản ánh của Hiệp hội Nhôm thanh định hình Việt Nam và DN cho rằng mức thuế suất 1% mang lại số thu ngân sách không đáng kể. Trong khi đó, vấn đề có thể làm phát sinh toàn bộ thủ tục hành chính về kê khai, nộp thuế, chứng từ bảo lãnh và kiểm tra sau thông quan.
“Điều này khiến các khách hàng quốc tế ngần ngại khi đàm phán các hợp đồng cung ứng dài hạn cho năm 2027”, VCCI nêu rõ.
Đáng chú ý, bất cập không chỉ nằm ở hoạt động xuất khẩu trực tiếp. Theo VCCI, mức thuế xuất khẩu 1% phát sinh bất cập lớn trong chuỗi cung ứng nội địa. Theo quy định của pháp luật thuế và hải quan hiện hành, DN trong nước bán nhôm cho các DN chế xuất hoặc khu phi thuế quan (như các tổ hợp sản xuất điện tử, phụ tùng ô tô của Samsung, LG, Foxconn…) bị coi là hoạt động xuất khẩu và phải nộp thuế xuất khẩu 1%. Trong khi đó, các DN chế xuất nếu nhập khẩu nhôm thỏi, nhôm thanh từ nước ngoài (Trung Quốc, Hàn Quốc, Malaysia) vào khu chế xuất lại được hưởng thuế nhập khẩu 0%.
“Quy định này tạo ra sự chênh lệch bất lợi cho nhà sản xuất nội địa, vô hình trung khuyến khích các DN chế xuất chuyển sang nhập khẩu nhôm từ nước ngoài thay vì sử dụng nguồn cung ứng trong nước. Điều đó làm giảm động lực liên kết chuỗi công nghiệp hỗ trợ và đi ngược lại chủ trương tự chủ công nghiệp vật liệu tại Kết luận số 83-KL/TW”, VCCI lưu ý.
Theo VCCI, đưa thuế suất về 0% sẽ giúp DN giảm áp lực tiêu thụ, đồng thời tạo sân chơi bình đẳng với hàng nhôm nhập khẩu cung ứng cho DN chế xuất. Khi nhà máy hoạt động tối đa công suất, ngân sách còn có thể tăng thu bền vững từ thuế thu nhập DN và thuế thu nhập cá nhân.
Bất lợi về thuế không chỉ ảnh hưởng ngành nhôm mà còn khiến nguyên liệu nội địa khó tham gia sâu vào chuỗi cung ứng của các nhà máy điện tử, linh kiện ô tô và ngành sản xuất xuất khẩu. Vì vậy, theo góp ý của VCCI, chính sách thuế cần được đánh giá cả về tác động đến sản xuất, việc làm và liên kết nội địa, bởi mức thuế nhỏ vẫn có thể tạo bất lợi lớn nếu khiến nguyên liệu trong nước chịu chi phí cao hơn hàng nhập khẩu.
Đồng bộ thuế hàng hóa và dịch vụ xuất khẩu
Bất cập về thuế GTGT cũng xuất hiện trong giao dịch hàng hóa bán cho thương nhân nước ngoài nhưng giao tại kho ngoại quan. Ông Phạm Văn Vĩnh, Giám đốc bộ phận Dịch vụ tư vấn hải quan và thương mại quốc tế của PwC Việt Nam, phản ánh sự chưa đồng bộ giữa quy định hải quan và thuế nội địa đối với trường hợp này.
Theo đó, Luật Hải quan số 11/2026/QH16 đã bổ sung quy định cho phép hàng hóa gửi kho ngoại quan để chờ xuất khẩu hoặc tái nhập khẩu trở lại Việt Nam. Tuy nhiên, Luật Thuế GTGT số 48/2024/QH15, có hiệu lực từ ngày 1/7/2025, quy định hàng hóa bán vào khu phi thuế quan phải được tiêu dùng trong khu vực này và phục vụ hoạt động sản xuất xuất khẩu mới thuộc diện áp dụng thuế suất GTGT 0%, theo các điều kiện luật định.
Vì vậy, DN Việt Nam cung ứng hàng hóa cho thương nhân nước ngoài nhưng giao tại kho ngoại quan hoặc phục vụ trung chuyển có thể không được áp dụng thuế suất 0%. Theo phản ánh của PwC, vướng mắc này gây khó khăn và bất lợi lớn cho DN xuất khẩu.
Điểm đáng chú ý là hàng hóa có thể được xử lý theo cơ chế hải quan phục vụ hoạt động chờ xuất khẩu, nhưng điều đó không đồng nghĩa giao dịch đương nhiên đáp ứng điều kiện hưởng thuế GTGT 0%. Sự khác biệt giữa hai hệ thống quy định khiến DN gặp khó khi xác định nghĩa vụ thuế, dù người mua là thương nhân nước ngoài và hàng hóa được giao tại kho ngoại quan.
Vấn đề này cần được cơ quan quản lý rà soát theo hướng đồng bộ quy định thuế nội địa với pháp luật hải quan, làm rõ cách áp dụng đối với hàng bán cho thương nhân nước ngoài nhưng giao tại kho ngoại quan. Quy định nhất quán sẽ giúp DN chủ động tính toán chi phí, hạn chế rủi ro và tránh để hình thức giao nhận trở thành yếu tố gây bất lợi cho giao dịch xuất khẩu.
Bất cập thuế GTGT không chỉ phát sinh với hàng giao tại kho ngoại quan mà còn ở các dịch vụ hỗ trợ tìm nguồn hàng xuất khẩu. Quy định thiếu thống nhất có thể làm tăng chi phí giao dịch, giảm sức cạnh tranh của doanh nghiệp Việt trong chuỗi cung ứng toàn cầu.
Không chỉ hàng hóa, các dịch vụ hỗ trợ xuất khẩu cũng gặp cách áp dụng thuế chưa thống nhất. Vướng mắc về thuế GTGT đối với dịch vụ hỗ trợ tìm nguồn hàng xuất khẩu cũng từng được VCCI nêu ra cách đây 3 tháng.
Cụ thể, VCCI dẫn lại phản ánh của nhóm DN cung cấp dịch vụ hỗ trợ xuất khẩu thuộc AmCham (Phòng Thương mại Hoa Kỳ) về tình trạng thiếu hướng dẫn thống nhất trong áp dụng thuế suất đối với dịch vụ hỗ trợ tìm nguồn hàng xuất khẩu. Các dịch vụ này bao gồm kết nối nhà cung cấp, nghiên cứu thị trường và kiểm soát chất lượng, phục vụ thương nhân nước ngoài thu mua hàng xuất khẩu từ Việt Nam.
Cụ thể, mặc dù dịch vụ được tiêu dùng ở nước ngoài, do một phần công việc thực hiện tại Việt Nam nên cơ quan thuế địa phương áp thuế suất 10% thay vì xem là dịch vụ xuất khẩu hưởng thuế suất 0%.
Theo VCCI, bất cập này khiến chi phí giao dịch xuất khẩu của Việt Nam cao hơn các đối thủ trong khu vực như Indonesia, Malaysia và Thái Lan, nơi dịch vụ tương tự được áp thuế suất 0% hoặc không bị đánh thuế. Điều đó làm giảm sức hấp dẫn của Việt Nam trong chuỗi cung ứng toàn cầu, đồng thời hạn chế động lực thu mua hàng xuất khẩu qua Việt Nam.
Những vấn đề trên cho thấy chính sách thuế cần được rà soát xuyên suốt chuỗi cung ứng, từ nguyên liệu đầu vào đến khâu sản xuất và cung ứng cho nhà máy. Bảo đảm quy định đồng bộ, cạnh tranh công bằng không chỉ giúp DN giảm chi phí mà còn tạo động lực để nhà máy tăng sử dụng nguyên liệu trong nước, nâng cao tỷ lệ nội địa hóa.
Thế Vinh
Tín dụng bất động sản vượt 5,2 triệu tỷ đồng, áp lực thanh khoản gia tăng
Khơi thông dòng vốn xanh: Không thể chỉ trông vào tín dụng ngân hàng
Geleximco, Mekophar cùng 2 doanh nghiệp bị xử phạt, vi phạm tập trung vào điều gì?
Doanh nghiệp gỗ tiến thoái lưỡng nan vì nghẽn dòng vốn thuế giá trị gia tăng
Bất động sản chờ sóng hạ tầng giữa sức ép lãi suất và thanh khoản
Hơn 140.000 sản phẩm vào rổ hàng địa ốc cuối năm, ai xuống tiền mua?
TTC Land muốn nắm 51% vốn chủ Đảo Kim Quy, dự án từng nằm trong diện thanh tra
Hai trụ đỡ cho dòng khách tiêu dùng tại “Quận Nhất mới” Vịnh Tiên
Cùng chuyên mục
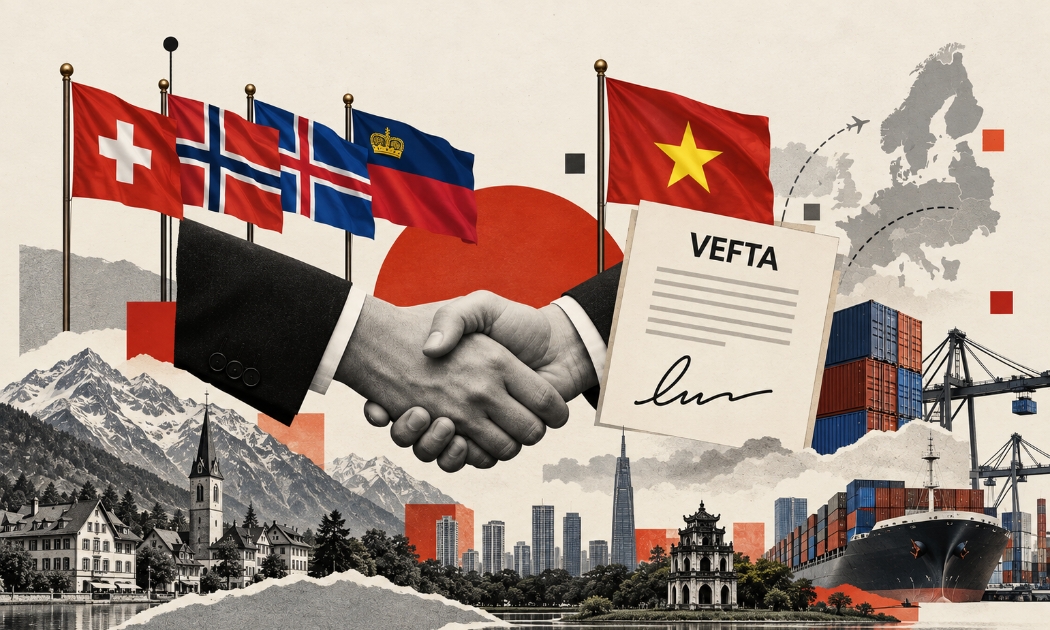
Sắp ký FTA sau 14 năm đàm phán, hàng Việt đứng trước thị trường 630 tỷ USD
Hiệp định thương mại tự do giữa Việt Nam và Hiệp hội Thương mại Tự do châu Âu (EFTA) dự kiến được ký tại Hà Nội vào Chủ nhật này (18/10), khép lại hành trình 14 năm với 21 vòng đàm phán chính thức. Thỏa thuận được kỳ vọng tạo thêm cơ hội xuất khẩu vào thị trường nhập khẩu khoảng 630 tỷ USD mỗi năm.
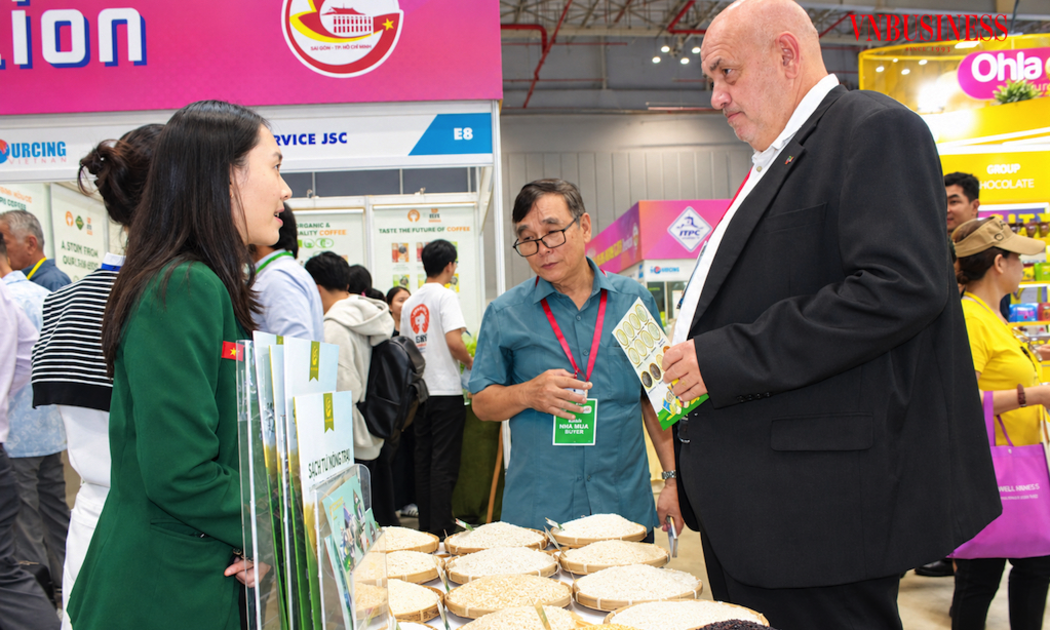
Nông sản Việt vào chặng nước rút: Vì sao vẫn “mắc kẹt” bài toán thương hiệu?
Chặng nước rút quý 4/2026 đặt xuất khẩu nông, lâm, thủy sản trước mục tiêu 17,9-18 tỷ USD. Muốn bứt tốc, nông sản Việt không thể chỉ tăng lượng mà phải cấp tốc xây dựng nhãn hiệu gắn với chất lượng, đẩy mạnh chế biến sâu để nâng giá bán và giữ lại giá trị.
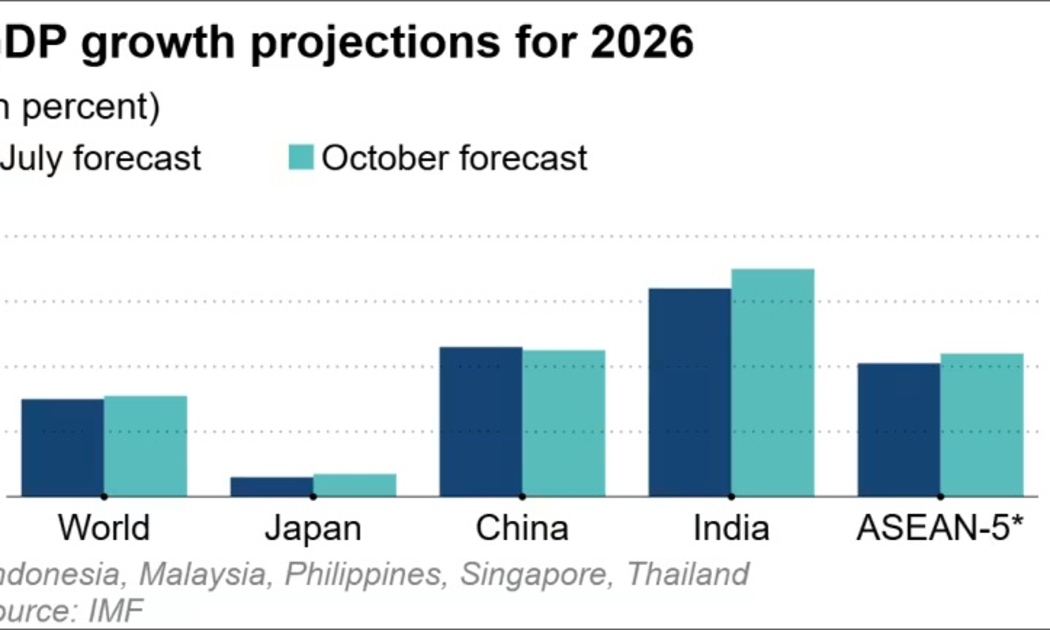
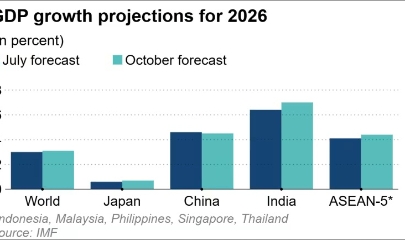
IMF: ASEAN-5 tăng trưởng vượt dự báo nhờ làn sóng đầu tư công nghệ
Tăng trưởng năm nay của các nền kinh tế lớn ở Đông Nam Á được dự báo cao hơn so với những nhận định trước đó, nhờ sự phát triển của AI và làn sóng đầu tư công nghệ cao trên toàn cầu.
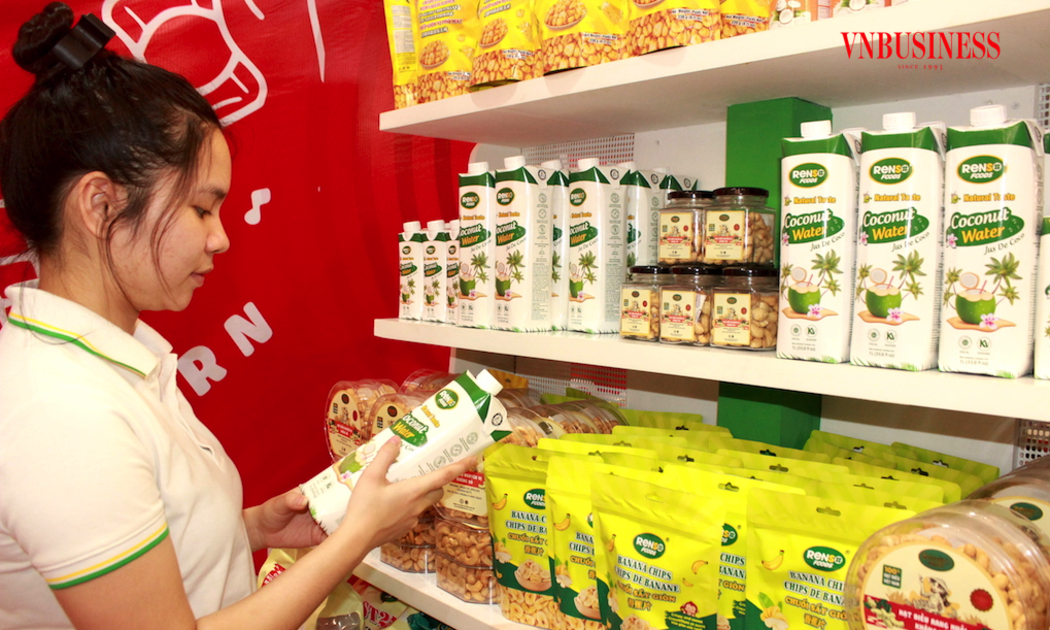
Cuộc đua giành người mua: Doanh nghiệp phải bắt ‘đúng mạch’ tiêu dùng
Mùa cao điểm mua sắm cuối năm sắp tới sẽ là phép thử cho cuộc đua giành người tiêu dùng, dù cho thị trường bán lẻ Việt Nam đã tăng 13,4% trong 9 tháng đầu năm. Khi khách hàng ngày càng so sánh giá cả và dùng AI để chọn hàng, doanh nghiệp (DN) phải bắt “đúng mạch” nhu cầu nếu không muốn mất lợi thế cạnh tranh.
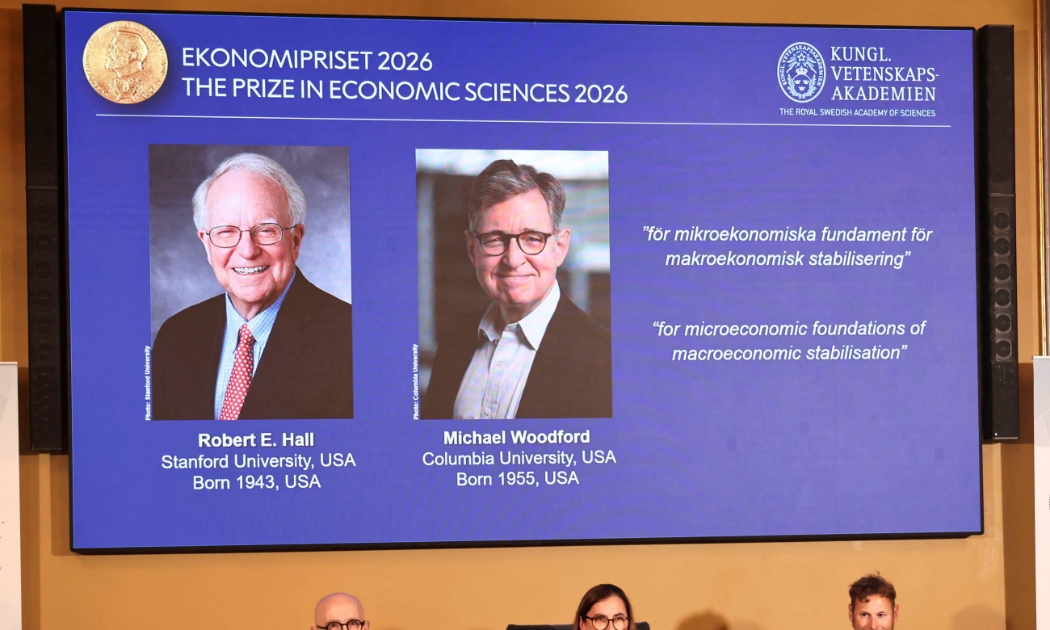
Nobel Kinh tế 2026: Vì sao giảm thuế chưa chắc kích được tiêu dùng?
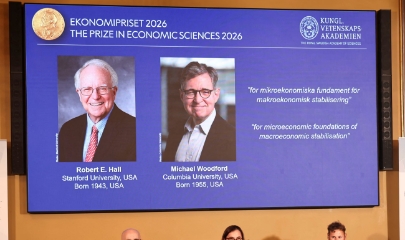
Viện Hàn lâm Khoa học Hoàng gia Thụy Điển ngày 12/10 công bố giải Nobel Kinh tế 2026 thuộc về Robert E. Hall và Michael Woodford, ghi nhận những đóng góp trong nghiên cứu hành vi và kỳ vọng kinh tế. Công trình của hai nhà kinh tế giúp lý giải vì sao các biện pháp kích cầu ngắn hạn không phải lúc nào cũng phát huy hiệu quả, đồng thời cho thấy sức mạnh của niềm tin và kỳ vọng trong điều hành chính sách tiền tệ.
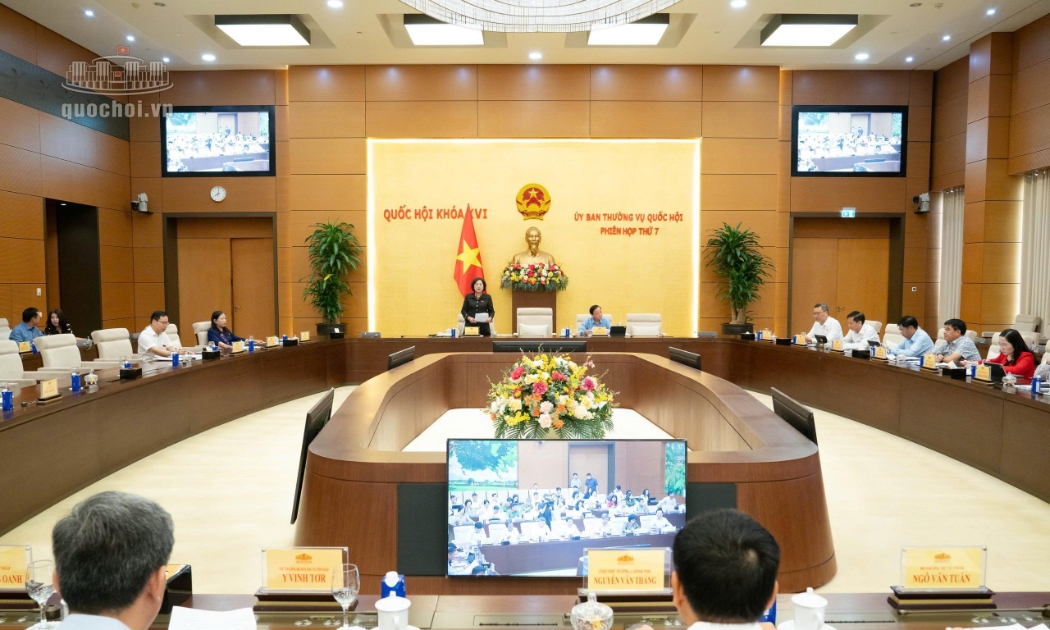
Đề nghị Chính phủ làm rõ khả năng hoàn thành mục tiêu tăng trưởng hai con số
Ủy ban Thường vụ Quốc hội đề nghị Chính phủ tập trung kiểm soát lạm phát, giữ vững ổn định kinh tế vĩ mô, làm rõ khả năng hoàn thành mục tiêu tăng trưởng hai con số trong năm 2026 và vai trò đóng góp của các cực tăng trưởng.



 Infographic
1,1 triệu doanh nghiệp đóng góp hơn 60% GDP, tạo 17,6 triệu việc làm
Sau hơn 40 năm đổi mới, Việt Nam có gần 1,1 triệu doanh nghiệp đang hoạt động, đóng góp hơn 60% GDP, khoảng 55% thu ngân sách và tạo việc làm cho 17,6 triệu lao động.

Đừng bỏ lỡ

 Từ khung cửi thổ cẩm, dệt sinh kế cho phụ nữ vùng cao
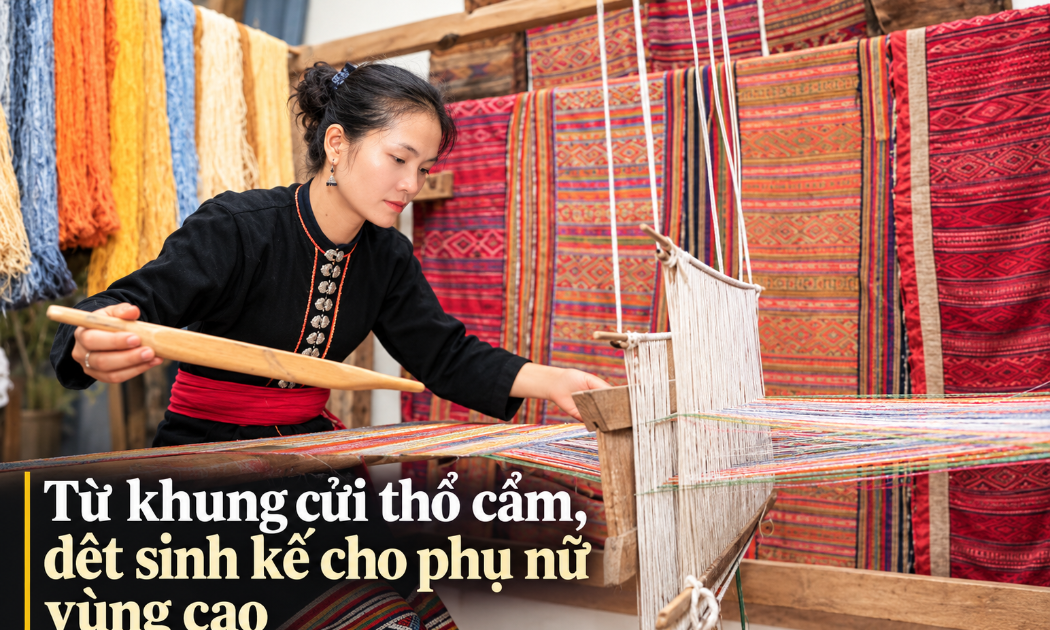
Từ những khung cửi thổ cẩm truyền thống, phụ nữ tại HTX Làng nghề thổ cẩm Hoa Tiến (Nghệ An) đang từng bước biến nghề dệt của đồng bào Thái thành sinh kế, tạo việc làm và nâng cao thu nhập. Khi nghề truyền thống được tổ chức sản xuất gắn với thị...