


Người vay theo cơ chế thả nổi 'sốc' với mức lãi gần 20%


Làn sóng tăng mạnh lãi suất cơ sở từ hàng loạt nhà băng lớn đang biến những gói vay tiêu dùng và mua xe từ mức ưu đãi ban đầu thành gánh nặng nghẹt thở, đẩy lãi suất thả nổi lên mức kỷ lục tới gần 20%/năm khiến không ít người vay rơi vào cảnh kiệt quệ tài chính.
Thời kỳ dòng vốn giá rẻ hỗ trợ kích cầu tiêu dùng dường như đã chính thức khép lại. Những người từng ký hợp đồng tín dụng với mức lãi suất ưu đãi ban đầu 5-7%/năm giờ đây bàng hoàng chứng kiến số tiền phải trả mỗi tháng đội lên gấp đôi, gấp ba.
"Cơn ác mộng" lãi suất thả nổi sau thời kỳ ưu đãi
Thị trường tài chính vừa chứng kiến bước chuyển biến mạnh khi các ngân hàng lớn đồng loạt điều chỉnh tăng đáng kể lãi suất cơ sở, kéo theo chi phí vay vốn leo thang.
Điển hình, Ngân hàng TMCP Á Châu (ACB) áp dụng mức lãi suất cơ sở 9,5% kể từ ngày 1/10/2026.
Cùng chiều hướng này, VPBank áp dụng biểu lãi suất cơ sở mới từ ngày 18/9/2026 dành cho các khoản vay cá nhân có tài sản bảo đảm. Những khách hàng giải ngân sau ngày 15/11/2024 vay vốn cho mục đích bất động sản, tiêu dùng, ô tô và sản xuất kinh doanh phải chịu mức lãi suất cơ sở lên tới 11 - 13,5%/năm tùy kỳ hạn, trong khi các khoản vay còn lại dao động từ 9,4 - 11,4%/năm.
Trước đó, Techcombank cũng điều chỉnh biểu lãi suất cơ sở giữa tháng 9/2026. Nhà băng này đưa lãi suất tham chiếu các khoản vay mua bất động sản, tiêu dùng thế chấp và mua ô tô lên 9%/năm. Riêng phân khúc vay tiêu dùng tín chấp, lãi suất cơ sở vọt lên tới 13%/năm. Với khách hàng là chủ hộ hoặc chủ cơ sở sản xuất kinh doanh vay vốn có bảo đảm, mức áp dụng là 8,8%/năm. Do lãi suất thả nổi được tính bằng lãi suất cơ sở cộng thêm biên độ thông thường từ 3 - 5%/năm, đợt điều chỉnh này ngay lập tức giáng đòn nặng nề lên những người sắp đến kỳ tính lãi mới.
Khảo sát của VnBusiness cho thấy thị trường đang ghi nhận mức lãi suất thả nổi chạm đỉnh mới khi nhiều khoản vay mua nhà, mua xe vọt lên 16 - 20%/năm. Giấc mơ sở hữu tài sản trả góp nhanh chóng biến thành áp lực đè nặng sau khi hết thời hạn ưu đãi.
Điển hình như trường hợp anh Hoàng Anh (Thanh Hoá) vay gần 500 triệu đồng tại VPBank để mua xe dịch vụ với thời hạn 8 năm. Dù dư nợ gốc hiện giảm còn khoảng 300 triệu đồng, lãi suất từ ngày 1/10 vẫn bị điều chỉnh vọt lên 16,8%/năm, tăng thêm 2 điểm % so với kỳ liền trước. Hiện, mỗi tháng, anh phải gồng gánh 9 triệu đồng tiền gốc và lãi trong bối cảnh doanh thu sụt giảm.
Cũng tại ngân hàng này, một khách vay mua ô tô khác nhận thông báo mức lãi suất sau ưu đãi nhảy vọt từ 16,4% lên 18,3%/năm, khiến số tiền phải trả hằng tháng vượt 13 triệu đồng cho khoản dư nợ 500 triệu đồng còn lại. Đáng chú ý, nếu khách hàng không mua kèm bảo hiểm thân vỏ qua ngân hàng, hợp đồng sẽ bị cộng thêm 3% biên độ, đẩy lãi suất thực tế xấp xỉ ngưỡng 20%/năm.
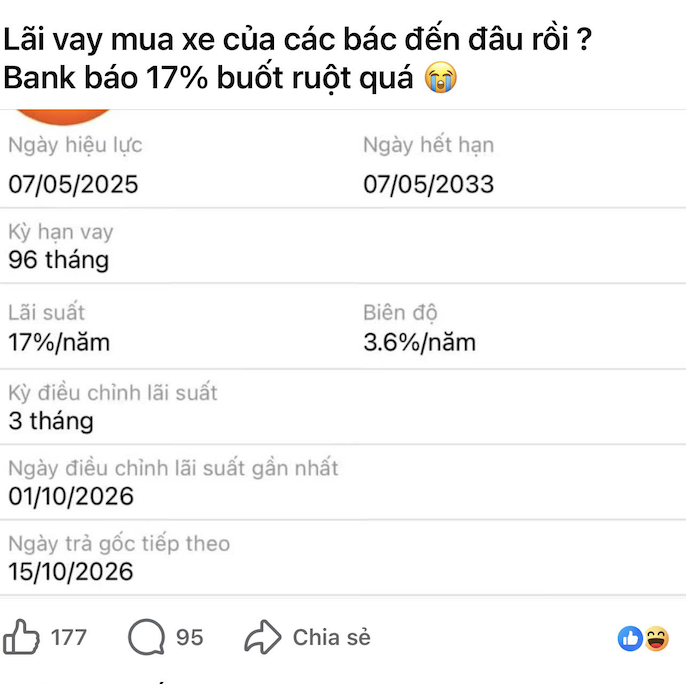
Tình cảnh tương tự được ghi nhận trên các hội nhóm tài chính. Chị Bùi Việt Hà chia sẻ khoản vay mua xe 84 tháng từ giữa năm 2025 với dư nợ khoảng 298 triệu đồng ban đầu chỉ chịu lãi 8,2%/năm, nhưng sau giai đoạn ưu đãi, biên độ bị đẩy vọt từ 3,6% lên 6,6%/năm kèm chu kỳ điều chỉnh rút ngắn còn 3 tháng, khiến lãi suất leo thẳng lên 18%/năm.
Khảo sát thị trường cho thấy lãi suất thả nổi khoản vay ô tô tại TPBank và VIB đang phổ biến ở mức 14 -15%/năm, còn Shinhan Bank duy trì quanh mức 12%/năm. Đối với các gói giải ngân mới, mức ưu đãi cố định năm đầu tại TPBank là 9,2 - 10,5%/năm, VIB từ 9 - 9,5%/năm…
Người vay phải tính toán kỹ
Số liệu tháng 8/2026 từ Ngân hàng Nhà nước (NHNN) ghi nhận lãi suất cho vay bình quân của khối ngân hàng thương mại Nhà nước và cổ phần đạt 8,4 - 10,7%/năm, tăng khoảng 3 điểm % so với một năm trước. Riêng cho vay ngắn hạn lĩnh vực ưu tiên giữ ở mức 4%/năm. Cơn sốt lãi suất đầu ra bắt nguồn từ việc chi phí huy động vốn leo dốc không ngừng, khi có tới 1/3 số ngân hàng áp dụng lãi suất tiết kiệm từ 9%/năm trở lên.
Theo phân tích từ Công ty chứng khoán Vietcombank (VCBS), chênh lệch giữa tín dụng và huy động còn lớn buộc các ngân hàng phải chạy đua gom nguồn vốn trung hạn ổn định, đặc biệt ở các kỳ hạn 6 - 13 tháng. Bên cạnh đó, áp lực tỷ giá gia tăng khi Cục Dự trữ Liên bang Mỹ (Fed) nâng lãi suất USD, cộng hưởng cùng chỉ số lạm phát bám sát ngưỡng mục tiêu 4,5% và nhu cầu thanh toán tăng cao cuối năm, đã triệt tiêu dư địa hạ lãi suất điều hành.
Trước bẫy lãi suất thả nổi, bà Đỗ Thu Hồng, Trưởng phòng Quản lý gia sản Công ty Tư vấn đầu tư và Quản lý tài sản FIDT, khuyến cáo người vay phải tính toán kỹ khoảng cách chênh lệch giữa lãi suất ưu đãi ban đầu với lãi suất thả nổi thực tế.
Lãi suất thấp trong 6 - 12 tháng đầu hoàn toàn không phản ánh chi phí vốn của toàn bộ kỳ hạn dài 7 - 8 năm. Khách hàng cần rà soát lại điều khoản hợp đồng, cộng gộp toàn bộ chi phí bảo hiểm đi kèm hay phí phạt trả trước hạn, đồng thời chủ động làm việc với ngân hàng để tìm phương án tái tài trợ hoặc gom tiền trả bớt nợ gốc trước khi tính đến giải pháp bán tháo tài sản.
Về xu hướng sắp tới, bà Lý Thị Hiền, Trưởng phòng cấp cao phòng phân tích khách hàng cá nhân thuộc Chứng khoán Yuanta Việt Nam, nhận định mặt bằng lãi suất sẽ đi ngang ở vùng cao đến hết năm 2026. Lãi suất có thể nhích nhẹ vào đầu năm 2027 khi các ngân hàng nhận hạn mức tín dụng mới, sau đó mới xuất hiện dư địa hạ nhiệt rõ hơn trong quý II đến quý III năm 2027.
Đồng quan điểm, TS Nguyễn Trí Hiếu, chuyên gia tài chính – ngân hàng, kỳ vọng việc đẩy mạnh giải ngân đầu tư công cuối năm sẽ bơm thanh khoản trở lại thị trường, giúp tình trạng thiếu hụt hạn mức tín dụng bớt căng thẳng vào đầu năm 2027. Dù vậy, thị trường vẫn khó có thể đón nhận một chu kỳ giảm lãi suất sâu như giai đoạn trước.
Huyền Anh
Thị trường chứng khoán đối mặt áp lực hấp thụ cổ phiếu mới
Sát ngày bị đình chỉ giao dịch, cổ phiếu DRH tiếp tục giảm kịch sàn
Đại công trường 17 tòa khách sạn hạng sang ở Phú Quốc tăng tốc trước thềm APEC 2027
Khi người trẻ Hà Nội tính lại bài toán chọn nhà
Người mua nhà mắc kẹt giữa giá nhà và lãi suất
Công bố kết quả kiểm định độc lập, cổ phiếu PNJ đảo chiều tăng trần
Đất bỏ hoang bị đánh thuế: Giới đầu cơ không lo thì ai lo?
Định giá VN-Index xuống thấp, thị trường đã đến vùng ‘săn’ cơ hội?
Cùng chuyên mục
SHB khẳng định hoạt động ổn định, triển khai tăng vốn đúng quy định, đa dạng hóa nguồn lực tài chính
Trước những thông tin chưa được kiểm chứng xuất hiện trên thị trường, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) khẳng định hoạt động kinh doanh luôn được duy trì liên tục, an toàn, ổn định; các kế hoạch tài chính, hoạt động quản trị và điều hành được triển khai theo đúng quy định pháp luật.
Giá vàng trong nước vọt tăng, thêm tới 1,8 triệu đồng/lượng
Cùng xu hướng thế giới, giá vàng trong nước tăng mạnh sau chuỗi ngày chững lại. Cả vàng nhẫn và vàng miếng đều ghi nhận mức tăng tới 1,8 triệu đồng/lượng.
AI tự động quyết định cấp tín dụng từ bao nhiêu tiền sẽ bị đưa vào diện rủi ro cao?
Trước làn sóng bùng nổ của công nghệ cùng những phương thức gian lận tinh vi, Ngân hàng Nhà nước đã ban hành khung pháp lý mới nhằm siết chặt quản lý rủi ro đối với trí tuệ nhân tạo, đồng thời nâng cao phòng thủ an ninh mạng trên toàn hệ thống.
Giá vàng thế giới tăng, vàng trong nước tiếp tục đi ngang
Giá vàng thế giới tăng hơn 22 USD/ounce trong 24 giờ, lên 4.136 USD/ounce, nhưng thị trường trong nước vẫn ổn định. Vàng miếng SJC được niêm yết ở mức 140–143 triệu đồng/lượng, trong khi giá vàng nhẫn tại các thương hiệu phổ biến quanh 139–143 triệu đồng/lượng.
Nợ xấu vượt 310.000 tỷ đồng, cần sớm phát triển thị trường mua bán nợ
Trong bối cảnh tổng nợ xấu vượt mốc 310.000 tỷ đồng và “đệm” dự phòng suy yếu, áp lực dồn lên hệ thống ngân hàng nửa cuối năm ngày càng lớn, thúc đẩy yêu cầu cấp bách phải vận hành thị trường mua bán nợ chuyên nghiệp để khơi thông dòng vốn.
Thị trường vốn đang chuyển dịch để giải cơn khát 4,7 triệu tỷ đồng
Ngoài tín dụng ngân hàng, thị trường vốn nợ Việt Nam đang mở rộng và phát triển chiều sâu, nhưng cần tiến xa hơn để đáp ứng mục tiêu tăng trưởng.


 Infographic
Việt Nam - Lào ký kết 17 văn kiện hợp tác kinh tế, hướng tới kim ngạch 10 tỷ USD
Chiều 8/10, trong chuyến thăm chính thức Cộng hòa Dân chủ Nhân dân Lào, Thủ tướng Lê Minh Hưng và Thủ tướng Lào Saleumxay Kommasith đồng chủ trì Hội nghị xúc tiến đầu tư Việt Nam - Lào, thống nhất thúc đẩy hợp tác kinh tế, thương mại và đầu tư trở thành trụ cột tương xứng với quan hệ hữu nghị đặc biệt giữa hai nước.
Đừng bỏ lỡ
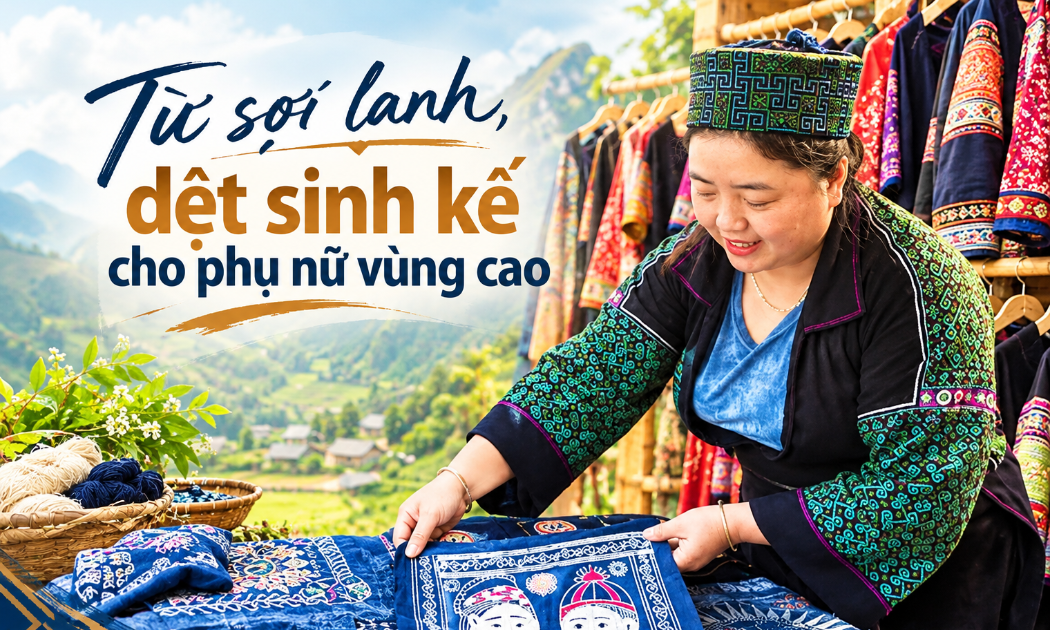

 Sợi lanh "dệt sinh kế" cho phụ nữ vùng cao
Từ nghề dệt truyền thống của người Mông, HTX Mường Hoa (xã Tả Van, tỉnh Lào Cai) đang tổ chức lại sản xuất, tạo việc làm và mở rộng đầu ra cho phụ nữ vùng cao. Những sợi lanh, sắc chàm và đường thêu không chỉ được gìn giữ như giá trị văn hóa, mà...