


Ngân hàng bắt tay bảo hiểm, chia sẻ lợi nhuận


Thời gian gần đây, liên tiếp nhiều ngân hàng lớn bắt tay với các công ty bảo hiểm để bán chéo sản phẩm. Theo nhận định của nhiều chuyên gia, với tiềm năng của thị trường bảo hiểm Việt Nam, đây sẽ là “mảnh đất” màu mỡ để các ngân hàng khai thác trong thời gian tới.
6 tháng đầu năm 2017, thị trường bảo hiểm nhân thọ tiếp tục duy trì đà tăng trưởng cao và ổn định, với doanh thu khai thác mới tăng gần 34% so với cùng kỳ. Trong đó, có phần đóng góp không nhỏ từ kênh bán hàng là các ngân hàng.
Trước đây, để mở rộng kinh doanh, các công ty bảo hiểm thông qua các ngân hàng để phân phối sản phẩm đến khách hàng. Nhưng gần đây, các ngân hàng đã chủ động hợp tác với công ty bảo hiểm nhân thọ để gia tăng thu nhập từ việc bán thêm các sản phẩm bảo hiểm cho những khách hàng hiện có của mình (Bancassurance).
Rầm rộ hợp tác Bancassurance
Điển hình như PVI hiện đang phối hợp chặt chẽ với nhiều ngân hàng như: Maritime Bank, Techcombank, Sacombank, VPBank… và mới đây nhất đã bổ sung cái tên “khủng” Vietcombank. Hay_AIA Việt Nam hợp tác với ngân hàng HSBC Việt Nam. Một tên tuổi khác là Hanwha Life Việt Nam cũng vừa hợp tác kinh doanh bảo hiểm với ngân hàng Shinhan.
Mới đây Dai-ichi Life Việt Nam vừa ký kết hợp tác thời hạn 20 năm với Sacombank; Prévoir Việt Nam và NCB đã ký kết hợp đồng phân phối độc quyền sản phẩm bảo hiểm nhân thọ thời hạn 15 năm; Techcombank với Manulife hợp tác 15 năm.
Theo các công ty bảo hiểm, những năm trước, doanh thu khai thác đến từ kênh bancassurance chỉ ở mức một con số, nhưng từ năm 2016 đến nay, tốc độ tăng trưởng đã đạt tới hai con số.
Công ty bảo hiểm AIA Việt Nam cho biết, doanh thu từ bancassurance đang chiếm khoảng 10% tổng doanh thu phí bảo hiểm của AIA Việt Nam và tỷ lệ này có tốc độ tăng trưởng mạnh trong năm 2017.
Trong khi đó, Techcombank cho hay doanh thu phí bảo hiểm trong năm 2016 đạt 520 tỷ đồng nhưng ngân hàng đặt kế hoạch 5 năm tới, con số này tăng gấp 20 lần, lên 10.000 tỷ đồng bằng việc hợp tác độc quyền với Manulife.
Còn Sacombank lại kỳ vọng, trong 5 năm đầu tiên, hoa hồng từ doanh thu bảo hiểm sẽ đóng góp 15 – 20% trong tổng thu dịch vụ của ngân hàng. Những năm tiếp theo có thể lên tới 25 – 30%.
Từ những mục tiêu trên có thể thấy, hiện nay các ngân hàng không coi việc bán bảo hiểm như một hình thức có thêm thu nhập phụ mà cùng đang nhắm tới hoạt động bảo hiểm như một phần quan trọng trong lĩnh vực bán lẻ.
Mới đây, hàng loạt ngân hàng thông báo tuyển dụng nhân viên tín dụng nhằm mở rộng kinh doanh. Trong đó, nhiều ngân hàng đã đưa ra doanh số cho mỗi nhân phải về huy động vốn hay phát hành thẻ mà là doanh số bảo hiểm.
Chị Thúy An (Hà Nội) cho biết, chị mới trúng tuyển vào một chi nhánh giao dịch của Techcombank. Trong sáu tháng đầu thử việc, chị phải đạt được doanh số 100 triệu đồng/tháng bán bảo hiểm mới được vào làm chính thức tại chi nhánh này.

Việc liên kết phân phối bảo hiểm giữa các doanh nghiệp bảo hiểm và các ngân hàng sẽ giúp doanh nghiệp và khách hàng tiếp cận gần nhau hơn, khách hàng có cơ hội được tư vấn, tiếp cận các sản phẩm bảo hiểm dễ dàng hơn.
Khách hàng được lợi?
Thực tế, nhiều ngân hàng hiện đã lên kế hoạch lập riêng công ty bảo hiểm nhân thọ để cạnh tranh trên thị trường như BIDV, Maritime Bank, Vietinbank, Sacombank… nhằm chủ động xây dựng chiến lược phân phối các sản phẩm và thiết kế những sản phẩm bảo hiểm phù hợp, nâng cao khả năng đáp ứng và năng lực phục vụ.
Ông Nguyễn Lê Quốc Anh, Tổng Giám đốc Techcombank, cho biết, hiện nay nhu cầu của khách hàng ngày càng tăng nên việc hợp tác Bancassurance giúp khách hàng dễ dàng tiếp cận với nhiều sản phẩm bảo hiểm hàng đầu kết hợp với dịch vụ khách hàng vượt trội của ngân hàng. Sự cộng tác này sẽ đem lại lợi ích cho cả công ty bảo hiểm và ngân hàng. Tuy nhiên, khách hàng mới là người được hưởng lợi nhiều nhất.
Theo các chuyên gia trong ngành bảo hiểm, việc liên kết phân phối bảo hiểm giữa các doanh nghiệp bảo hiểm và các ngân hàng sẽ giúp doanh nghiệp và khách hàng tiếp cận gần nhau hơn, khách hàng có cơ hội được tư vấn, tiếp cận các sản phẩm bảo hiểm dễ dàng hơn.
Do ngân hàng có lượng khách hàng lớn, ổn định, hệ thống phân phối phủ khắp cả nước, trong khi các công ty bảo hiểm có những sản phẩm đa dạng nên sẽ phù hợp với mọi đối tượng khách hàng.
Tuy nhiên, cũng có ý kiến lo lắng khi một số ngân hàng thời gian qua đã đề nghị một số khách hàng vay tín dụng tiêu dùng mua ô tô, mua nhà đến mua bảo hiểm ở một công ty mà ngân hàng chỉ định.
Quy định này của ngân hàng khiến khách hàng không có sự lựa chọn vì trên thực tế, giá bảo hiểm của mỗi công ty có sự chênh lệch nhau. Chẳng hạn, hiện nay công ty Bảo hiểm Bảo Việt đang bán bảo hiểm thân vỏ cho dòng xe Kia Morning là 4,5 triệu đồng/năm, còn công ty Bảo hiểm Sài Gòn – Hà Nội bán khoảng 4,8 triệu đồng/năm…
Đại diện Sacombank cho biết, ngân hàng này không bắt buộc khách hàng phải mua bảo hiểm của công ty “nhà” mà chỉ tư vấn đề khách hàng tự quyết định. “Việc mua bảo hiểm sẽ có lợi cho khách hàng. Nhiều người nhờ có bảo hiểm nên khi xảy ra sự cố không phải lo lắng đến vấn đề chi phí sửa chữa”, đại diện ngân hàng này nói.
Huyền Anh
Định giá VN-Index xuống thấp, thị trường đã đến vùng ‘săn’ cơ hội?
Công bố kết quả kiểm định độc lập, cổ phiếu PNJ đảo chiều tăng trần
Đất bỏ hoang bị đánh thuế: Giới đầu cơ không lo thì ai lo?
Khi người trẻ Hà Nội tính lại bài toán chọn nhà
Nhà phố Vịnh Tiên trước bước ngoặt giá trị 2027 khi hạ tầng, tiện ích cùng về đích
PITCO biến động cơ cấu cổ đông, cổ phiếu PIT giảm 37% sau nhịp tăng nóng
Tiền 'đắt' kìm thanh khoản địa ốc quý cuối năm 2026?
Cùng chuyên mục
AI tự động quyết định cấp tín dụng từ bao nhiêu tiền sẽ bị đưa vào diện rủi ro cao?
Trước làn sóng bùng nổ của công nghệ cùng những phương thức gian lận tinh vi, Ngân hàng Nhà nước đã ban hành khung pháp lý mới nhằm siết chặt quản lý rủi ro đối với trí tuệ nhân tạo, đồng thời nâng cao phòng thủ an ninh mạng trên toàn hệ thống.
Nợ xấu vượt 310.000 tỷ đồng, cần sớm phát triển thị trường mua bán nợ
Trong bối cảnh tổng nợ xấu vượt mốc 310.000 tỷ đồng và “đệm” dự phòng suy yếu, áp lực dồn lên hệ thống ngân hàng nửa cuối năm ngày càng lớn, thúc đẩy yêu cầu cấp bách phải vận hành thị trường mua bán nợ chuyên nghiệp để khơi thông dòng vốn.
NHNN: Ngân hàng không được lưu trữ dữ liệu khuôn mặt, vân tay thô
Giải tỏa nỗi lo về nguy cơ rò rỉ dữ liệu cá nhân khi xác thực giao dịch, ông Phạm Anh Tuấn, Vụ trưởng Vụ Thanh toán (Ngân hàng Nhà nước) nhấn mạnh các ngân hàng tuyệt đối không lưu trữ dữ liệu sinh trắc học thô của người dùng.
Tốc độ tăng lãi suất đang chậm lại, thị trường dần định hình mặt bằng mới?
Dù các ngân hàng thương mại vừa có những đợt điều chỉnh biểu lãi suất cơ sở và tiền gửi, song Ngân hàng Nhà nước cho rằng tốc độ tăng lãi suất toàn hệ thống hiện đã chậm lại rõ rệt thay vì leo thang dồn dập.
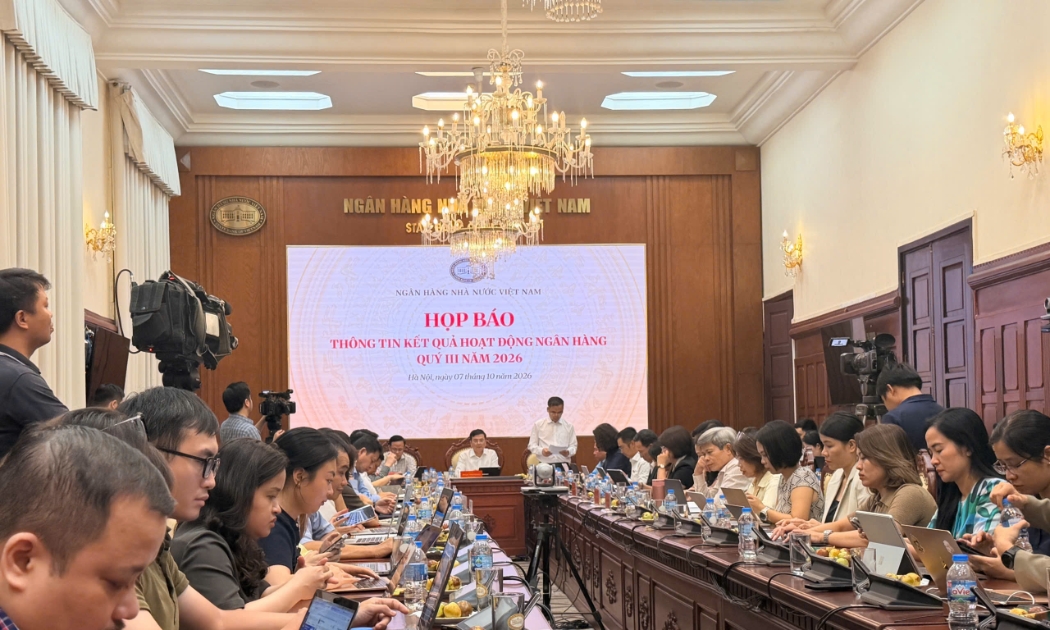
Gói tín dụng nhà ở xã hội vượt 153.000 tỷ đồng, cam kết cho vay tăng gần 3 lần
Với cam kết cho vay đạt khoảng 50.300 tỷ đồng cùng chính sách ưu đãi lãi suất kéo dài tới 15 năm cho người trẻ, dòng vốn tín dụng dành cho nhà ở xã hội đang tăng tốc giải ngân rõ nét, tạo điểm nhấn lớn trong bức tranh tăng trưởng hơn 20,7 triệu tỷ đồng dư nợ toàn hệ thống 9 tháng đầu năm 2026.
Tín dụng quý IV bứt tốc ngoạn mục, ngân hàng đón sóng lợi nhuận những tháng cuối năm
Làn sóng nhu cầu vốn phục hồi mạnh mẽ cùng kỳ vọng tín dụng tăng vọt trong quý IV đang mở đường cho bức tranh kinh doanh khởi sắc của toàn ngành ngân hàng, bất chấp những thận trọng cần thiết về chi phí vốn và mức độ rủi ro khách hàng.


 Infographic
Việt Nam - Lào ký kết 17 văn kiện hợp tác kinh tế, hướng tới kim ngạch 10 tỷ USD
Chiều 8/10, trong chuyến thăm chính thức Cộng hòa Dân chủ Nhân dân Lào, Thủ tướng Lê Minh Hưng và Thủ tướng Lào Saleumxay Kommasith đồng chủ trì Hội nghị xúc tiến đầu tư Việt Nam - Lào, thống nhất thúc đẩy hợp tác kinh tế, thương mại và đầu tư trở thành trụ cột tương xứng với quan hệ hữu nghị đặc biệt giữa hai nước.
Đừng bỏ lỡ
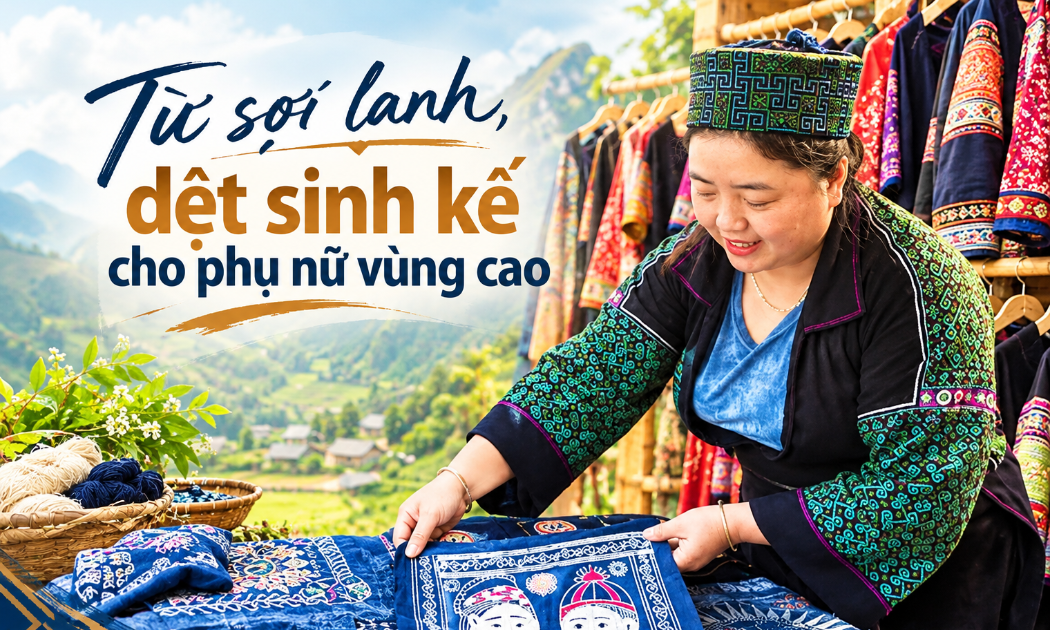

 Sợi lanh "dệt sinh kế" cho phụ nữ vùng cao
Từ nghề dệt truyền thống của người Mông, HTX Mường Hoa (xã Tả Van, tỉnh Lào Cai) đang tổ chức lại sản xuất, tạo việc làm và mở rộng đầu ra cho phụ nữ vùng cao. Những sợi lanh, sắc chàm và đường thêu không chỉ được gìn giữ như giá trị văn hóa, mà...