


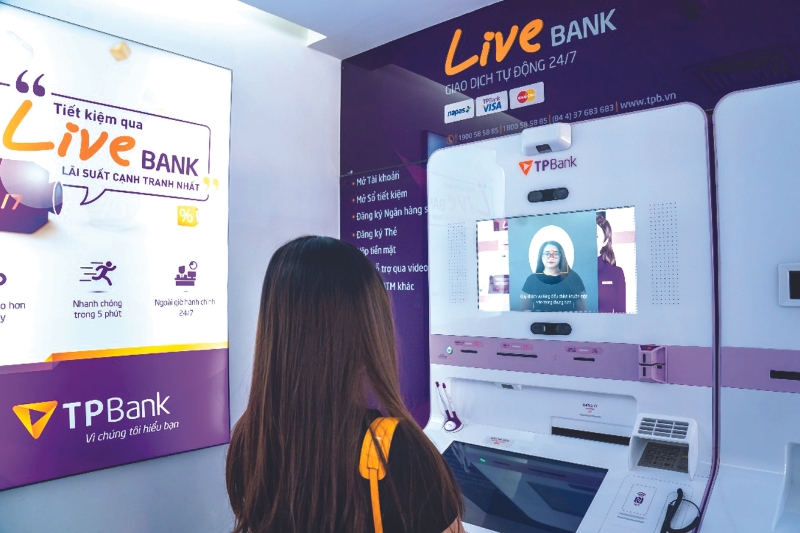
Nếu AI tự động thực hiện giao dịch, ai chịu trách nhiệm khi có sai sót?


Sự trỗi dậy của các “trợ lý ảo” giúp thanh toán số nhanh hơn bao giờ hết, nhưng nếu AI tự động chuyển tiền sai sót hoặc sập bẫy deepfake, người dùng hay hệ thống sẽ phải đứng ra gánh chịu hậu quả?
Theo nhận định của các chuyên gia, trong kỷ nguyên mà thanh toán số trở thành mạch máu kết nối nền kinh tế số, sự thâm nhập sâu rộng của AI vừa mở ra cơ hội giảm chi phí vận hành, vừa đặt toàn bộ hệ sinh thái trước những thách thức pháp lý chưa từng có tiền lệ.
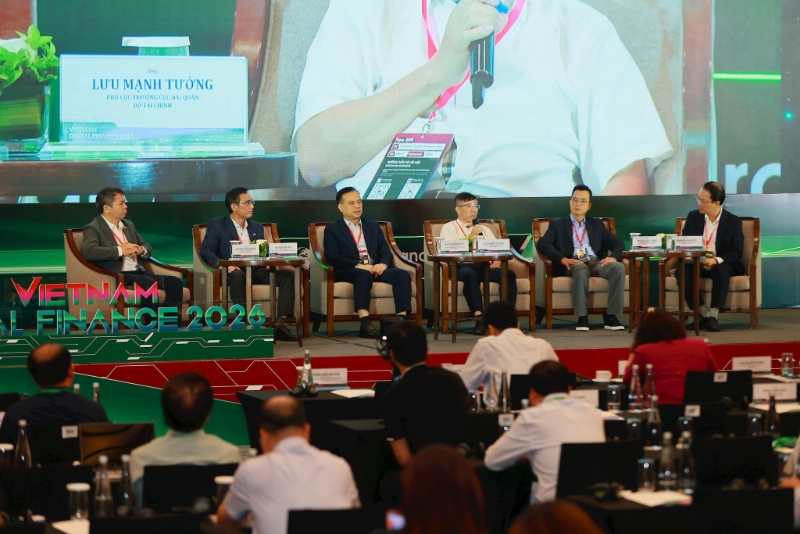
Một bài toán hóc búa được đặt ra là khi một dòng lệnh tự động gặp trục trặc, hoặc bị kẻ gian can thiệp tinh vi, ai sẽ là người chịu trách nhiệm cuối cùng cho số tiền bị biến mất. Vấn đề “nóng bỏng” này đã trở thành tâm điểm thảo luận tại Hội thảo “Kết nối thông minh - Kiến tạo hệ sinh thái số” được tổ chức ngày 14/10.
Bày tỏ sự trăn trở lớn đối với xu hướng này, PGS, TS. Đặng Quang Vinh, Trường Đại học Anh Quốc Việt Nam nhận định các tập đoàn công nghệ lớn hiện nay đều nói nhiều đến AI như một trợ lý thay con người thực hiện ngày càng nhiều công việc. Tuy nhiên, sự tham gia sâu của AI đang tạo ra những rào cản nghiêm trọng về pháp lý và an toàn.
Ông đặt câu hỏi: nếu AI thực hiện một giao dịch, ai là người chịu trách nhiệm khi xảy ra sai sót? Cùng với đó, vấn đề AI được phép thực hiện những loại giao dịch nào, trong phạm vi và điều kiện ra sao vẫn chưa có lời giải rõ ràng. Việc AI giúp giảm chi phí nhưng cũng đồng thời làm tăng nguy cơ hệ thống thanh toán bị đe dọa, đòi hỏi các ngân hàng và tổ chức tài chính phải đầu tư mạnh mẽ hơn vào nghiên cứu AI cùng cơ chế ứng phó với tấn công mạng.
Nguy cơ ấy càng trở nên nhức nhối khi AI bị tội phạm công nghệ biến thành công cụ lừa đảo tinh vi. Ông Nguyễn Xuân Việt, Giám đốc Công nghệ kiêm Giám đốc Khối Dịch vụ công nghệ mới FPT IS thuộc Tập đoàn FPT, cảnh báo AI đang mang lại nhiều rủi ro lớn đối với người dùng thông qua các hình thức giả mạo bằng công nghệ deepfake. Thủ đoạn này có thể thao túng tâm lý nạn nhân, khiến họ mất cảnh giác và tự nguyện chuyển tiền cho kẻ gian.
Để bảo vệ người dùng, ông Việt khuyến nghị nguyên tắc “3 không”, bao gồm không cài đặt ứng dụng lạ, không chuyển tiền trong tình huống bị thúc giục và không bỏ qua cảnh báo khi tài khoản người nhận có dấu hiệu gian lận. Song song đó, doanh nghiệp phải có trách nhiệm bảo vệ dữ liệu cá nhân để không tạo kẽ hở cho đối tượng xấu khai thác.
Trước làn sóng tự động hóa đầy rủi ro, cơ quan quản lý đã bắt đầu triển khai các biện pháp siết chặt an toàn. Mới đây, Ngân hàng Nhà nước (NHNN) ban hành Thông tư số 53/2026/TT-NHNN quy định về an toàn, quản lý rủi ro và điều kiện triển khai đối với việc ứng dụng hệ thống trí tuệ nhân tạo (AI) trong ngành ngân hàng, có hiệu lực từ ngày 15/11.
Nguyên tắc quan trọng được NHNN xác lập là AI không thay thế thẩm quyền và trách nhiệm của con người. Đơn vị cung cấp dịch vụ vẫn phải chịu trách nhiệm trước pháp luật và khách hàng đối với các quyết định do AI tự động đưa ra hoặc được hỗ trợ bởi AI; không được viện dẫn đặc tính kỹ thuật, tính tự chủ của hệ thống hay việc sử dụng sản phẩm của bên thứ ba để loại trừ hoặc giảm trách nhiệm.
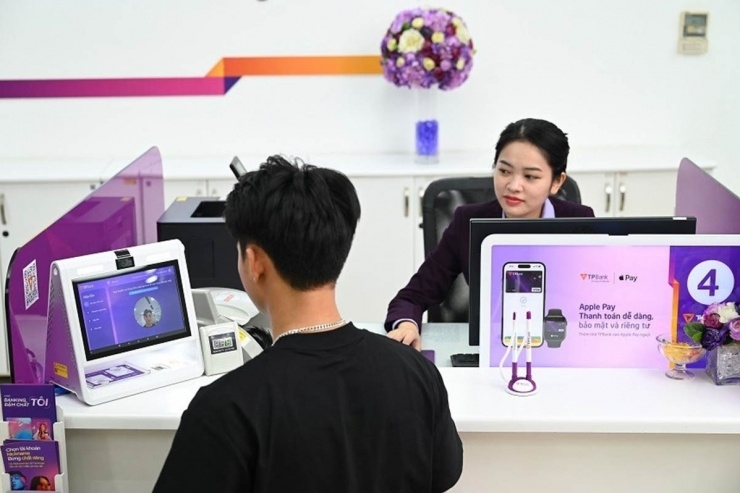
Về phía các tổ chức tài chính và ngân hàng, trước sự phát triển của video deepfake, các giải pháp xác thực sinh trắc học và công nghệ phát hiện gian lận cần liên tục được nâng cấp nhằm kịp thời ngăn chặn các lệnh chuyển tiền bất thường.
Ông Hoàng Minh Tiến, Phó Cục trưởng Cục Công nghệ thông tin, NHNN cho biết cơ quan quản lý đã đưa ra những quyết định về vấn đề sử dụng AI hỗ trợ thanh toán tự động. Đặc biệt, Thông tư số 50/2024/TT-NHNN ngày 31/10/2024 quy định cụ thể về yêu cầu an toàn, bảo mật đối với việc xác thực khách hàng khi giao dịch trực tuyến, trong đó cơ chế xác thực được thiết lập tương ứng với từng loại giao dịch và mức độ rủi ro.
NHNN cũng đã kết nối với 21 đơn vị để đưa ra cảnh báo cho người dùng khi chuyển tiền đến tài khoản bị nghi ngờ lừa đảo, đồng thời phối hợp cùng Bộ Công an điều tra các hành vi gian lận.
Đồng quan điểm, ông Phạm Tiến Dũng, Phó Thống đốc NHNN, nhấn mạnh chuyển đổi số phải đi cùng bảo vệ dữ liệu cá nhân, an ninh mạng và bảo vệ quyền, lợi ích hợp pháp của người dùng. Trong giai đoạn tới, AI và dữ liệu mới sẽ tiếp tục tạo ra nhiều cơ hội nhưng cũng kéo theo thách thức an ninh lớn trước thủ đoạn tinh vi của tội phạm công nghệ, buộc toàn ngành phải luôn chủ động xây dựng giải pháp vừa tiện lợi vừa an toàn.
Thanh Hoa
VN-Index mất hơn 14 điểm, một nhóm cổ phiếu bất ngờ tăng dựng đứng giữa sắc đỏ
PNJ đối mặt nguy cơ hụt lợi nhuận dài hạn, thành viên HĐQT xin từ nhiệm
Lợi nhuận 9 tháng lao dốc 96%, Nhà và Đô thị Nam Hà Nội đối mặt áp lực dòng tiền âm
Cổ phiếu QCG bất ngờ tăng trần, tâm điểm là màn đổi ghế lãnh đạo
Hơn 140.000 sản phẩm vào rổ hàng địa ốc cuối năm, ai xuống tiền mua?
TTC Land muốn nắm 51% vốn chủ Đảo Kim Quy, dự án từng nằm trong diện thanh tra
Hai trụ đỡ cho dòng khách tiêu dùng tại “Quận Nhất mới” Vịnh Tiên
Người mua chật vật tìm kiếm, giá nhà mới chỉ... giảm trên mạng?
Cùng chuyên mục
Khơi thông dòng vốn xanh: Không thể chỉ trông vào tín dụng ngân hàng
Nhu cầu vốn khí hậu khoảng 368 tỷ USD đến năm 2040 đặt ra yêu cầu đa dạng hóa kênh huy động vốn, thay vì phụ thuộc chủ yếu vào tín dụng ngân hàng. Trong khi đó, giá carbon còn thấp, thị trường trái phiếu xanh chưa ổn định và chi phí xác minh dự án vẫn là những rào cản đối với doanh nghiệp.
NHNN phê duyệt phương án tăng vốn điều lệ của Techcombank cao nhất hệ thống ngân hàng, hơn 106 ngàn tỷ
Với việc trả cổ tức bằng cổ phiếu tỷ lệ 50% và phát hành ESOP cho người lao động, vốn điều lệ của Techcombank dự kiến tăng lên gần 106,6 nghìn tỷ đồng, cao nhất ngành ngân hàng.
Ngân hàng "bơm" trăm nghìn tỷ ưu đãi, doanh nghiệp nông nghiệp vẫn "khát" vốn dài hạn
Dù ngành ngân hàng liên tục mở rộng các gói tín dụng ưu đãi quy mô lớn nhằm tiếp sức cho khu vực sản xuất, nhiều doanh nghiệp nông nghiệp vẫn loay hoay trong bài toán thiếu nguồn vốn trung và dài hạn để phát triển vùng nguyên liệu cũng như đầu tư chế biến sâu.
Lãi suất neo cao, chuyên gia cảnh báo nguy cơ đổ vỡ vì 'lấy ngắn nuôi dài'
TS. Châu Đình Linh, chuyên gia tài chính - ngân hàng nhận định mặt bằng lãi suất khó có thể hạ nhiệt trong ngắn hạn, đồng thời cảnh báo rủi ro kiệt quệ thanh khoản nếu doanh nghiệp dùng vốn ngắn hạn tài trợ cho các dự án dài hạn
Gánh lãi trái phiếu kỷ lục 10,5% và nghịch lý chào bán cổ phiếu đắt đỏ tại PVcomBank
Giữa lúc phải chấp nhận trả lãi suất trái phiếu kỷ lục 10,5%/năm để bù đắp thâm hụt tiền gửi và gánh khối nợ xấu nhóm 5 chiếm tới 83,7%, PVcomBank gây chấn động thị trường khi định giá chào bán cổ phiếu riêng lẻ cao hơn thị giá tới 64%.
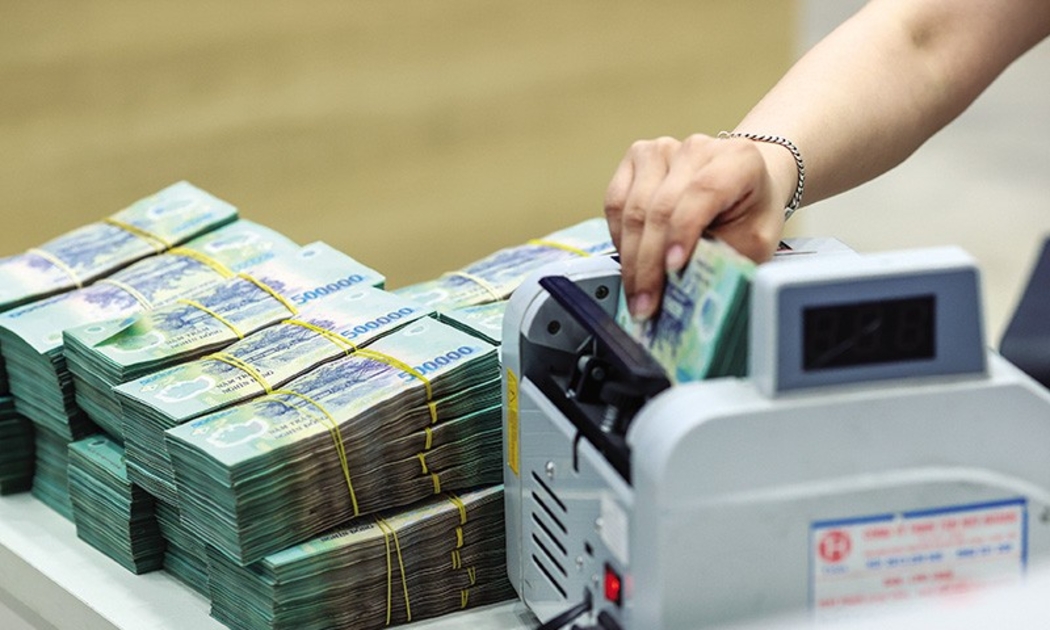
Làm sao để kéo giảm lãi suất cho vay?
Dù thanh khoản liên ngân hàng rất dồi dào nhưng mặt bằng lãi suất cho vay ngoài thị trường vẫn duy trì ở mức cao gây khó khăn cho người dân, doanh nghiệp. Làm sao để kéo giảm lãi suất cho vay là vấn đề cấp bách cần sớm có lời giải căn cơ.



 Infographic
1,1 triệu doanh nghiệp đóng góp hơn 60% GDP, tạo 17,6 triệu việc làm
Sau hơn 40 năm đổi mới, Việt Nam có gần 1,1 triệu doanh nghiệp đang hoạt động, đóng góp hơn 60% GDP, khoảng 55% thu ngân sách và tạo việc làm cho 17,6 triệu lao động.

Đừng bỏ lỡ
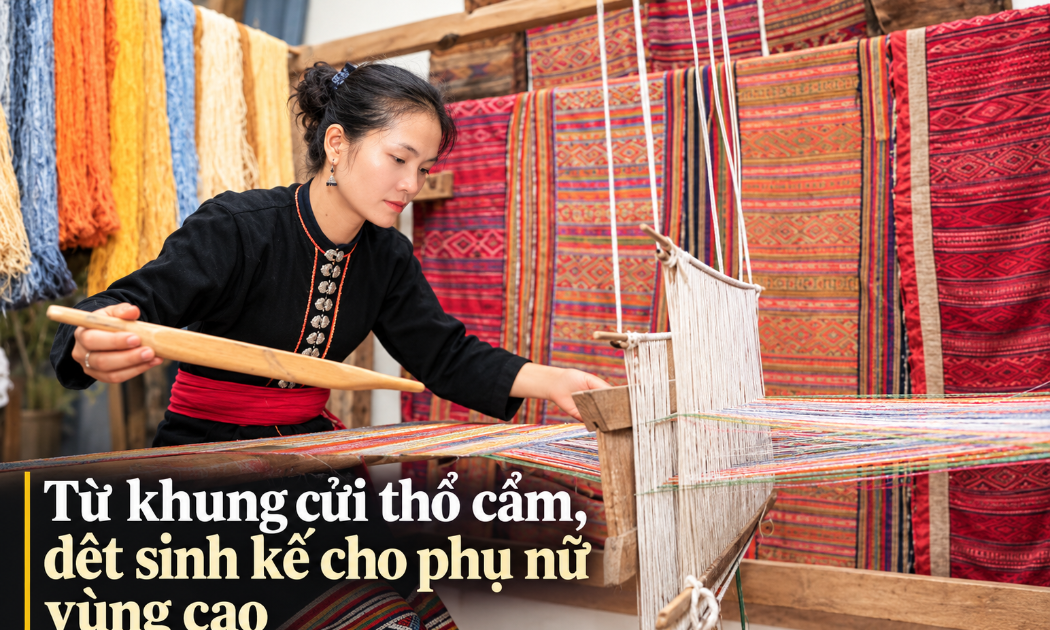

 Từ khung cửi thổ cẩm, dệt sinh kế cho phụ nữ vùng cao
Từ những khung cửi thổ cẩm truyền thống, phụ nữ tại HTX Làng nghề thổ cẩm Hoa Tiến (Nghệ An) đang từng bước biến nghề dệt của đồng bào Thái thành sinh kế, tạo việc làm và nâng cao thu nhập. Khi nghề truyền thống được tổ chức sản xuất gắn với thị...