





Cổ phiếu FPT: Cơ hội hồi sinh hay cuộc định giá lại?


Dù kết quả kinh doanh 9 tháng tiếp tục tăng trưởng tích cực, cổ phiếu FPT chưa thoát đáy trước áp lực bán ròng của khối ngoại và lo ngại về triển vọng ngành công nghệ trong kỷ nguyên AI.
Công ty cổ phần FPT khép lại 9 tháng đầu năm 2026 với doanh thu đạt 40.023 tỷ đồng, tăng 12,4% so với cùng kỳ; lợi nhuận trước thuế đạt 8.770 tỷ đồng, tăng 17%. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 7.778 tỷ đồng, tăng 13,3%, còn EPS tăng 12,8%, lên 4.142 đồng/cp.
Động lực chính tiếp tục đến từ khối Công nghệ, với doanh thu 35.515 tỷ đồng, tăng 14,8% và lợi nhuận trước thuế tăng 16,6%. Đáng chú ý, doanh thu dịch vụ AI/Data Analytics đạt 2.915 tỷ đồng, tăng 55%; doanh thu ký mới của mảng dịch vụ CNTT nước ngoài tăng 23,1%, lên 36.137 tỷ đồng. FPT cũng thắng thầu 16 dự án có quy mô trên 10 triệu USD mỗi dự án.
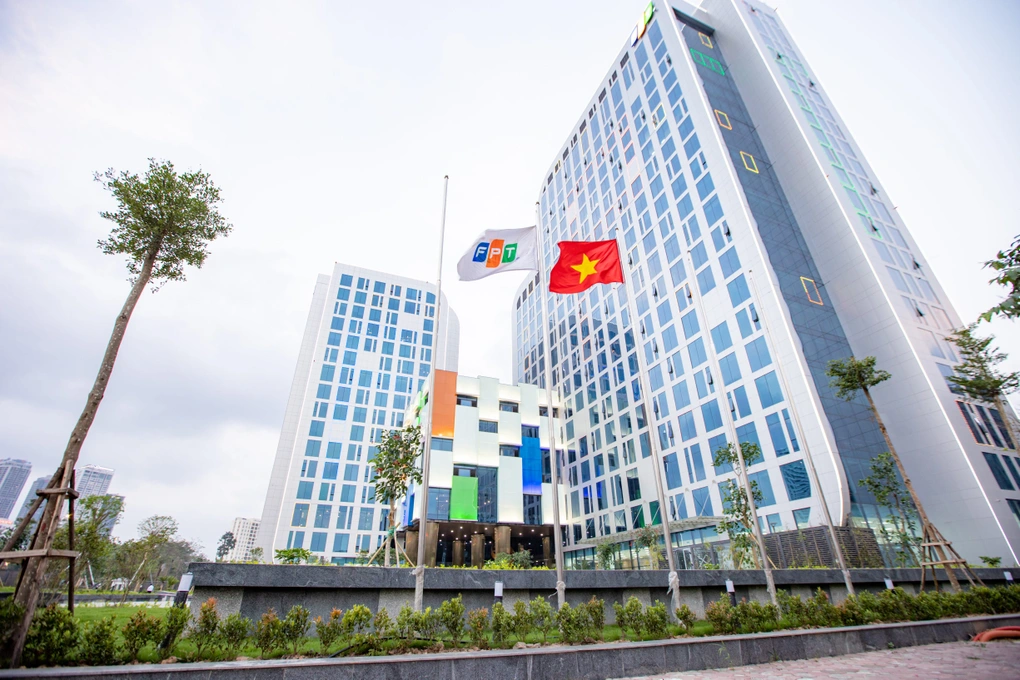
Những con số này cho thấy nhu cầu dịch vụ công nghệ vẫn hiện hữu, đồng thời doanh nghiệp đang mở rộng hoạt động trong các lĩnh vực có tiềm năng tăng trưởng mới.
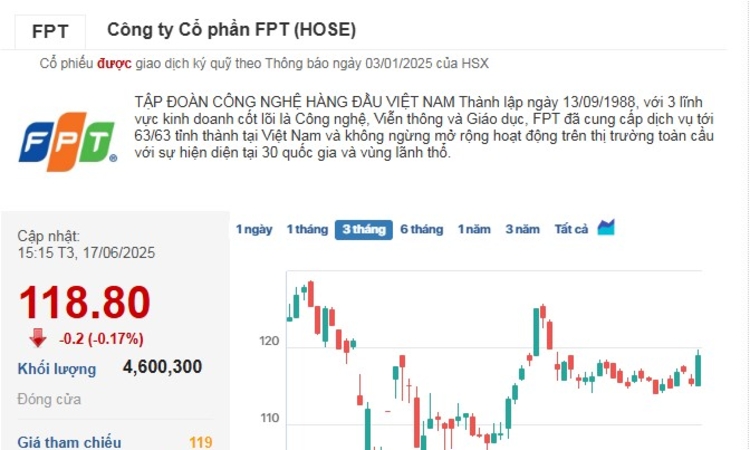
Tuy nhiên, kết quả kinh doanh tích cực chưa đủ đảo ngược xu hướng cổ phiếu. Hiện, cổ phiếu này đang dao động trong ngày từ 57.100 - 61.000 đồng/cp, sụt giảm mạnh so với vùng đỉnh.
Phiên 13/10, FPT có thời điểm giảm về 56.900 đồng/cp, thấp hơn khoảng 13% so với vùng giá 66.000-67.000 đồng/cp chỉ khoảng hai tuần trước đó. So với mức 98.000 đồng/cp hồi đầu năm, thị giá đã giảm gần một nửa.
Vốn hóa thị trường của tập đoàn công nghệ này đã “bốc hơi” khoảng một nửa, hiện chỉ còn hơn 108.000 tỷ đồng. Từ vị thế là doanh nghiệp tư nhân có vốn hóa lớn nhất sàn chứng khoán khi bước vào năm 2025, FPT giờ đây không còn nằm trong top 10.
Một trong những nguyên nhân là áp lực bán ròng kéo dài của nhà đầu tư nước ngoài. Tính từ đầu năm đến giữa tháng 10, khối ngoại đã bán ròng hơn 15.000 tỷ đồng cổ phiếu FPT.
Có thời điểm, tỷ lệ sở hữu nước ngoài tại FPT giảm xuống dưới 28%, room ngoại “hở” gần 360 triệu đơn vị. Đây là con số kỷ lục đối với cổ phiếu công nghệ hàng đầu Việt Nam.
Trong quá khứ, FPT từng rất hút vốn ngoại, thậm chí có giai đoạn nhà đầu tư nước ngoài chấp nhận trả chênh đến 20% thị giá để mua thoả thuận ngoài sàn do cổ phiếu này thường xuyên kín room.
Động thái này không chỉ tạo sức ép cung mà còn phản ánh sự thay đổi trong kỳ vọng của nhóm nhà đầu tư từng dành nhiều ưu ái cho cổ phiếu công nghệ này.
Nỗi lo lớn hơn nằm ở tác động của AI đối với mô hình kinh doanh truyền thống. Công nghệ mới giúp lập trình viên nâng cao năng suất, nhưng cũng có thể khiến khách hàng giảm nhu cầu thuê ngoài hoặc gây sức ép lên đơn giá gia công phần mềm. Trong khi đó, hiệu quả dài hạn của các khoản đầu tư vào hạ tầng AI vẫn cần thời gian kiểm chứng.
Báo cáo mới đây của Vietcap dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ FPT tăng trưởng bình quân 14% mỗi năm trong giai đoạn 2026-2029, thấp hơn mức 22% của giai đoạn 2021-2024. Riêng doanh thu dịch vụ CNTT truyền thống được dự báo chỉ tăng bình quân 7% mỗi năm, trong khi dịch vụ chuyển đổi số có thể tăng 19%.
Như vậy, thị trường không nhất thiết phủ nhận khả năng tăng trưởng của FPT, mà đang đặt câu hỏi về tốc độ tăng trưởng trong tương lai. Với cổ phiếu từng được định giá dựa trên kỳ vọng tăng trưởng cao và bền vững, triển vọng chậm lại có thể kéo theo sự điều chỉnh mạnh của hệ số định giá.
Theo Vietcap, phần lớn sự giảm tốc trong tăng trưởng lợi nhuận đã được phản ánh vào thị giá. Công ty chứng khoán dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ FPT đạt 10.755 tỷ đồng trong năm 2026 và 12.299 tỷ đồng trong năm 2027, tương ứng mức tăng trưởng khoảng 15% và 14%. Đây vẫn là triển vọng tăng trưởng đáng kể, dù không còn ở mức cao như giai đoạn trước.
Luận điểm này mở ra khả năng cổ phiếu đã đi quá xa so với những thay đổi trong nền tảng kinh doanh. Nếu FPT duy trì được tăng trưởng lợi nhuận hai chữ số, mở rộng các dịch vụ AI và chuyển đổi số, đồng thời chuyển hóa doanh thu mới thành lợi nhuận, thị trường có thể xem xét định giá lại doanh nghiệp.
Dù vậy, mức giá thấp hơn quá khứ chưa đủ chứng minh cổ phiếu đã rẻ. Điều quan trọng là tốc độ tăng trưởng lợi nhuận tương lai có tương xứng với mức định giá hiện tại hay không. Nếu AI tiếp tục gây sức ép lên mảng gia công phần mềm, trong khi các dịch vụ mới chưa đủ sức bù đắp, thị trường có thể duy trì mức định giá thấp hơn trước.
Diễn biến danh mục tự doanh của Chứng khoán Kafi cũng thu hút sự chú ý. Theo báo cáo tài chính tại ngày 30/9, giá gốc khoản đầu tư FPT của công ty giảm từ gần 49 tỷ đồng đầu năm xuống còn hơn 3 tỷ đồng, với khoản tạm lỗ 146 triệu đồng. Tuy nhiên, quy mô khoản đầu tư còn lại khá nhỏ, động thái này không đủ để kết luận các tổ chức nói chung đang đồng loạt rút khỏi FPT.
Nhìn chung, một vài phiên hồi phục chưa đủ xác nhận cổ phiếu đã tạo đáy nếu dòng tiền chưa cải thiện bền vững.
FPT vẫn có nền tảng kinh doanh và dư địa phát triển trong dài hạn. Song, doanh nghiệp tốt không đồng nghĩa cổ phiếu luôn hấp dẫn ở mọi mức giá. Đợt điều chỉnh hiện nay có thể tạo cơ hội nếu thị trường đánh giá quá mức những rủi ro từ AI; ngược lại, đây cũng có thể là quá trình định giá lại hợp lý khi triển vọng tăng trưởng đã thay đổi.
Điều quyết định là FPT có chứng minh được AI sẽ trở thành động lực tăng trưởng mới đủ mạnh để bù đắp sự giảm tốc của mảng truyền thống, qua đó duy trì tăng trưởng lợi nhuận và khôi phục niềm tin của dòng tiền hay không.
Châu Anh
TPBank nhận 50 triệu USD vốn dài hạn từ DEG: Tối ưu nguồn vốn quốc tế, thúc đẩy tài chính xanh
Ngân hàng dẫn đầu cuộc đua trái phiếu, PVcomBank huy động thêm 1.030 tỷ đồng
VIB giảm lãi suất cho vay, đồng hành cùng doanh nghiệp và khách hàng cá nhân
Lộ diện 2 nhà băng đạt lợi nhuận 9 tháng vượt mốc 1 tỷ USD
Giá cà phê Tây Nguyên tăng gần 1.000 đồng/kg, bất chấp đà giảm thế giới
Quảng Trị và T&T Group bàn cách gỡ khó khăn, tăng tốc triển khai loạt dự án trọng điểm
Người Việt chi gần 412 nghìn tỷ đồng mua hàng trên TMĐT, nhà bán hàng rục rịch quay trở lại
3 nữ tỷ phú giàu nhất Việt Nam trong bảng xếp hạng Forbes: Tổng tài sản vượt 10 tỷ USD
Cùng chuyên mục
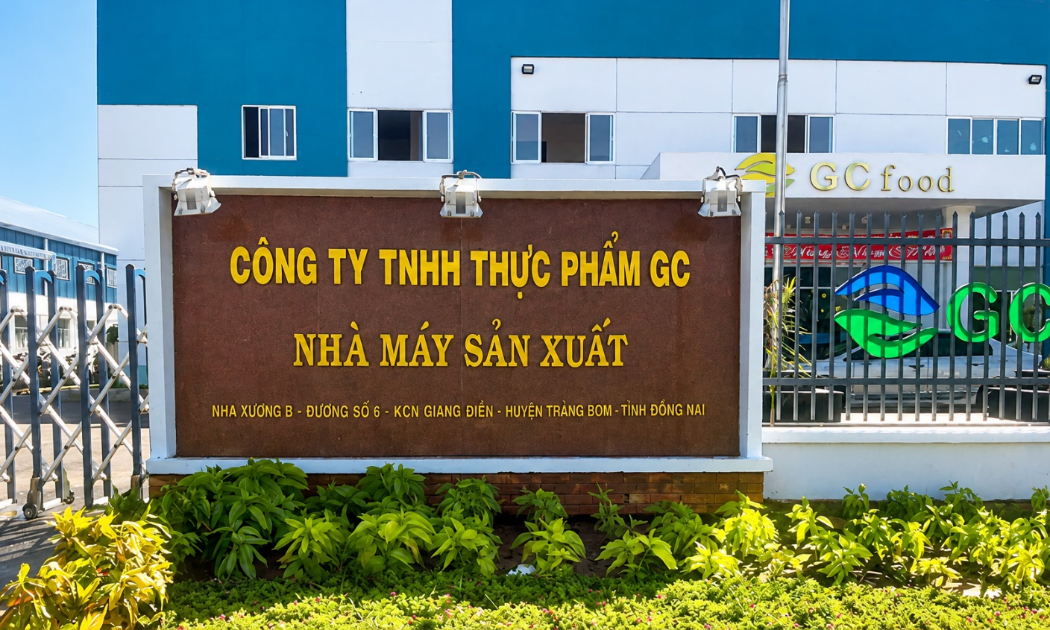
GC Food bị phạt 425 triệu đồng: Lợi nhuận sau soát xét thay đổi ra sao?
GC Food bị Thanh tra Chứng khoán Nhà nước xử phạt 425 triệu đồng do 4 nhóm vi phạm liên quan đến công bố thông tin, báo cáo tài chính và nghĩa vụ báo cáo về việc sử dụng vốn huy động từ cổ đông.
Dòng vốn Hong Kong và bước chuẩn bị cho IPO Green SM
Việc GSM VN Holding tăng vốn điều lệ lên gần 54.000 tỷ đồng, trong khi pháp nhân Hong Kong Smart & Green Trans Limited nắm hơn 36% vốn, thu hút sự chú ý trong bối cảnh Green SM hướng tới kế hoạch IPO tại thị trường quốc tế.
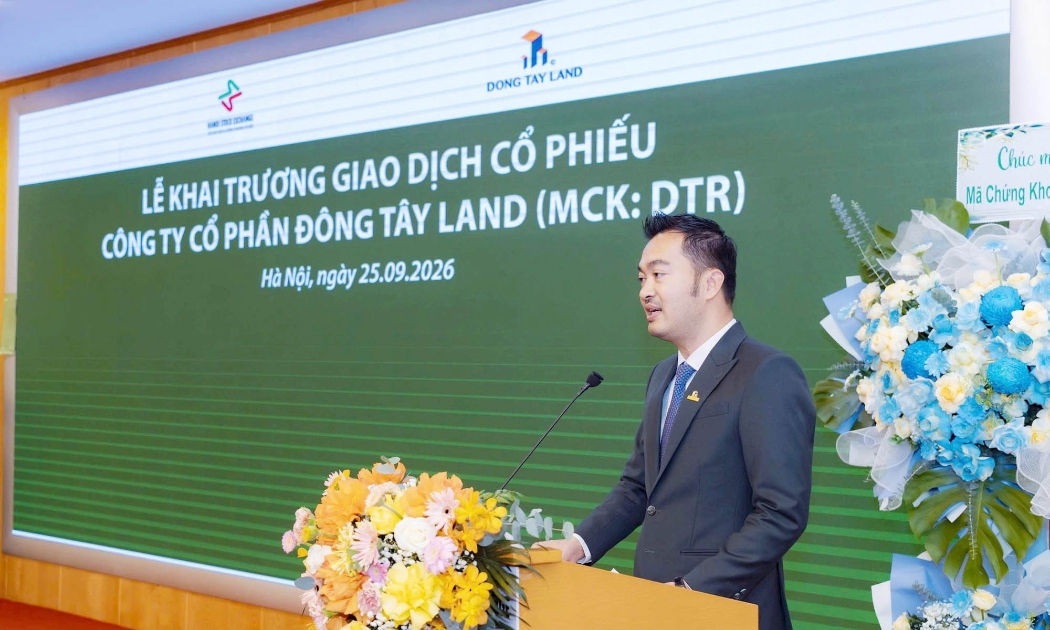
Đông Tây Land: Gần 560 tỷ đồng phải thu từ lãnh đạo và bên liên quan, chưa trích lập dự phòng
Báo cáo tài chính bán niên 2026 của Đông Tây Land ghi nhận gần 560 tỷ đồng phải thu dài hạn từ lãnh đạo và các bên liên quan, chiếm hơn 40% tổng tài sản nhưng chưa được trích lập dự phòng. Đáng chú ý, hơn 250 tỷ đồng tiền và tương đương tiền đang nằm tại quỹ, trong khi một số chỉ tiêu trên báo cáo tài chính còn chênh lệch cần được doanh nghiệp làm rõ.
Doanh nghiệp thép sáng lợi nhuận, cổ phiếu vẫn mắc kẹt vùng thấp
Sau thời gian trầm lắng, doanh nghiệp thép bắt đầu ghi nhận những tín hiệu phục hồi về doanh thu và lợi nhuận. Tuy nhiên, cổ phiếu ngành thép vẫn loay hoay ở vùng giá thấp, trong khi triển vọng bứt phá còn phụ thuộc vào sức cầu và khả năng cải thiện biên lợi nhuận.
PNJ tăng trần, dư mua hơn 4 triệu cổ phiếu trước thềm đại hội cổ đông bất thường
PNJ tăng kịch biên độ 6,76% trong phiên 20/10, với hơn 16,3 triệu cổ phiếu được khớp lệnh và dư mua giá trần hơn 4 triệu đơn vị. Diễn biến này xuất hiện ngay trước thềm đại hội cổ đông bất thường dự kiến diễn ra ngày 21/10.
Tín Nghĩa (TID) bị phạt vì chậm công bố thông tin, hé lộ thương vụ chuyển nhượng hơn 1.000 tỷ đồng
Tín Nghĩa bị phạt 92,5 triệu đồng do chậm công bố nhiều tài liệu tài chính và tài liệu họp cổ đông. Cùng thời điểm, doanh nghiệp thông qua giá khởi điểm hơn 1.001 tỷ đồng để đấu giá 51% vốn tại Tín Nghĩa Á Châu, đơn vị sở hữu dự án bất động sản Đảo Kim Quy.
 Infographic
3 nữ tỷ phú giàu nhất Việt Nam trong bảng xếp hạng Forbes: Tổng tài sản vượt 10 tỷ USD
Theo bảng xếp hạng tỷ phú thời gian thực của Forbes cập nhật ngày 18/10/2026, Việt Nam có 3 nữ tỷ phú USD với tổng tài sản ước tính 10,6 tỷ USD.
Đừng bỏ lỡ


 Liên kết sản xuất, mở lối thoát nghèo ở Tây Nguyên
Từ những vườn hồ tiêu từng đối mặt với dịch bệnh và đầu ra bấp bênh, HTX Nông nghiệp và Dịch vụ Nam Yang (Gia Lai) từng bước tổ chức lại sản xuất, phát triển hồ tiêu hữu cơ và kết nối thị trường, mở ra hướng nâng cao thu nhập, cải thiện sinh kế cho...