





Trái phiếu doanh nghiệp trước sức ép kép từ lãi suất đỉnh và làn sóng nợ đáo hạn


Mặt bằng lãi suất chạm sát đỉnh cùng gánh nặng nợ đáo hạn vượt mốc 276 nghìn tỷ đồng trong năm 2027 đẩy thị trường trái phiếu doanh nghiệp đối mặt với áp lực thanh khoản căng thẳng.
Ngày 20/10, báo cáo phân tích từ tổ chức xếp hạng tín nhiệm S&I Ratings ghi nhận hoạt động phát hành trái phiếu toàn thị trường suy giảm đáng kể trong quý III/2026 với 153 đợt thành công, đạt tổng giá trị 179,4 nghìn tỷ đồng, sụt 26% so với quý II. Nhờ đà tăng trước đó, con số này vẫn nhích 7,8% so với cùng kỳ năm trước, giúp mức tăng lũy kế 9 tháng đạt 6,7%.
Tính chung 9 tháng đầu năm 2026, toàn thị trường huy động được 464,1 nghìn tỷ đồng. Ở chiều ngược lại, giá trị trái phiếu đáo hạn đạt 132,8 nghìn tỷ đồng và mua lại trước hạn đạt 228,6 nghìn tỷ đồng. Sau khi cân đối, lượng phát hành ròng đạt 102,6 nghìn tỷ đồng, nâng tổng quy mô lưu hành lên 1,54 triệu tỷ đồng, chỉ tăng nhẹ 7,1% so với cuối năm 2025. Tốc độ mở rộng này khá chậm so với mức tăng trưởng GDP 9% hay tăng trưởng tín dụng 11,59%.
Trái ngược với sự trầm lắng của kênh phát hành riêng lẻ, chào bán ra công chúng lập kỷ lục với 16 đợt huy động thành công, đạt 31,6 nghìn tỷ đồng, tăng 55% so với cùng kỳ. Khối ngân hàng thương mại dẫn dắt xu hướng này khi chiếm một nửa số đợt phát hành công chúng, tiêu biểu là Agribank với 15 nghìn tỷ đồng huy động thành công.
Hai trụ cột thị trường là bất động sản và ngân hàng đều gặp những rào cản lớn. Khối bất động sản trong quý III chứng kiến giá trị huy động sụt giảm tới 55% so với quý liền trước khi VinGroup hạ quy mô phát hành xuống còn 16 nghìn tỷ đồng, dù tính chung 9 tháng nhóm này vẫn tăng trưởng 121%. Với khối ngân hàng, quy định tính tỷ lệ LDR theo Thông tư 50 chỉ cho phép tính trái phiếu đủ điều kiện vốn cấp 2 vào mẫu số, khiến động lực phát hành trái phiếu thông thường suy giảm, kéo giá trị phát hành 9 tháng hụt 20% so với cùng kỳ năm trước.
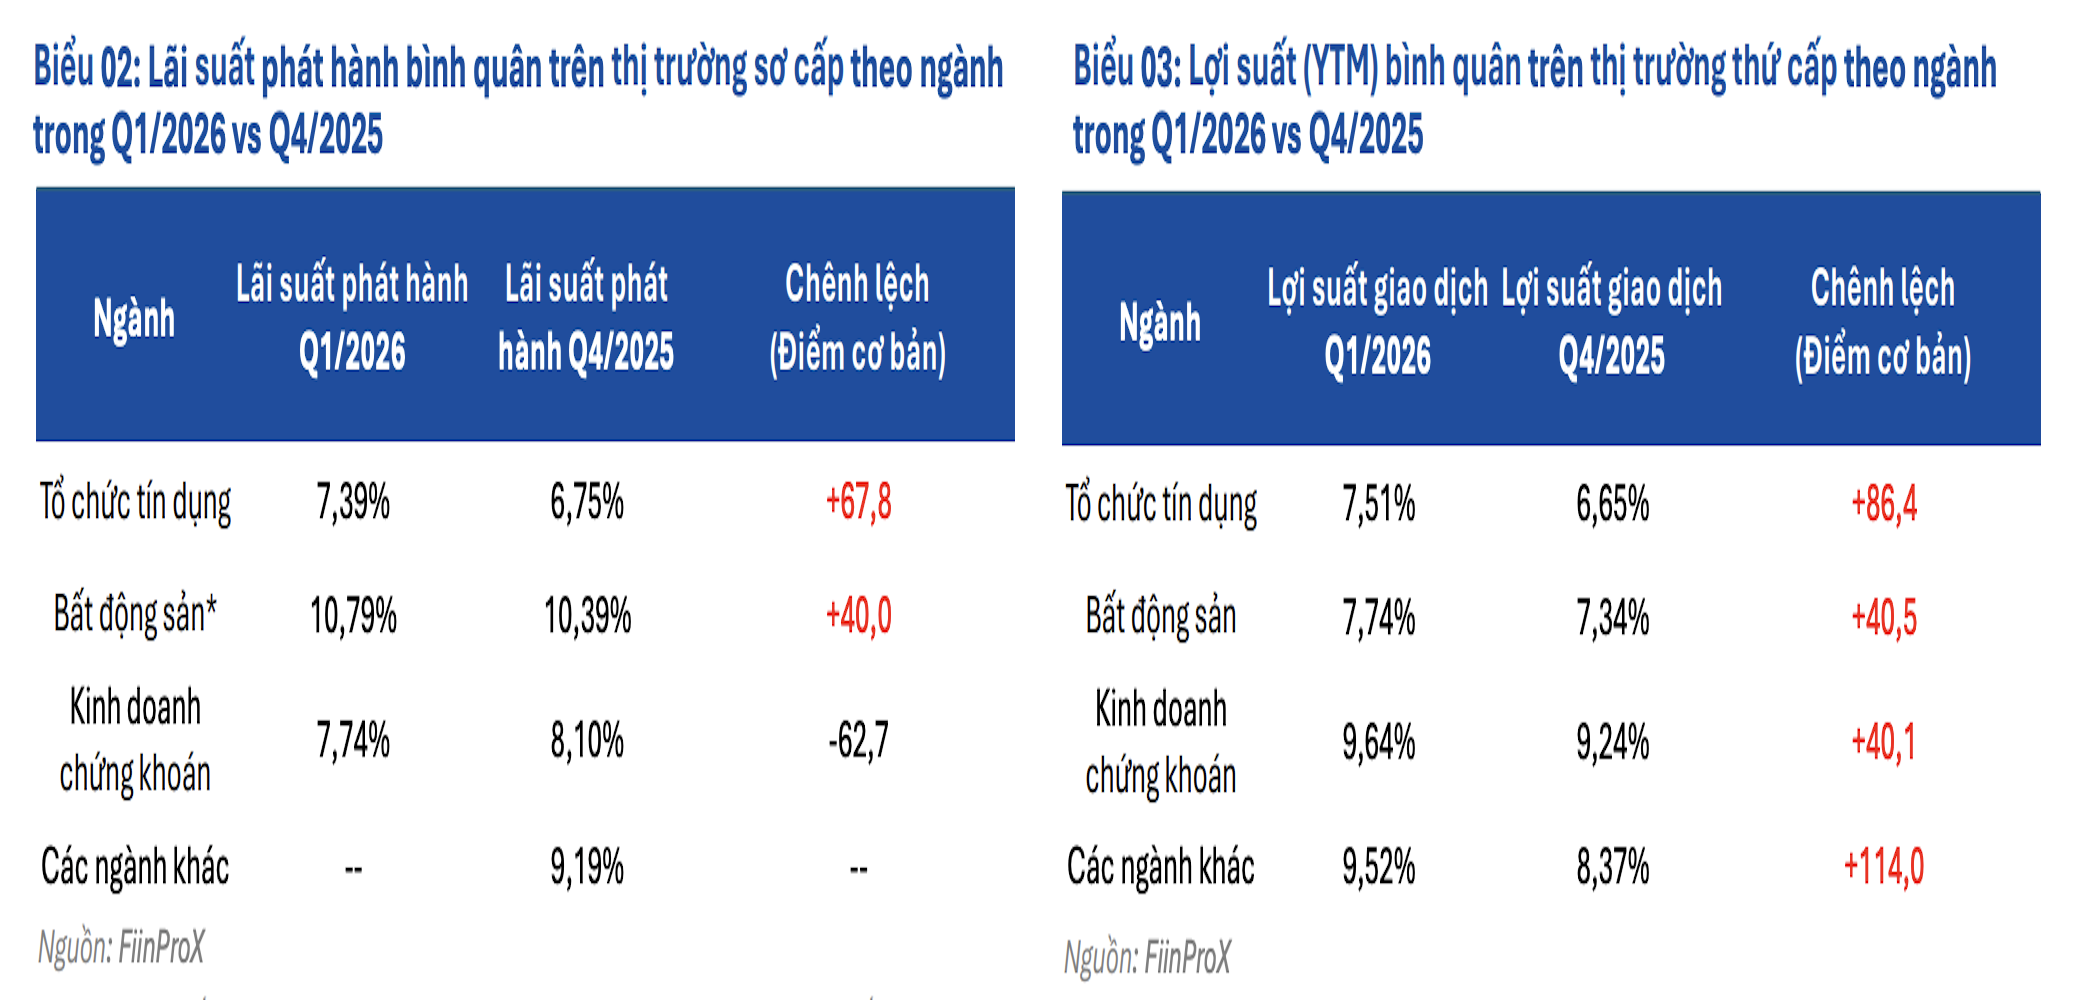
Thách thức lớn nhất hiện nay là mặt bằng chi phí vốn tiệm cận đỉnh lịch sử. S&I Ratings cho biết lãi suất coupon bình quân toàn thị trường đã tăng khoảng 250 điểm cơ bản so với mức đáy năm 2025. Riêng nhóm ngân hàng, lãi suất phát hành bình quân quý III đã lên mức 8,85%/năm, vượt qua đỉnh trung bình 8,7%/năm của năm 2022. Lãi suất nhóm này phổ biến từ 8% đến 9,7%/năm, trong đó Sacombank phát hành cố định ở mức 10%/năm, còn PVcomBank áp dụng mức lãi suất thả nổi tương đương khoảng 10,4%/năm.
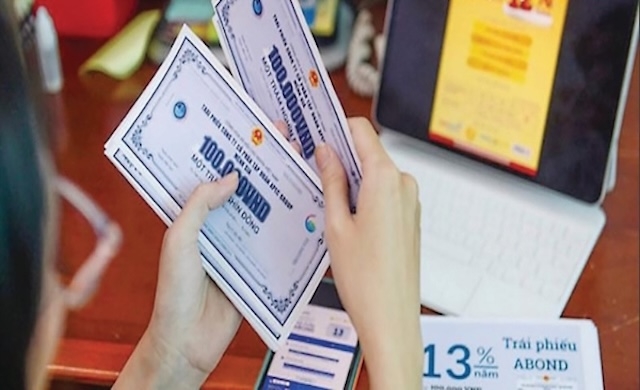
Ở nhóm bất động sản và các ngành sản xuất, lãi suất coupon bị đẩy lên khoảng 12,5% đến 13%/năm. Báo cáo của VIS Rating ghi nhận, đối với các lô trái phiếu áp dụng lãi suất thả nổi, lãi suất thực tế hiện dao động từ 13% đến 15%/năm, tạo gánh nặng cực lớn cho những đơn vị vốn đã thâm hụt dòng tiền.
Khó khăn này thể hiện rõ qua các công bố chậm trả nghĩa vụ nợ gần đây. Tại Hưng Thịnh Land, hai lô trái phiếu cùng đáo hạn ngày 17/9 đang phải đàm phán với trái chủ gồm mã H79CH2123 với giá trị phát hành 800 tỷ đồng còn dư nợ gốc khoảng 682,4 tỷ đồng, và mã H79CH2223 có giá trị phát hành khoảng 984,7 tỷ đồng còn khoảng 249,1 tỷ đồng nợ gốc. Tổng cộng hai lô này còn khoảng 931,5 tỷ đồng gốc chưa thanh toán do thị trường bất động sản không thuận lợi và tín dụng thắt chặt.
Một doanh nghiệp khác là Novaland cho biết chưa thu xếp được nguồn tiền để thanh toán hơn 1.816 tỷ đồng nghĩa vụ nợ của lô trái phiếu NVLH2224006. Khoản gốc đến hạn ngày 15/9 nhưng tính đến ngày 23/9 doanh nghiệp mới trả được hơn 15 tỷ đồng, còn hơn 1.403 tỷ đồng nợ gốc chưa xử lý xong. Doanh nghiệp này cũng chưa thể thanh toán hơn 412,9 tỷ đồng tiền lãi với mức lãi suất trong kỳ là 11,5%/năm và đang tiếp tục thương thảo cùng nhà đầu tư.
Theo dữ liệu từ Hiệp hội Thị trường trái phiếu Việt Nam (VBMA), tổng giá trị trái phiếu doanh nghiệp đến hạn trong phần còn lại của năm 2026 ước khoảng 70.036 tỷ đồng. Nhóm bất động sản chịu áp lực lớn nhất khi chiếm 52,5%, tương đương 36.795 tỷ đồng, kế tiếp là nhóm ngân hàng với 15.355 tỷ đồng, tương đương 21,9%.
Đánh giá chi tiết hơn về các điểm rơi, VIS Rating ước tính khoảng 77.000 tỷ đồng trái phiếu sẽ đáo hạn trong quý IV/2026, tiếp tục ghi nhận khoảng 31.000 tỷ đồng vào quý I/2027 và vọt lên 84.000 tỷ đồng trong quýII/2027. S&I Ratings cũng đưa ra con số quý IV/2026 sẽ là đỉnh điểm đáo hạn của năm với khoảng 93 nghìn tỷ đồng nghĩa vụ đến hạn, trong đó khối bất động sản chiếm 46,9 nghìn tỷ đồng.
Bước sang năm 2027, S&I Ratings dự báo tổng giá trị trái phiếu doanh nghiệp đáo hạn có thể đạt khoảng 276 nghìn tỷ đồng, tăng 22% so với năm 2026. Riêng nhóm bất động sản chiếm tới 156 nghìn tỷ đồng, tương đương 57% tổng giá trị toàn thị trường, đặt khối doanh nghiệp địa ốc trước áp lực phải phát hành mới để đảo nợ và cơ cấu lại bảng cân đối tài chính.
Thanh Hoa
VN-Index giảm sâu, dòng tiền đang tìm cơ hội ở đâu?
Ecopark lập hat-trick tại PropertyGuru, Retreat Forest được vinh danh nhờ triết lý sống retreat giữa rừng
Cổ phiếu ANT lao dốc, Antesco lên kế hoạch chào bán 20 triệu cổ phiếu để trả nợ
Nhựa Bình Minh đứt chuỗi tăng trưởng
Bất động sản nghỉ dưỡng ‘đi ngược chiều’?
Từ kỳ vọng VN-Index 1.940 điểm đến mục tiêu khơi thông dòng vốn dài hạn
Đại gia bất động sản vẫn 'đặt cược' vào trái phiếu
Vinpearl Dream Palace Hotel: Siêu khách sạn chủ đề mở ra “thế giới xuyên thời gian” tại Cần Giờ
Cùng chuyên mục
Vì sao kiều hối về TP.HCM dự báo giảm trong năm nay dù quý III khởi sắc?
Dù dòng kiều hối về TP.HCM ghi nhận bước phục hồi mạnh mẽ trong quý III và đà sụt giảm lũy kế đã thu hẹp đáng kể. Tuy nhiên, áp lực từ lạm phát toàn cầu cùng mặt bằng lãi suất ngoại tệ neo cao vẫn khiến tổng lượng kiều hối cả năm dự báo sụt giảm so với năm trước.
Giá vàng trong nước đồng loạt giảm sau quy định mới về thanh toán mua bán vàng
Cùng chiều thế giới, giá vàng trong nước đồng loạt đi xuống: vàng miếng giảm 500.000 đồng, còn vàng nhẫn điều chỉnh tới 800.000 đồng/lượng.
Phía sau con số kỷ lục 11,43 triệu tỉ đồng tiền gửi
Hơn 11,4 triệu tỉ đồng tích lũy của người dân đang liên tục xô đổ mọi cột mốc lịch sử để đổ dồn vào các nhà băng thay vì tìm đường vào sản xuất kinh doanh hay các kênh đầu tư mạo hiểm.
VietinBank triển khai các giải pháp giảm lãi suất cho vay tới 2%/năm, tiếp sức tăng trưởng kinh tế
VietinBank triển khai các giải pháp tín dụng với mức giảm lãi suất cho vay tới 2%/năm, góp phần giảm chi phí vốn, hỗ trợ doanh nghiệp và người dân đẩy mạnh sản xuất kinh doanh, nâng cao năng lực cạnh tranh và tạo thêm động lực tăng trưởng kinh tế trong những tháng cuối năm 2026.
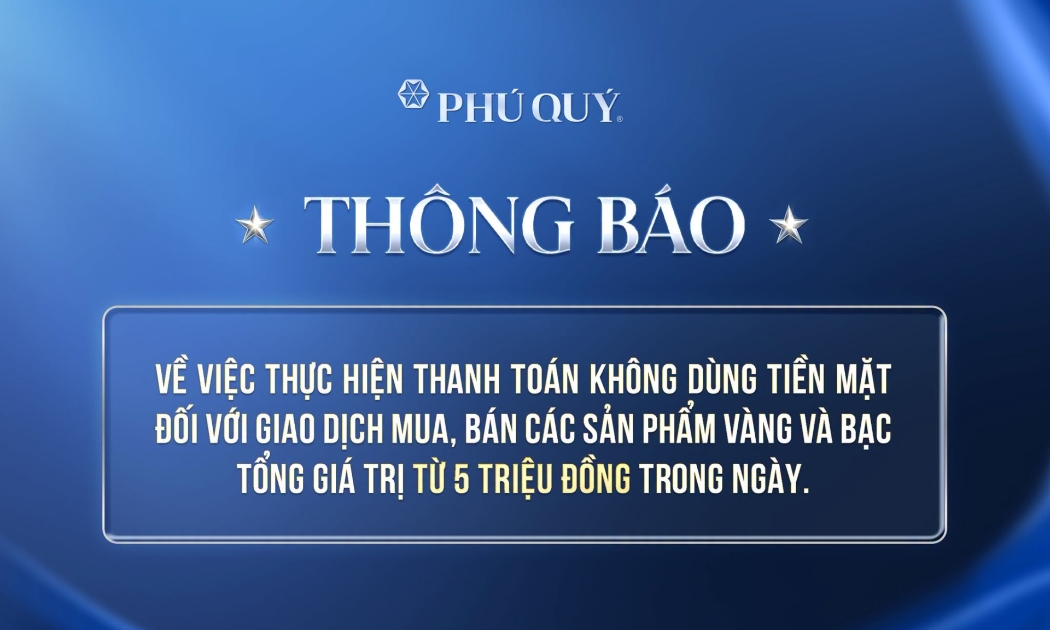
Mua bán vàng từ 5 triệu đồng phải chuyển khoản
Các thương hiệu lớn như Phú Quý, Bảo Tín Mạnh Hải và Bảo Tín Minh Châu đã đồng loạt thông báo điều chỉnh phương thức thanh toán, yêu cầu khách hàng chủ động chuẩn bị tài khoản và kiểm tra thông tin trước khi giao dịch.
Ngân hàng Nhà nước siết kỷ luật hạ lãi suất, lãnh đạo các nhà băng nói gì?
Trước yêu cầu hạ lãi vay 1,5 đến 2% kèm cảnh báo cắt room tín dụng từ Ngân hàng Nhà nước, lãnh đạo các nhà băng tuyên bố sẵn sàng hy sinh hàng trăm tỷ lợi nhuận, đồng thời thẳng thắn chỉ ra bài toán cân não để bảo đảm thanh khoản.
 Infographic
3 nữ tỷ phú giàu nhất Việt Nam trong bảng xếp hạng Forbes: Tổng tài sản vượt 10 tỷ USD
Theo bảng xếp hạng tỷ phú thời gian thực của Forbes cập nhật ngày 18/10/2026, Việt Nam có 3 nữ tỷ phú USD với tổng tài sản ước tính 10,6 tỷ USD.
Đừng bỏ lỡ
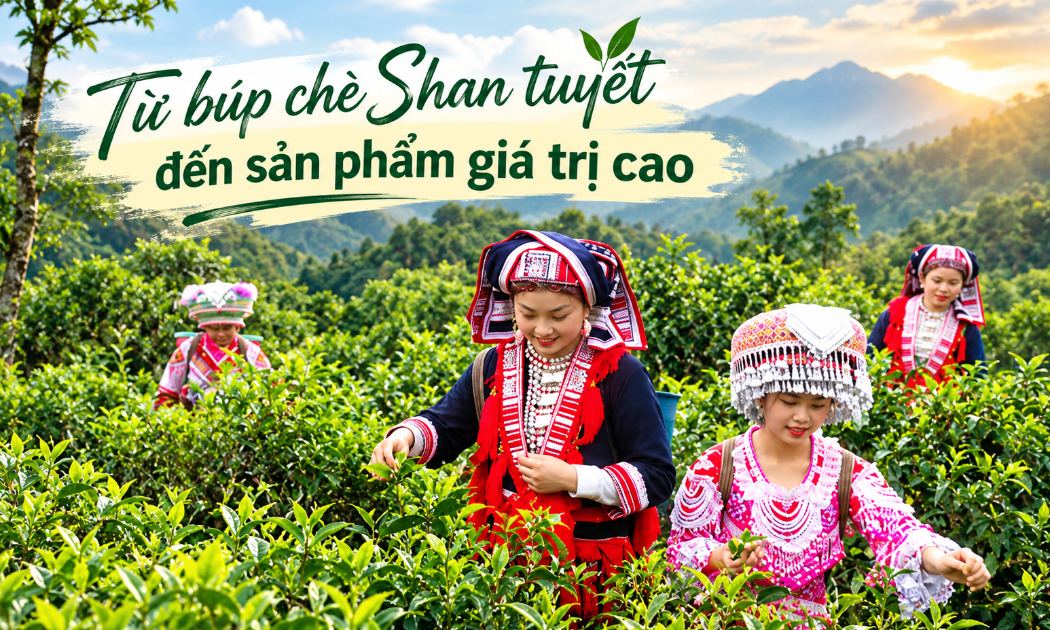

 Từ búp chè Shan tuyết đến sản phẩm giá trị cao
Từ những cây chè Shan tuyết cổ thụ vùng Tây Côn Lĩnh, HTX Chế biến chè Phìn Hồ (Tuyên Quang) đã từng bước nâng cao giá trị đặc sản địa phương thông qua đầu tư công nghệ, chuẩn hóa sản xuất và xây dựng thương hiệu. Với sản phẩm OCOP 5 sao và thị...