


NIM co hẹp, nhiều ngân hàng vẫn lãi đậm


Mặc dù biên lãi ròng (NIM) tiếp tục đi xuống, song sau 6 tháng đầu năm, nhiều nhà băng vẫn lãi cả chục nghìn tỷ đồng, không ít ngân hàng đạt mức lãi kỷ lục.
Theo ghi nhận của giới phân tích, NIM có sự phân hóa mạnh giữa các ngân hàng: Nhóm ngân hàng cổ phần quy mô lớn như VPBank, HDBank… ghi nhận NIM đều trên 5%, thậm chí tiệm cận 6%; ngược lại, một số ngân hàng nhỏ chỉ ở mức dưới 2%.
Lợi nhuận tích cực
Đến chiều 31/7, đã có 24 ngân hàng công bố lợi nhuận quý II và 6 tháng đầu năm 2025. Trong đó có 6 ngân hàng báo lãi trên 10.000 tỷ đồng, đánh dấu một giai đoạn tăng trưởng tích cực của toàn ngành.
MB là ngân hàng tạm dẫn đầu về lợi nhuận khi đạt hơn 15.500 tỷ đồng, BIDV ghi nhận lợi nhuận trước thuế 15.200 tỷ đồng, VPBank báo lãi hơn 11.200 tỷ đồng, Techcombank đạt 15.135 tỷ đồng, ACB báo lãi 10.690 tỷ đồng, HDBank có lợi nhuận 10.068 tỷ đồng.

Một số ngân hàng quy mô nhỏ hơn cũng báo lãi hàng nghìn tỷ đồng trong 6 tháng đầu năm: SHB lãi hơn 8.900 tỷ đồng, LPBank đạt 6.164 tỷ đồng, TPBank đạt trên 4.100 tỷ đồng, Nam A Bank báo lãi trên 2.500 tỷ đồng, ACB đạt 6.100 tỷ đồng, Sacombank đạt 3.657 tỷ đồng, ABBank đạt 1.669 tỷ đồng…
Có thể thấy, kết quả kinh doanh quý II/2025 cũng như nửa đầu năm của các nhà băng vẫn tích cực trong bối cảnh NIM của ngành tiếp tục trong xu hướng đi xuống. Dữ liệu thống kê cập nhật về NIM của 27 ngân hàng niêm yết và đăng ký giao dịch cổ phiếu trên thị trường chứng khoán từ Wichart cho thấy, tính đến cuối quý I/2025, NIM của nhóm này ở mức hơn 3%, giảm so với mức 3,11% trong quý IV/2024 và thấp nhất kể từ quý IV/2020. NIM của ngành ngân hàng đã giảm liên tục trong 2 năm qua.
Điển hình là MB, trong 6 tháng đầu năm, NIM chỉ đạt 3,6% (giảm so với mức 3,8% của cùng kỳ năm ngoái). Hay như Eximbank, ước tính NIM quý II chỉ khoảng 2,4%, nhích nhẹ từ mức 2,3% của quý I nhưng vẫn suy giảm đáng kể so với mức 2,8% của năm 2024, và thuộc nhóm các ngân hàng thương mại có NIM thấp trong hệ thống.
Trước đó, giới phân tích thị trường dự báo trong quý II, NIM tại một số ngân hàng đi ngang. Cụ thể, Chứng khoán MB (MBS) ước tính NIM của VPBank đạt khoảng 5,9%, giữ nguyên so với quý trước và giảm so với cùng kỳ năm ngoái; Chứng khoán SSI dự báo NIM của ACB sẽ đi ngang so với quý trước...
NIM bình quân toàn ngành ngân hàng được dự báo quanh mức 3,5 - 3,6% vào cuối năm 2025. Những ngân hàng có tiền gửi không kỳ hạn (CASA) cải thiện, chiến lược cho vay phù hợp sẽ tận dụng tốt hơn điều kiện thuận lợi của thị trường.
Áp lực giảm lãi suất cho vay tại các ngân hàng quốc doanh cao hơn khối ngân hàng tư nhân do vai trò ổn định vĩ mô, khiến các ngân hàng này thận trọng trong việc mở rộng tín dụng bán lẻ và giới hạn khả năng cải thiện NIM. Trong khi đó, khối ngân hàng tư nhân lại có nguồn thu ngoài lãi tăng trong nửa đầu năm.
Lợi nhuận đến từ đâu?
Năm nay, ngành ngân hàng đặt mục tiêu tăng trưởng tín dụng 16%, tương ứng bơm thêm khoảng 2,5 triệu tỷ đồng ra nền kinh tế. Tính tới ngày 30/6/2025, tín dụng toàn hệ thống tăng gần 10%, gấp 2,5 lần so với cùng kỳ năm 2024. Nhờ vậy, dù NIM co hẹp, nhiều nhà băng vẫn báo lãi tăng trưởng tốt.
Đơn cử, tính đến cuối tháng 6/2025, tín dụng của MB tăng 12,5% so với cuối năm 2024. Tại Kienlongbank, tính đến hết ngày 30/6/2025, dư nợ cho vay khách hàng đạt hơn 69.547 tỷ đồng, tăng 13,2% so với cuối năm 2024. Hay tại NCB, cho vay khách hàng tại ngày 30/6/2025 đạt gần 86.835 tỷ đồng, tăng 22% so với cùng kỳ, đạt 90,4% kế hoạch cả năm.
Giới phân tích cho rằng, mục tiêu tăng trưởng tín dụng 16% trong năm nay là hoàn toàn khả thi, do tác động từ tăng trưởng kinh tế đang rất tích cực và nhu cầu tín dụng ngày càng lớn từ cả doanh nghiệp lẫn khách hàng cá nhân.
Ông Nguyễn Quang Ngọc, Phó trưởng Ban Chính sách tín dụng Agribank, cho hay trong tăng trưởng tín dụng, ngân hàng luôn tính toán kỹ các kịch bản, đảm bảo cung ứng đủ vốn cho nền kinh tế, song phải kiểm soát được rủi ro, nắn tín dụng vào lĩnh vực ưu tiên.
Bên cạnh đó, việc xử lý nợ xấu kỳ vọng được đẩy nhanh sau khi Nghị quyết 42 của Quốc hội được “luật hóa” tại Luật sửa đổi, bổ sung một số điều của Luật Các tổ chức tín dụng (thông qua tại kỳ họp thứ 9, Quốc hội khóa XV) và các ngân hàng có cơ hội giảm dự phòng rủi ro, gia tăng lợi nhuận dù NIM giảm.
Sau giai đoạn dài tái cơ cấu, "sức khỏe" của hệ thống ngân hàng đã được cải thiện, bộ đệm vốn được nâng cao, một số ngân hàng yếu kém được chuyển giao bắt buộc, khả năng chống chịu của hệ thống được cải thiện, nợ xấu giảm mạnh…
Tín dụng nửa đầu năm tăng trưởng nhanh, song thanh khoản khá dồi dào, lãi suất ở mức thấp. Ngân hàng Nhà nước hoàn toàn có thể điều hành tín dụng tăng thêm 10% vào nửa cuối năm mà vẫn giữ được ổn định hệ thống.
Trong dự báo đưa ra hồi đầu năm, nhiều chuyên gia từng nhận định các ngân hàng tăng trưởng lợi nhuận khoảng 10-15% trong năm nay.
Ông Nguyễn Trọng Đình Tâm, Phó giám đốc Khối phân tích Chứng khoán Asean cho rằng, lợi nhuận trước thuế của các ngân hàng niêm yết có thể tiếp tục tăng 15-17% trong nửa cuối năm. Kết quả khả quan này diễn ra trong bối cảnh tăng trưởng tín dụng năm nay dự kiến đạt 16%.
Ngoài ra, việc "luật hóa" Nghị quyết 42 về thí điểm xử lý nợ xấu có thể giúp các ngân hàng giảm tỷ lệ nợ quá hạn, tối ưu hoạt động xử lý các khoản nợ có tài sản bảo đảm, đặc biệt với nhóm cho vay bán lẻ. "Tỷ lệ nợ xấu của ngành có thể giảm 0,3% năm nay, về 2,5%", ông Tâm dự báo.
Thanh Hoa
Kinh Bắc lãi gần 1.000 tỷ đồng trong quý III, nhưng hàng tồn kho và nợ vay tiếp tục phình to
PNJ bất ngờ tăng mạnh phiên 13/10, VN-Index vẫn chìm trong sắc đỏ
Sau 4 tháng vượt ngưỡng cổ đông lớn tại TNG, quỹ của tỷ phú Bill Gates và Norges Bank đã giảm sở hữu xuống dưới 5%
TTC Land muốn nắm 51% vốn chủ Đảo Kim Quy, dự án từng nằm trong diện thanh tra
Hai trụ đỡ cho dòng khách tiêu dùng tại “Quận Nhất mới” Vịnh Tiên
Người mua chật vật tìm kiếm, giá nhà mới chỉ... giảm trên mạng?
Bất động sản TP.HCM: Người mua chững lại, người bán bắt đầu chịu áp lực giảm giá
Cùng chuyên mục
Lãi suất neo cao, chuyên gia cảnh báo nguy cơ đổ vỡ vì 'lấy ngắn nuôi dài'
TS. Châu Đình Linh, chuyên gia tài chính - ngân hàng nhận định mặt bằng lãi suất khó có thể hạ nhiệt trong ngắn hạn, đồng thời cảnh báo rủi ro kiệt quệ thanh khoản nếu doanh nghiệp dùng vốn ngắn hạn tài trợ cho các dự án dài hạn
Gánh lãi trái phiếu kỷ lục 10,5% và nghịch lý chào bán cổ phiếu đắt đỏ tại PVcomBank
Giữa lúc phải chấp nhận trả lãi suất trái phiếu kỷ lục 10,5%/năm để bù đắp thâm hụt tiền gửi và gánh khối nợ xấu nhóm 5 chiếm tới 83,7%, PVcomBank gây chấn động thị trường khi định giá chào bán cổ phiếu riêng lẻ cao hơn thị giá tới 64%.
Làm sao để kéo giảm lãi suất cho vay?
Dù thanh khoản liên ngân hàng rất dồi dào nhưng mặt bằng lãi suất cho vay ngoài thị trường vẫn duy trì ở mức cao gây khó khăn cho người dân, doanh nghiệp. Làm sao để kéo giảm lãi suất cho vay là vấn đề cấp bách cần sớm có lời giải căn cơ.
Vốn ưu đãi trăm nghìn tỷ vẫn xa tầm với doanh nghiệp
Dù ngành ngân hàng liên tục duy trì nguồn lực khổng lồ cùng nhiều gói ưu đãi hàng trăm nghìn tỷ đồng, không ít doanh nghiệp tại TP. Hồ Chí Minh vẫn chật vật vì khó tiếp cận gói vay ưu đãi.
Người vay theo cơ chế thả nổi 'sốc' với mức lãi gần 20%
Làn sóng tăng mạnh lãi suất cơ sở từ hàng loạt nhà băng lớn đang biến những gói vay tiêu dùng và mua xe từ mức ưu đãi ban đầu thành gánh nặng nghẹt thở, đẩy lãi suất thả nổi lên mức kỷ lục tới gần 20%/năm khiến không ít người vay rơi vào cảnh kiệt quệ tài chính.
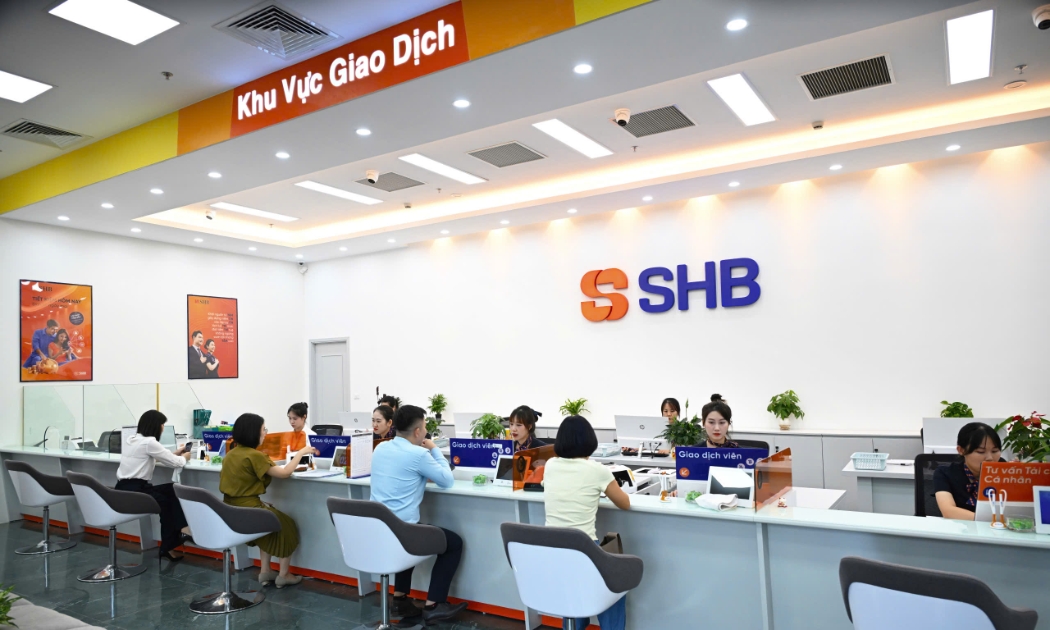
SHB khẳng định hoạt động ổn định, triển khai tăng vốn đúng quy định, đa dạng hóa nguồn lực tài chính
Trước những thông tin chưa được kiểm chứng xuất hiện trên thị trường, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) khẳng định hoạt động kinh doanh luôn được duy trì liên tục, an toàn, ổn định; các kế hoạch tài chính, hoạt động quản trị và điều hành được triển khai theo đúng quy định pháp luật.



 Infographic
1,1 triệu doanh nghiệp đóng góp hơn 60% GDP, tạo 17,6 triệu việc làm
Sau hơn 40 năm đổi mới, Việt Nam có gần 1,1 triệu doanh nghiệp đang hoạt động, đóng góp hơn 60% GDP, khoảng 55% thu ngân sách và tạo việc làm cho 17,6 triệu lao động.

Đừng bỏ lỡ

 Kết nối doanh nhân trẻ, khơi thông nguồn lực phát triển
Trong bối cảnh nền kinh tế nhiều biến động, kết nối cộng đồng, mở rộng thị trường và tháo gỡ điểm nghẽn về vốn, cơ chế đang trở thành những yếu tố quan trọng giúp doanh nghiệp trẻ nâng cao năng lực cạnh tranh, tạo động lực cho tăng trưởng bền vững.