Hơn 140.000 sản phẩm vào rổ hàng địa ốc cuối năm, ai xuống tiền mua?
Chọn cỡ chữ
Hơn 140.000 sản phẩm vào rổ hàng địa ốc cuối năm, ai xuống tiền mua?
Sức mua suy giảm trong khi nguồn cung nhà ở tiếp tục mở rộng đang đặt thị trường bất động sản trước phép thử lớn vào những tháng cuối năm 2026. Cuộc cạnh tranh giữa các chủ đầu tư nằm ở khả năng chuyển hàng tồn thành giao dịch thực.
Báo cáo quý III của Avison Young cho thấy thị trường chung cư sơ cấp Hà Nội đã chấm dứt giai đoạn tăng giá diện rộng. Sau đà leo thang từ cuối năm 2025 đến nửa đầu năm 2026, giá căn hộ từ chủ đầu tư chỉ tăng nhẹ 1,5-2,3% trong quý III.
Nguồn cung tăng, thanh khoản chịu sức ép
Giá căn hộ sơ cấp bình quân tại Hà Nội, theo Avison Young , đạt 4.180 USD, tương đương khoảng 108 triệu đồng mỗi m2. Tại các khu đô thị vệ tinh phía đông và phía tây, căn hộ cao cấp mới có giá 3.300-4.500 USD mỗi m2; trong khi khu vực nội đô và Tây Hồ Tây ghi nhận mức 5.500-9.800 USD mỗi m2.
Với mặt bằng giá cao, ngay cả những gia đình có thu nhập khá cũng phải cân nhắc kỹ khả năng tích lũy, khoản vay và nghĩa vụ trả nợ dài hạn trước khi quyết định mua nhà.
Sự chênh lệch giữa giá bán và năng lực tài chính của khách hàng thể hiện rõ qua tỷ lệ hấp thụ. Avison Young ghi nhận tỷ lệ hấp thụ căn hộ sơ cấp Hà Nội trong quý III chỉ khoảng 31%, giảm mạnh so với mức 70-80% cùng kỳ năm trước.
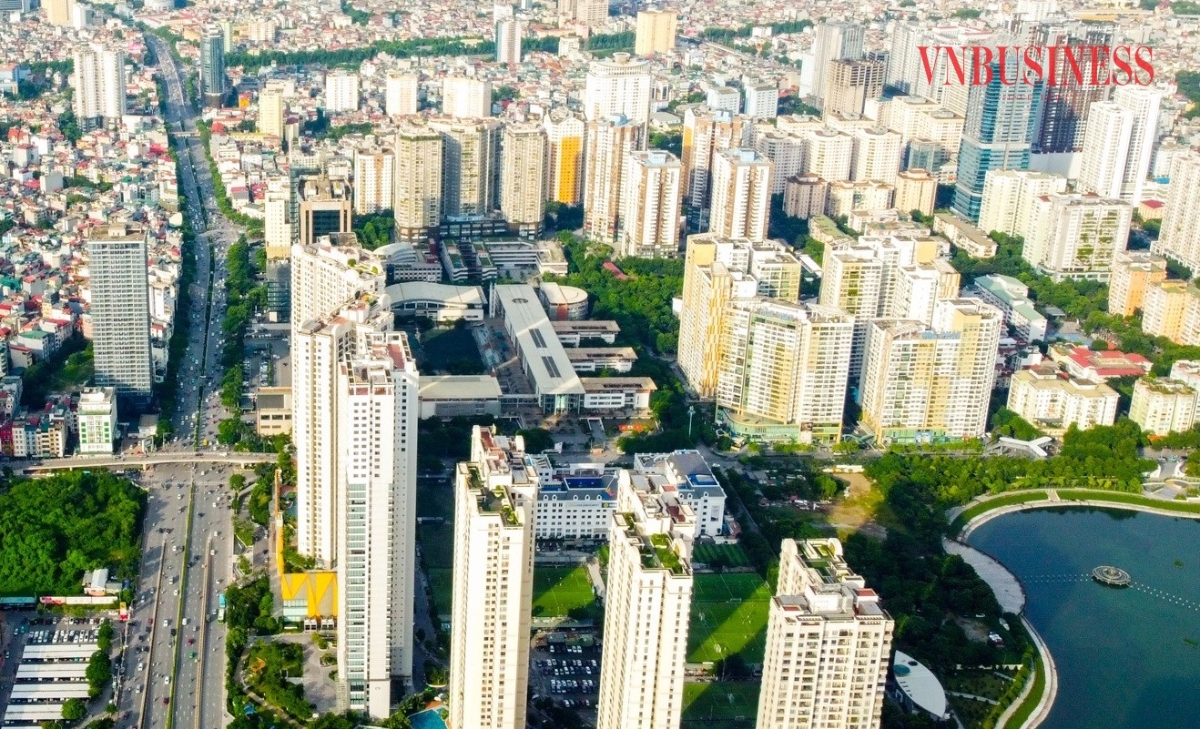
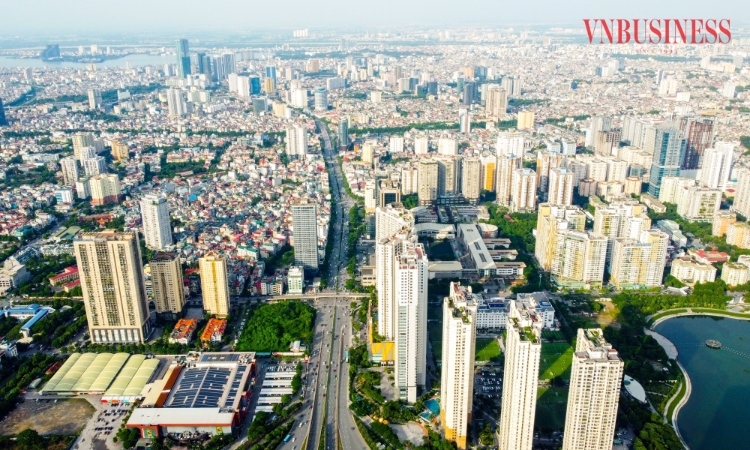
Nguồn cung bất động sản cuối năm 2026 dự báo tăng mạnh, nhưng giá cao và sức mua bị đặt dấu hỏi lớn.
Kết quả thăm dò của Knight Frank cũng cho thấy tỷ lệ hấp thụ nguồn cung mới và hàng tồn kho giảm còn 38%, thấp nhất kể từ năm 2024. Lượng căn hộ bán được giảm 40% theo quý và 52% theo năm. Những con số cho thấy thị trường không thiếu người quan tâm, nhưng khoảng cách giữa nhu cầu tìm nhà và quyết định xuống tiền đang ngày càng lớn.
Thanh khoản suy yếu diễn ra đúng thời điểm nguồn cung mới tiếp tục gia tăng. Trong quý III, Hà Nội có hơn 3.200 căn hộ mới, nâng lượng hàng sơ cấp đang mở bán lên gần 11.500 căn. Đáng chú ý, hơn 80% rổ hàng mới thuộc phân khúc cao cấp và hạng sang, chủ yếu tập trung tại khu đông và khu tây. Trong khi đó, nguồn cung trung cấp và bình dân gần như vắng bóng.
Cơ cấu sản phẩm lệch pha khiến thị trường đối mặt nghịch lý cung tăng nhưng cơ hội tiếp cận nhà ở của phần đông người dân không được cải thiện tương ứng. Các sản phẩm giá cao vẫn phụ thuộc đáng kể vào nhóm khách hàng có tiềm lực tài chính mạnh.
Lãi suất là yếu tố làm bài toán mua nhà thêm khó khăn. Theo dữ liệu được cung cấp, lãi suất thả nổi đối với khoản vay mua nhà có thể lên tới 12-15% mỗi năm. Những ưu đãi lãi suất ban đầu vì thế không đủ thuyết phục khách hàng mua nhà trả góp.
Ở chiều ngược lại, thị trường thứ cấp đang chứng kiến sự thay đổi tương quan giữa người mua và người bán. Avison Young nhận định người mua có sẵn tiền mặt đang nắm lợi thế đàm phán, với mức ép giá 8-12% đối với những chủ nhà hết thời gian ân hạn nợ gốc, hoặc gặp vấn đề về tài chính.
Cuối năm, thị trường phân hóa mạnh
Cần nhấn mạnh, mức giảm giá trong các giao dịch riêng lẻ không đồng nghĩa toàn thị trường bước vào một đợt giảm giá sâu. Người bán có tiềm lực tài chính vẫn có thể giữ tài sản chờ thời điểm phù hợp, trong khi những trường hợp chịu áp lực trả nợ thường phải linh hoạt hơn.
Do đó, mặt bằng giá thứ cấp có thể điều chỉnh theo từng dự án, vị trí và tình trạng tài chính của chủ sở hữu, thay vì giảm đồng loạt. Trong khi người mua đang từ bỏ tâm lý mua đuổi để chuyển sang cân nhắc giá trị thực. Nhu cầu dịch chuyển về nhóm mua để ở, đồng thời thông tin về thời hạn sử dụng chung cư được quan tâm nhiều hơn.
Ngày 13/10, Phó Thủ tướng Thường trực Phạm Gia Túc chủ trì phiên họp đầu tiên của Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản sau kiện toàn.
Cả nước hiện có 2.221 dự án, tổng vốn khoảng 6,87 triệu tỷ đồng; quý III ghi nhận 92.004 giao dịch, trong khi tồn kho tăng lên 51.950 căn, lô/nền. Nhà ở xã hội đạt 46.962 căn hoàn thành trong 9 tháng. Dư nợ tín dụng bất động sản cuối tháng 8 đạt 5,23 triệu tỷ đồng, chiếm hơn 25% tổng dư nợ nền kinh tế.
Triển vọng quý IV/2026 đặt ra thách thức lớn hơn khi nguồn cung dự kiến tiếp tục tăng. Viện Nghiên cứu Kinh tế, Tài chính, Bất động sản Dat Xanh Services (FERI) dự báo có hơn 30 dự án, tương đương khoảng 30.300 sản phẩm nhà ở được đưa ra thị trường trong 3 tháng cuối năm.
Nếu tính cả nguồn cung đã công bố trước đó, tổng nguồn cung sơ cấp cả năm có thể vượt 140.000 sản phẩm, so với khoảng 114.857 sản phẩm ghi nhận trong quý III.
Miền Nam dự kiến chiếm tỷ trọng lớn nhất với khoảng 16.900 sản phẩm, tương đương 56% nguồn cung mới; miền Bắc có khoảng 8.000 sản phẩm, chiếm 26%; miền Trung và miền Tây cùng khoảng 2.700 sản phẩm, tương đương 9% mỗi khu vực.
Nguồn cung lớn tạo thêm lựa chọn cho khách hàng, nhưng đồng thời làm gia tăng áp lực cạnh tranh. Trong bối cảnh tỷ lệ hấp thụ suy giảm, việc mở bán nhiều không mặc nhiên giúp doanh nghiệp cải thiện doanh thu.
Nếu giá bán không phù hợp và chính sách tài chính thiếu linh hoạt, lượng hàng mới có thể làm tăng áp lực tồn kho, chi phí bán hàng và nhu cầu vốn của chủ đầu tư.
Bà Phạm Thị Miền, Phó Viện trưởng VARS IRE, cho rằng thị trường bất động sản những tháng cuối năm 2026 sẽ bước vào quá trình tái cân bằng rõ nét, người mua nhà được hưởng lợi.
"Những sản phẩm có pháp lý rõ ràng, có khả năng khai thác hiệu quả, đảm bảo dòng tiền, được phát triển bởi các chủ đầu tư uy tín, có tiến độ triển khai và chất lượng xây dựng đảm bảo sẽ tiếp tục thu hút sự quan tâm của đông đảo khách hàng và nhà đầu tư", bà Miền nhận định.
Trong khi đó, theo FERI, sức cầu cuối năm sẽ phân hóa rõ rệt giữa các dự án. Những sản phẩm có pháp lý minh bạch, chủ đầu tư uy tín, vị trí thuận lợi và phương thức thanh toán phù hợp được kỳ vọng duy trì khả năng hấp thụ tốt hơn.
Giao dịch chủ yếu đến từ nhu cầu ở thực và đầu tư trung, dài hạn, trong khi đầu cơ ngắn hạn khó trở lại mạnh mẽ khi chi phí vốn còn cao và kỳ vọng tăng giá không còn chắc chắn.
Về giá bán, thị trường có thể xuất hiện điều chỉnh nhẹ ở phân khúc sơ cấp, còn giá thứ cấp chịu sức ép lớn hơn, nhất là với bất động sản có chi phí vay cao hoặc khả năng khai thác dòng tiền thấp.
Việc điều chỉnh có thể diễn ra thông qua chiết khấu, giãn tiến độ thanh toán, hỗ trợ lãi suất hoặc bổ sung quyền lợi cho người mua, thay vì công bố giảm giá trực tiếp trên diện rộng. Đây cũng là cách các chủ đầu tư tìm kiếm thanh khoản mà không làm xáo trộn mặt bằng giá niêm yết quá nhanh.
TTC Land thông qua chủ trương tham gia đấu giá 27,54 triệu cổ phần Tín Nghĩa - Á Châu với giá khởi điểm hơn 1.001 tỷ đồng. Nếu giao dịch thành công, doanh nghiệp sẽ nắm quyền chi phối chủ đầu tư dự án Đảo Kim Quy tại Đồng Nai.
Sức sống của một trung tâm đô thị được tạo nên từ cả cộng đồng cư dân ổn định lẫn dòng khách thường xuyên tìm đến. Tại “Quận Nhất mới” Vịnh Tiên thuộc Vinhomes Green Paradise Cần Giờ, hệ tiện ích phục vụ đời sống và siêu quần thể vui chơi, giải trí, lưu trú cộng hưởng, tạo nên hai nguồn cầu bổ trợ cho nhau, thiết lập nền tảng vững chắc cho an cư và khai thác kinh doanh của nhà phố.
Sau nhiều năm chứng kiến giá căn hộ leo thang, kể từ sau Tết 2026 đến nay, anh Lâm Đình Khoa bắt đầu tìm mua nhà với hy vọng thị trường hạ nhiệt sẽ giúp giá bán dễ thở hơn. Nhưng hy vọng càng lớn thì thất vọng càng nhiều.
Thị trường bất động sản TP.HCM và vùng phụ cận giảm tốc trong quý III/2026 khi sức cầu đất nền, căn hộ cùng giảm 66%. Giá thứ cấp nhà phố, biệt thự giảm bình quân 13%, trong khi triển vọng phục hồi cuối năm vẫn còn nhiều thách thức.
Tại các tổ hợp giải trí lớn trên thế giới, doanh thu không dừng lại sau cánh cổng công viên. Mua sắm, ẩm thực và lưu trú tiếp tục mở rộng hành trình chi tiêu của du khách.
Giá bất động sản có dấu hiệu điều chỉnh nhưng chi phí vay vốn tăng cao, trong khi nguồn cung vẫn nghiêng về phân khúc đắt đỏ, khiến giấc mơ an cư của nhiều gia đình tiếp tục xa tầm với.
Sau hơn 40 năm đổi mới, Việt Nam có gần 1,1 triệu doanh nghiệp đang hoạt động, đóng góp hơn 60% GDP, khoảng 55% thu ngân sách và tạo việc làm cho 17,6 triệu lao động.
Trong bối cảnh nền kinh tế nhiều biến động, kết nối cộng đồng, mở rộng thị trường và tháo gỡ điểm nghẽn về vốn, cơ chế đang trở thành những yếu tố quan trọng giúp doanh nghiệp trẻ nâng cao năng lực cạnh tranh, tạo động lực cho tăng trưởng bền vững.