


Doanh thu giảm, doanh nghiệp bảo hiểm ngóng quy định bán bảo hiểm qua ngân hàng


Các doanh nghiệp bảo hiểm đang ngóng chờ quy định hướng dẫn về việc cấm bán bảo hiểm qua ngân hàng, khi đó sẽ góp phần thúc đẩy ngành bảo hiểm phát triển.
Thị trường bảo hiểm nhân thọ chưa hết khó khăn, vấn đề này được thể hiện qua báo cáo của Bộ Tài chính, tổng doanh thu phí bảo hiểm (gồm nhân thọ và phi nhân thọ) 9 tháng đầu năm 2024 đạt 165.500 tỷ đồng, giảm 0,41% so với cùng kỳ năm trước. Trong đó, doanh thu bảo hiểm phi nhân thọ ước đạt 58.540 tỷ đồng, tăng gần 12,8%, doanh thu bảo hiểm nhân thọ tiếp tục giảm 6,4% so với cùng kỳ, đạt 106.980 tỷ đồng.
Hiện, bảo hiểm liên kết đầu tư (sản phẩm bảo hiểm bán qua kênh ngân hàng) vẫn chiếm tỷ trọng lớn nhất, đóng góp hơn 68% doanh thu phí khai thác mới của ngành bảo hiểm nhân thọ. Song, so với cùng kỳ năm trước, doanh thu mới từ kênh này sụt trên 32%.
Trong bối cảnh doanh số giảm, đặc biệt là sản phẩm bảo hiểm liên kết đầu tư không còn dễ bán như trước, các hãng đều siết lại khoản chi hoa hồng cho các đại lý. Mức hoa hồng trả cho đại lý trong năm đầu tiên với sản phẩm liên kết đầu tư chỉ còn 30%, giảm 10% so với trước.

Thực tế, thời gian qua, lĩnh vực bảo hiểm nhân thọ đối diện với nhiều thay đổi. Sau các biện pháp của Bộ Tài chính, Luật Các tổ chức tín dụng (sửa đổi) có hiệu lực từ ngày 1/7/2024, việc các ngân hàng bán bảo hiểm “bắt buộc” kèm khoản vay đã bị cấm triệt để.
Cụ thể, các ngân hàng bị cấm bán bảo hiểm liên kết đầu tư trước và sau giải ngân 60 ngày. Đồng thời, tư vấn viên phải ghi âm, ghi hình quá trình tư vấn. Các kỳ thi với sản phẩm liên kết đơn vị được tổ chức khắt khe, khiến tỷ lệ đỗ xuống thấp.
Lãnh đạo ngành bảo hiểm nhân thọ thừa nhận thị trường đã phát triển nhanh và cần thanh lọc để đi đúng hướng. Tuy nhiên, các doanh nghiệp cho rằng cơ quan quản lý cần sớm ban hành quy định hướng dẫn về việc cấm bán bảo hiểm qua ngân hàng, khi đó sẽ góp phần thúc đẩy ngành bảo hiểm phát triển.
Theo các doanh nghiệp, vướng mắc lớn nhất là ở chỗ Luật đã có hiệu lực từ 1/7/2024, song đến nay vẫn chưa có cách hiểu thống nhất, cụ thể và chính xác về quy định này, trong khi cũng không có hướng dẫn cụ thể từ các cơ quan nhà nước. Vì vậy, nhiều câu hỏi vẫn còn bỏ ngỏ, chưa có câu trả lời rõ ràng như: Thế nào là “sản phẩm bảo hiểm không bắt buộc”? Thế nào là “gắn” việc bán sản phẩm bảo hiểm không bắt buộc với việc cung ứng sản phẩm, dịch vụ? “Mọi hình thức” ở đây là gì, có bao gồm hoạt động tư vấn, giới thiệu sản phẩm bảo hiểm không?...
Tổng Giám đốc Bảo hiểm Agribank Nguyễn Hồng Phong thông tin, trước đây, 80% doanh thu đến từ hoạt động bán bảo hiểm qua Ngân hàng Agribank. Tuy nhiên, từ 1/7/2024, khi Luật Các tổ chức tín dụng có hiệu lực, nhiều chi nhánh Agribank đã dừng việc bán sản phẩm bảo hiểm. Điều này gây tổn thất về doanh thu cho cả doanh nghiệp bảo hiểm, ngân hàng, phía khách hàng cũng không được bảo vệ; đồng thời ảnh hưởng đến nhu cầu chuyển giao rủi ro giữa ngân hàng sang công ty bảo hiểm.
Mặc dù ngày 11/10 vừa qua, Ngân hàng Nhà nước đã có văn bản gửi Hiệp hội Ngân hàng Việt Nam về việc triển khai thực hiện khoản 5 Điều 15 Luật Các tổ chức tín dụng, song ông Phong cho rằng, để tạo sự thống nhất trong nhận thức cũng như hành động, Ngân hàng Nhà nước cần có thông tư để có tính pháp lý cao hơn.
Phó Tổng giám đốc BIC Đoàn Thị Thu Huyền cũng cho rằng, các công ty bảo hiểm đều muốn hợp tác với tổ chức tín dụng để bán chéo sản phẩm bảo hiểm theo luật. Khi đó, các công ty bảo hiểm đều phải chuẩn bị về hạ tầng, hệ thống tư vấn viên để bán hàng tại các điểm bán của ngân hàng.
Tuy nhiên, khoản 5 Điều 15 trong Luật Các tổ chức tín dụng đã quy định cứng nhưng lại không có văn bản hướng dẫn ở cấp nghị định, thông tư dẫn đến cách hiểu khác nhau. Luật cũng không phân định rõ bảo hiểm nhân thọ với phi nhân thọ, trong khi khâu bán hàng thì phân biệt rõ. Do vậy, cần thiết có văn bản mang tính chính thống để hướng dẫn quy định này, bà Huyền đề xuất.
Thanh Hoa
Fed tăng lãi suất, thanh khoản thị trường chứng khoán Việt Nam tăng thêm áp lực
BAF thêm lãnh đạo mới, lập công ty 100 tỷ khi áp lực nợ vay và định giá cao
TKV bị phạt 92,5 triệu đồng, loạt báo cáo trái phiếu công bố chậm nhiều năm
Giữa áp lực bủa vây, đại gia địa ốc còn bao nhiêu 'của để dành'?
Bài toán dòng tiền căn hộ ven sông Hàn: Giá chỉ từ 1,8 tỷ đồng, nhà đầu tư đang tính "nước cờ" gì?
Giá nhà đã thực sự giảm bao nhiêu trong cuộc ‘khủng hoảng’ thanh khoản?
Cao tốc Bảo Lộc – Liên Khương tiếp tục được bổ sung gần 3.000 tỷ đồng vốn tín dụng
Cùng chuyên mục
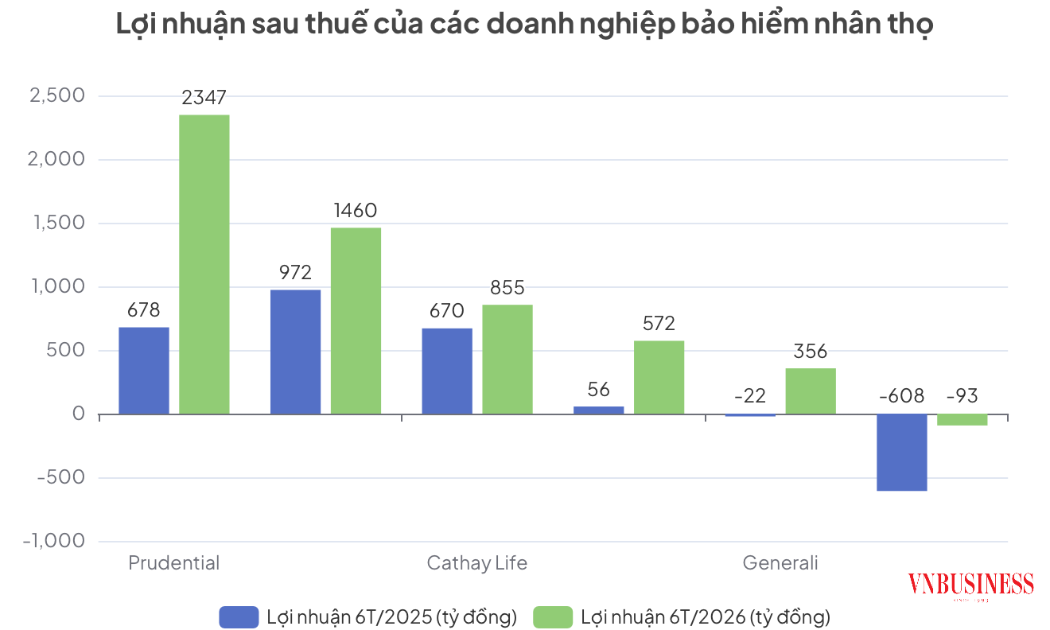
Lợi nhuận ngành bảo hiểm nhân thọ tăng tốc nhờ “bệ đỡ” từ hoạt động tài chính
Dù doanh thu khai thác mới vẫn đang trên đà sụt giảm, nhiều doanh nghiệp bảo hiểm nhân thọ vẫn ghi nhận mức lợi nhuận tăng trưởng đột biến trong nửa đầu năm 2026 nhờ sự bứt phá của các khoản đầu tư và nỗ lực tối ưu hóa chi phí vận hành.

Lợi nhuận ngành bảo hiểm phân hóa mạnh, doanh nghiệp nhiều tiền gửi chiếm ưu thế
Bức tranh lợi nhuận quý II/2026 của các doanh nghiệp bảo hiểm cho thấy sự phân hóa rõ nét. Trong khi nhiều doanh nghiệp hưởng lợi từ danh mục đầu tư tài chính và lượng tiền gửi ngân hàng lớn để tăng trưởng lợi nhuận, không ít đơn vị chịu áp lực từ chi phí bồi thường, dự phòng nghiệp vụ và chi phí quản lý gia tăng.

Thực hư việc giải quyết hồ sơ bảo hiểm xã hội qua mạng bị kéo dài đến 3 tháng
Bộ Tài chính đã chính thức phản hồi kiến nghị của cử tri về những vướng mắc khi làm thủ tục bảo hiểm xã hội trực tuyến, đồng thời làm rõ nguyên nhân bất ngờ khiến người dân hiểu lầm về thời gian chờ đợi hồ sơ.
Trốn đóng BHXH khó thoát lưới dữ liệu thuế
Doanh nghiệp có thể bị truy đóng, xử phạt và đối mặt nhiều rủi ro pháp lý nếu xác định sai quan hệ lao động.
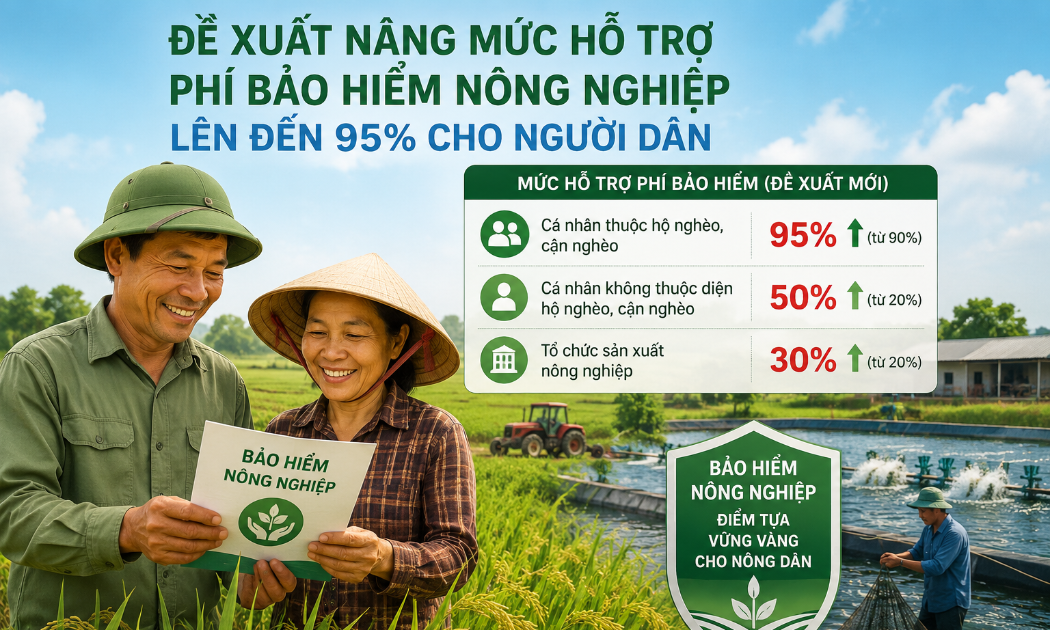
Đề xuất nâng mức hỗ trợ phí bảo hiểm nông nghiệp lên đến 95% cho người dân
Để tháo gỡ những rào cản khiến nông dân khó tiếp cận bảo hiểm, Bộ Tài chính đã trình Chính phủ phương án tăng mạnh mức hỗ trợ tài chính và đơn giản hóa thủ tục bồi thường nhằm tạo điều kiện cho sản xuất nông nghiệp bền vững.
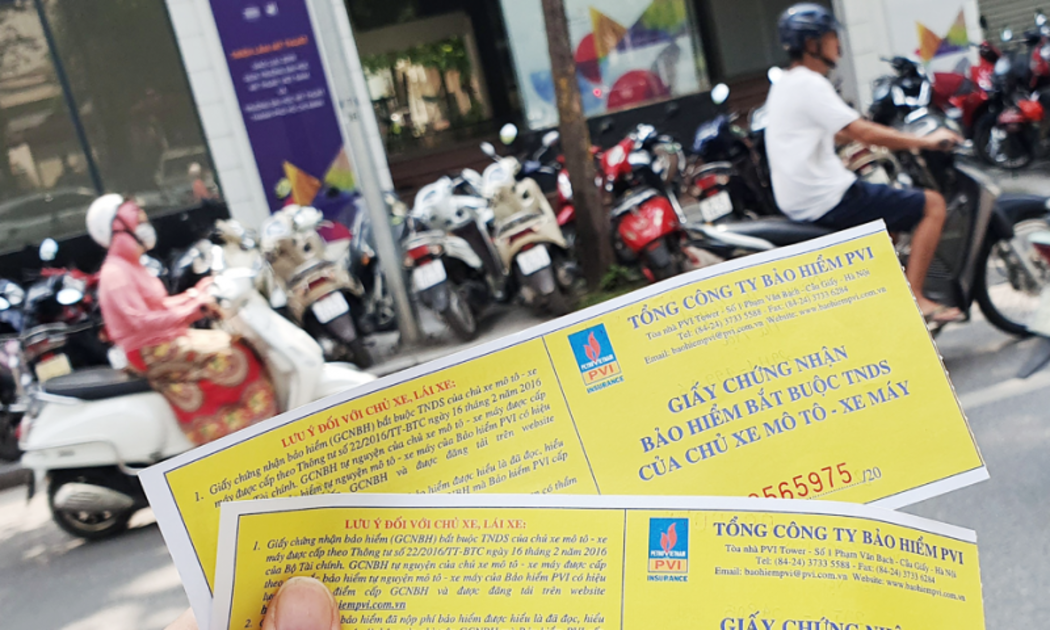
Bộ Tài chính: Giữ bảo hiểm bắt buộc, sẽ đơn giản hóa bồi thường
Thay vì bãi bỏ bảo hiểm xe máy như kiến nghị của cử tri, Bộ Tài chính khẳng định sẽ giữ nguyên tính bắt buộc đồng thời thực hiện cuộc cách mạng về thủ tục bồi thường nhằm xóa bỏ định kiến "mua dễ khó đòi" của người dân.


 Infographic
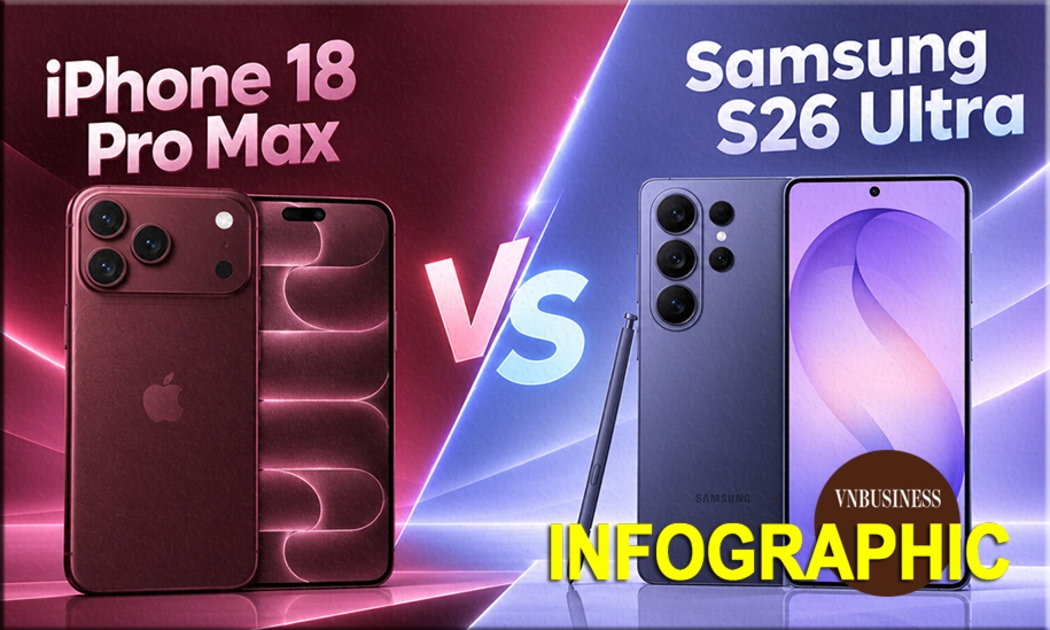
So găng iPhone 18 Pro Max và Galaxy S26 Ultra: Giá chênh gần 13 triệu, công nghệ ra sao?
Cuộc đua flagship (sản phẩm chủ lực/cao cấp nhất) giữa Apple và Samsung đang nóng lên khi iPhone 18 Pro Max và Galaxy S26 Ultra sở hữu những lợi thế hoàn toàn khác biệt.
Đừng bỏ lỡ
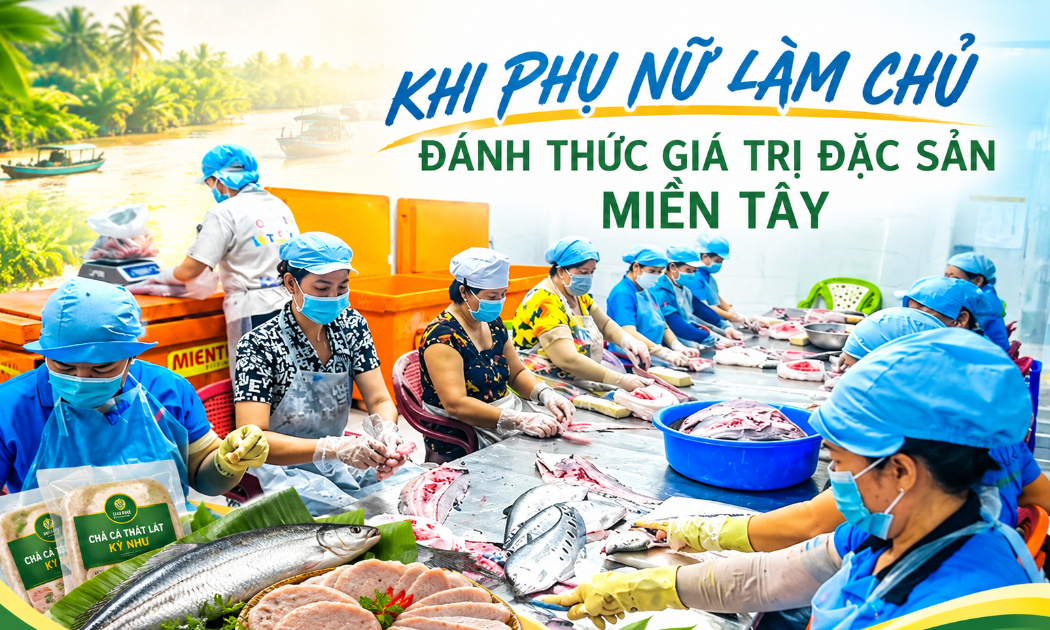

 Khi phụ nữ làm chủ - Đánh thức giá trị đặc sản miền Tây
Từ những con cá thát lát quen thuộc của miền Tây, HTX Kỳ Như (TP Cần Thơ) đã từng bước xây dựng chuỗi sản xuất, chế biến và nâng cao giá trị sản phẩm. Hành trình ấy ghi dấu vai trò ngày càng rõ nét của phụ nữ trong đổi mới sáng tạo và phát triển...